logo
28 EYLÜL 2026

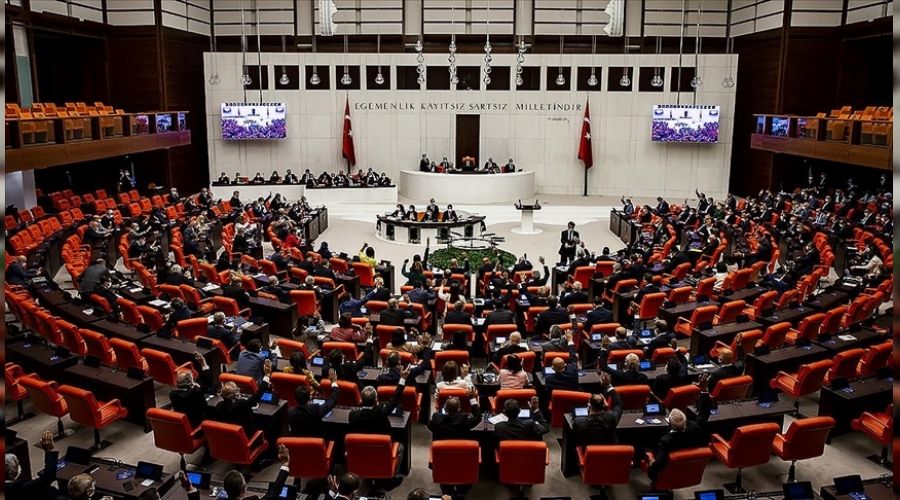
Yeni vergi düzenlemesi TBMM'de kabul edildi

Meclis Genel Kurulunda, Vergi Usul Kanunu ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi, kabul edilerek yasalaştı

14.10.2021 23:12:00
 
Yeni vergi düzenlemesi TBMM'de kabul edildi

 Buna göre, kamu kurum ve kuruluşları tarafından yapılan tarımsal destek ödemeleri üzerinden tevkif edilerek tahsil edilen gelir vergisi, çiftçilerin düzeltme zamanaşımı süresi içerisinde tarha yetkili vergi dairelerine başvurmaları ve dava açmamaları, açılmış davalardan vazgeçmeleri şartıyla, tahsil tarihinden itibaren hesaplanacak faizi ile ret ve iade edilecek.

Bu düzenlemeden yararlanmak için vazgeçilen davalarla ilgili daha önce verilmiş ve kanun yolu tüketilmemiş kararlar uyarınca, taraflara tebliğ edilip edilmediğine bakılmaksızın işlem yapılmayacak, idarece de açılmış davalar sürdürülmeyecek, faiz, yargılama giderleri ve vekalet ücretine hükmedilmeyecek, hükmedilmişse ödenmeyecek. Hakkında kesinleşmiş yargı kararı bulunanların iade talepleriyle ilgili olarak bu hüküm uygulanmayacak.

3 bin 600 liradan fazla vergi veya vergi cezasına taalluk ettiği takdirde ilanın, Gelir İdaresi Başkanlığı veya ilgili idarenin resmi internet sitesinde de duyurulabilmesine imkan tanınıyor. Bu konudaki usul ve esasları belirlemeye, Hazine ve Maliye Bakanlığı yetkili kılınıyor.

Kanunla, yıllık gelir vergisi beyannamesinin mart ayında verilmesine devam edilmesi sağlanıyor.

Tarımsal destek ödemeleri gelir vergisinden istisna olacak

Kanuna göre, basit usulde vergilendirilen mükelleflerin kazançları, gelir vergisinden istisna tutulacak.

"Küçük esnaf" olarak ifade edilen ve 850 bin civarında olan bu mükellef grubunun kazançlarının istisna edilmesiyle yıllık beyanname vermemeleri sağlanacak.

Sosyal içerik üreticiliği ile mobil cihazlar için uygulama geliştiriciliğinde kazanç istisnası getirilecek. Buna göre, internet ortamındaki sosyal ağ sağlayıcıları üzerinden metin, görüntü, ses, video gibi içerikler paylaşan sosyal içerik üreticilerinin bu faaliyetlerinden elde ettikleri kazançlar ile akıllı telefon veya tablet gibi mobil cihazlar için uygulama geliştirenlerin elektronik uygulama paylaşım ve satış platformları üzerinden elde ettikleri kazançlar gelir vergisinden istisna tutulacak. Bu istisnadan faydalanılabilmesi için Türkiye'de kurulu bankalarda bir hesap açılması ve bu faaliyetlere ilişkin tüm hasılatın münhasıran bu hesap aracılığıyla tahsil edilmesi şart olacak.

Bankalar, bu kapsamda açılan hesaplara aktarılan hasılat tutarı üzerinden, aktarım tarihi itibarıyla yüzde 15 oranında gelir vergisi tevkifatı yapmak ve Gelir Vergisi Kanunu'nun "muhtasar beyanname" ve "vergi tevkifatının yatırılması" başlıklı maddelerindeki esaslar çerçevesinde beyan edip ödemekle yükümlü olacak. Bu tutar üzerinden ayrıca tevkifat yapılmayacak.

Mükelleflerin, düzenleme kapsamı dışında başka faaliyetlerinden kaynaklanan kazanç ya da iratlarının bulunması istisnadan faydalanmalarına engel olmayacak.

İstisnaya ilişkin şartların taşınmadığının tespit edilmesi halinde eksik tahakkuk etmiş olan vergi, vergi ziyaı cezası kesilmek suretiyle gecikme faiziyle birlikte tahsil olunacak.

Cumhurbaşkanı, düzenlemedeki tevkifat oranını her bir faaliyet türü için ayrı ayrı sıfıra kadar indirmeye, bir katına kadar artırmak suretiyle yeniden tespit etmeye yetkili olacak. Bu düzenleme, 1 Ocak 2022'den itibaren elde edilen kazançlara uygulanmak üzere düzenlemenin yayımı tarihinde yürürlüğe girecek.

Tarım sektörü ve çiftçilerin desteklenmesi için kamu kurum ve kuruluşları tarafından yapılan destekleme ödemeleri, gelir vergisinden istisna tutulacak ve bu ödemelerden herhangi bir vergi kesintisi yapılmayacak.

Yıllık beyanname ile bildirilen gelir üzerinden tahakkuk ettirilen gelir vergisi, mart ve temmuz aylarında olmak üzere iki eşit taksitte ödenecek.

Düzenlemeyle cari vergilendirme döneminin ilk dokuz ayı, üçer aylık dönemler itibarıyla geçici vergi dönemleri olarak belirlenecek. Buna göre, cari vergilendirme dönemi içindeki üç, altı ve dokuz aylık periyodlar üçer aylık dönemler itibariyle geçici vergi dönemleri kabul edilecek. İlgili takvim yılı veya hesap döneminin son üç aylık dönemi ise geçici vergi dönemi kapsamında sayılmayacak, madde kapsamındaki mükellefler tarafından bu dönem için geçici vergi beyannamesi verilmeyecek. Bu düzenleme, 2022 yılı vergilendirme dönemine ilişkin verilecek beyannamelerden itibaren uygulanmak üzere yayımı tarihinde yürürlüğe girecek.

Elektronik ortamda vergi dairesi kurulabilecek

Vergiye uyumlu mükelleflerin vergi indirimden yararlanma koşulu olan "indirimin hesaplanacağı beyannamenin ait olduğu yıl ile önceki iki yılda haklarında tarhiyat yapılmamış olması" koşulu, yapılan tarhiyatların kesinleşmesine bağlı olacak.

Söz konusu süre içinde kesinleşen tarhiyatın indirim tutar sınırının yüzde 1'inden az olması durumunda da indirimden yararlanma şartları ihlal edilmemiş sayılacak.

Yapılan tarhiyatın indirimden yararlanıldıktan sonra kesinleşmesi durumunda yararlanılan indirimin mükelleften geri alınmasına ilişkin hüküm, madde metninden çıkarılıyor. Kesinleşmiş tarhiyat bulunmaması kuralı, vergi beyannameleriyle sınırlandırılacak.1 Ocak 2022'den itibaren verilmesi gereken yıllık gelir ve kurumlar vergisi beyannamelerinde uygulanmak üzere yayımı tarihinde yürürlüğe girecek.

Fiziki ortamdan bağımsız olarak elektronik ortamda vergi dairesi kurulabilecek. Elektronik ortamda kurulan vergi dairelerinin diğer vergi dairelerinin şubesi olarak belirlenerek mükelleflere hızlı ve etkin hizmet verilebilmesinin sağlanması, vergi dairesince yapılan işlemlerin elektronik ortamda kurulan vergi daireleri tarafından da yerine getirilmesini temin edecek düzenlemeler yapma konusunda Hazine ve Maliye Bakanlığına yetki veriliyor.

Gelir İdaresi Başkanlığının görev alanına ilişkin işlerde hizmet alımı yoluyla çalıştırılanlar ile hizmet alımı yapılanların ortak ve yöneticileri de öğrendikleri sırlar ve gizli kalması gereken diğer hususlar açısından yasaklara, bu görevlerinden ayrılsalar dahi uymak zorunda olacak.

Yabancı memleketlerde bulunan Türk vatandaşlarına yapılacak tebligatlar, Gelir İdaresi Başkanlığına gönderilmeksizin, vergi dairesi başkanlıkları veya defterdarlıklar tarafından doğrudan yurt dışı temsilciliklerine gönderilecek.

Gelir İdaresi Başkanlığı, vergi ve mükellefiyet türü ile düzeltmeye konu tutarı ayrı ayrı veya birlikte dikkate alarak düzeltme yetkisinin devredilmesi ile düzeltmenin bağlı olunan vergi dairesi dışındaki vergi daireleri tarafından yapılmasına izin vermeye ve uygulamaya ilişkin usul ve esasları belirlemeye yetkili olacak.

Uzaktan inceleme

Ticari faaliyetlerin icrasında değişen iş yeri kavramı, vergi incelemesine taraf olan mükelleflerin büyük çoğunluğunun elektronik defter ve belge kullanması, dijital olarak veri depolama olanaklarının çeşitlenmiş olması, incelemelerin daha çok teknolojik ekipmanlar kullanılmak suretiyle yapılması, inceleme süreçlerinin dijital ortama taşınması gibi gelişmelerin "uzaktan incelemeyi" mümkün hale getirdiği gerekçesiyle, vergi incelemesinin uzaktan yapılabilmesine yönelik düzenlemeler yapılıyor. Bu düzenleme, 1 Temmuz 2022'de yürürlüğe girecek.

Hazine ve Maliye Bakanlığı, mükelleflerin bildirmeye mecbur olduğu bilgilerin, kamu kurum ve kuruluşları tarafından Bakanlığa yazılı veya elektronik olarak bildirilmesi durumunda, bu bildirimi mükellefler tarafından yapılmış bildirim olarak kabul etmeye, bu şekilde kabul edilecek bildirimleri faaliyet konusu, gelir unsuru ile mükellefiyet, vergi, iş yeri ve şirket türlerini ayrı ayrı veya birlikte dikkate alarak tespit etmeye ve uygulamaya ilişkin usul ve esasları belirlemeye yetkili olacak.

Fiziki ortamda tutulan defterlerde bulunan tasdik zorunluluğuna benzer şekilde, Hazine ve Maliye Bakanlığının Ticaret Bakanlığı ile müştereken veya kendisi tarafından belirlediği usul, esas ve süreler dahilinde söz konusu defterler için berat alınması veya defterlerin onaylanması tasdik hükmünde sayılacak; berat alınması ve onay işlemlerinde belirlenen usul, esas ve sürelere uyulmaması halinde ise defterlerin tasdik ettirilmemiş sayılacak.

Mükelleflere kullanma mecburiyeti getirilen belgelerin, öngörülen zorunlu bilgileri taşımaması halinde bu belgelerin vergi kanunları bakımından hiç düzenlenmemiş sayılması uygulaması kapsamına elektronik belge olarak düzenlenmesi gereken belgeler de dahil ediliyor.

Yararlanılması, yeminli mali müşavirlerce düzenlenmiş tasdik raporu ibrazı şartına bağlanan muafiyet, istisna, zarar mahsubu ve benzeri konularda, tasdik raporunun gerekli süre içerisinde ibraz edilmemesi durumunda, mükellefe tebliğ edilmek şartı ile 60 günlük bir mühlet verilecek ve bu süre içinde verilmesi halinde tasdik raporu zamanında verilmiş sayılacak.

Vergi Usul Kanunu'na "elektronik defter beratı" ve "elektronik muhasebe fişi" tanımları ekleniyor; mükelleflere, defter ve belgelerini elektronik ortamda ibraz edebilme imkanı sağlanıyor.

Kanuna göre, birinci ve ikinci sınıf tüccarlar, kazancı basit usulde tespit edilenler ile defter tutmak mecburiyetinde olan serbest meslek erbabı ve çiftçiler, söz konusu Kanun kapsamındaki belgeleri düzenleme zorunluluğu bulunmayanlara yaptırdıkları işler veya onlardan satın aldıkları mallar için işi yapana veya malı satana imzalatacakları gider pusulası düzenleyecek. Vergiden muaf esnaf için düzenlenen gider pusulası, bu kişiler tarafından verilmiş fatura hükmünde olacak. Gider pusulası, malın teslimi veya hizmetin yapıldığı tarihten itibaren azami 7 gün içinde düzenlenecek, bu süre içerisinde düzenlenmeyen gider pusulası hiç düzenlenmemiş sayılacak.

Kanunla bazı durumlarda gider pusulası yerine kabul edilebilecek belgelere ilişkin düzenlemeler de hayata geçiriliyor. Bu kapsamda maddede öngörülen hallerde banka, ödeme kuruluşu ve PTT tarafından düzenlenen belgeler ile Kanun uygulamasında belge düzenleme yükümlülüğü bulunmayan kamu kurum ve kuruluşlarının tabi oldukları diğer ilgili mevzuat dahilinde düzenledikleri belgeler gider pusulası yerine kabul edilecek; bu hallerde mükellefler tarafından ayrıca gider pusulası düzenlenmesine gerek kalmayacak. Bu madde, düzenlemenin yayım tarihini takip eden ayın başında yürürlüğe girecek.

Vergi mahremiyeti hükümleri, yetkili ortak, yönetici ve çalışanlara da uygulanacak

Düzenlemeyle söz konusu Kanuna, "elektronik defter beratı" ve "elektronik muhasebe fişi" tanımları ekleniyor. Buna göre, elektronik defter beratı, elektronik ortamda tutulan defterlere ilişkin olarak Gelir İdaresi Başkanlığı tarafından belirlenen standartlara uygun bilgileri içeren ve Gelir İdaresi Başkanlığı tarafından onaylanmış elektronik dosya; elektronik muhasebe fişi ise şekil hükümlerinden bağımsız olarak Gelir İdaresi Başkanlığı tarafından belirlenen standart ve içeriğe uygun olarak elektronik ortamda düzenlenen, imzalanan, muhafaza ve ibraz edilebilen muhasebe fişine ait elektronik kayıtlar bütünü şeklinde tanımlanıyor.

Kanunla, mükelleflerin defter ve belgelerini elektronik ortamda ibraz edilebilmesine imkan sağlanırken, vergi mahremiyetine ilişkin hükümlerin elektronik defter, belge ve kayıtların oluşturulması, imzalanması, iletilmesi ve saklanması hususlarından herhangi biri için hizmet verme konusunda yetkilendirilen mükelleflerin ortak, yönetici ve çalışanları hakkında da uygulanması imkanı getiriliyor.

Hazine ve Maliye Bakanlığınca, tutulması ve düzenlenmesi zorunlu defter, kayıt ve belgelerin, mikro film, mikro fiş veya elektronik bilgi ve kayıt araçlarıyla yapılması veya bu kayıt ortamlarında saklanmasının yanı sıra mikro film, mikro fiş veya elektronik bilgi ve kayıt araçlarıyla ibraz edilmesine de izin verilmesi veya zorunluluk getirilmesi için yetki veriliyor.

Maliyet bedeline dahil edilecek giderler

Vergi Usul Kanunu'ndaki iktisadi kıymet değerlerinin değerleme ölçütleri arasına "alış bedeli" de ekleniyor.

İktisadi kıymetlerin değerleme ölçüsü olarak dikkate alınan "maliyet bedeli" tanımına girmesi zorunlu olan ve olmayan unsurlar kapsamlı sayılarak söz konusu Kanun'a dercediliyor. Böylece uygulamada tereddütlere neden olan, maliyet bedeline zorunlu veya ihtiyari olarak dahil edilmesi öngörülen giderler sayılarak maliyet bedelinin nelerden oluştuğunun açıklığa kavuşturulması hedefleniyor.

Buna göre, iktisadi kıymetin, iktisap edilmesi veya değerinin artırılmasıyla doğrudan ilgili gümrük vergileri, gümrük komisyonları, yükleme, boşaltma, nakliye ve montaj giderleri; iktisadi kıymetin iktisap edilmesi veya değerinin artırılmasıyla doğrudan ilgili resim ve harçlar, noter, tapu, mahkeme, değer tespiti, danışmanlık, komisyon ve ilan giderleri; iktisadi kıymetin finansmanında kullanılan kredilere ait faiz giderleri ve bunlara ilişkin kur farklarının emtiada emtianın stoklara girdiği tarihe kadar, diğer iktisadi kıymetlerde ise iktisadi kıymetin envantere alındığı hesap döneminin sonuna kadar olan kısmı ile söz konusu kredilere ilişkin giderler; iktisadi kıymetin stoklara veya envantere alındığı tarihe kadarki depolama ve sigorta giderleri ile gayrimenkullerde mevcut bir binanın satın alınarak yıkılmasından ve arsasının tesviyesinden mütevellit giderler, maliyet bedeline dahil edilecek.

Gayrimenkullerle doğrudan ilgili olması şartıyla bunların envantere alındığı hesap dönemi sonuna kadar alınan hibeler maliyet bedelinden indirilecek. Mükelleflere, iktisadi kıymetin (emtia hariç) iktisap edilmesi veya değerinin artırılmasıyla ilgili özel tüketim vergisi, indirilemeyecek katma değer vergisi, banka ve sigorta muameleleri vergisi ile kaynak kullanımını destekleme fonunu, maliyet bedeline dahil edebilme veya genel giderler arasında gösterebilme serbestliği getiriliyor.

Kanun'a değerleme ölçüsü olarak eklenen "alış bedeli", bir iktisadi kıymetin satın alma bedeli olarak tanımlanıyor. Buna göre, iktisadi bir kıymetin iktisap edilmesiyle ilgili diğer giderler alış bedeline dahil edilmeyecek.

Yeniden değerleme oranı düzenlemesi

Kanunla "Enflasyon düzeltmesi, yeniden değerleme oranı ve yeniden değerleme" başlığı düzenleniyor. Buna göre, tam mükellefiyete tabi ve bilanço esasına göre defter tutan gelir veya kurumlar vergisi mükellefleri, enflasyon düzeltmesi yapanlar ile kayıtlarını TL dışında başka bir para birimiyle tutmalarına izin verilenler hariç, enflasyon düzeltmesi yapma şartlarının gerçekleşmediği hesap dönemlerinin sonu itibarıyla bilançolarına dahil bulunan amortismana tabi iktisadi kıymetlerini ve bunlar üzerinden ayrılmış olup bilançolarının pasifinde gösterilen amortismanları, Kanunla belirlenen şartlar doğrultusunda yeniden değerleyebilecek.

Yeniden değerleme yapılacak yılın ekim ayında bir önceki yılın aynı dönemine göre Türkiye İstatistik Kurumu (TÜİK) Yİ-ÜFE'de meydana gelen ortalama fiyat artış oranı, yeniden değerleme oranı olarak dikkate alınacak. Kendilerine özel hesap dönemi tayin olunan mükellefler için özel hesap döneminin başladığı takvim yılına ait oran esas alınacak. Geçici vergi dönemleri itibarıyla yapılacak değerlemede esas alınacak yeniden değerleme oranı ise bir önceki yılın kasım ayından başlamak üzere; 3, 6 ve 9'uncu aylarda bir önceki 3, 6 ve 9 aylık dönemlere göre Yİ-ÜFE'de meydana gelen ortalama fiyat artış oranı esas alınmak suretiyle belirlenecek.

Yeniden değerlemede iktisadi kıymetlerin değerinde meydana gelen değer artışı, yeniden değerlemeye tabi tutulan iktisadi kıymetlerin her birine isabet eden değer artışı ayrıntılı olarak görünecek şekilde bilançonun pasifinde özel bir fon hesabında gösterilecek.

İktisadi kıymetlerini bu fıkra kapsamında yeniden değerlemeye tabi tutan mükellefler bu kıymetlerini, yeniden değerleme sonrasında bulunan değerleri üzerinden amortismana tabi tutmaya devam edecek.

Pasifte özel bir fon hesabında gösterilen değer artışı tutarının, sermayeye ilave edilme dışında herhangi bir şekilde başka bir hesaba nakledilen veya işletmeden çekilen kısmı, bu işlemin yapıldığı dönem kazancı ile ilişkilendirilmeksizin bu dönemde gelir veya kurumlar vergisine tabi tutulacak.

Yeniden değerlemeye tabi tutulan iktisadi kıymetlerin elden çıkarılması halinde, bunlara isabet eden pasifte özel bir fon hesabında gösterilen değer artışları aynen amortismanlar gibi muameleye tabi tutulacak.

Her yılın yeniden değerleme oranı ancak o yıla ait değerlemede nazara alınabilecek. Yeniden değerlemenin herhangi bir yıl yapılamamasından veya değerleme oranının düşük uygulanmasından dolayı daha sonraki yıllarda geçmiş dönemlere ilişkin yeniden değerleme yapılamayacak.

Hesap dönemi içinde aktife giren iktisadi kıymetler için aktife girdiği hesap döneminde, yeniden değerleme yapılmayacak. Bu düzenleme 1 Ocak 2022 tarihinde yürürlüğe girecek.

Belge basımıyla ilgili bildirim görevini, belirlenen sürede yerine getirmeyen ya da bildirimi eksik, hatalı yapan matbaa işletmecilerine 1400 lira özel usulsüzlük cezası uygulanacak.

Kanuna göre amortismanın süre bakımından uygulanmasına yönelik usullere yenileri ekleniyor.

Dileyen mükellefler, amortisman işlemine, işletme aktifine yeni kaydedilecek iktisadi kıymetler için bunların kullanıma hazır olduğu tarihte başlayıp ve her bir hesap dönemi için kıymetin aktifte kaldığı süre kadar, gün esasına göre amortisman ayırabilecek.

Sürenin gün olarak hesaplanması için Hazine ve Maliye Bakanlığınca tespit ve ilan edilen faydalı ömür süreleri, 365 ile çarpılacak. Mükellefler, belirlenen faydalı ömürlerden kısa olmamak üzere amortisman süresini, her yıl için aynı nispet olmak kaydıyla belirleyebilecek. Bu süre Hazine ve Maliye Bakanlığınca belirlenen sürenin 2 katını ve 50 yılı aşamayacak. Mükellefler bu tercihlerini, iktisadi kıymetin envantere alındığı geçici vergi dönemi sonu itibarıyla kullanacak. Bu şekilde belirlenen amortisman süresi ve oranı, izleyen dönemlerde değiştirilemeyecek.

Amortisman hesaplanmasına başlandıktan sonra bu hesaplama şeklinden vazgeçilemeyecek.

Yapılan protestoya veya yazı ile bir defadan fazla istenilmesine rağmen borçlunun ödemediği dava ve icra takibine değmeyecek derecede küçük olan alacaklara ilişkin azami bir tutar belirlenerek, bu konudaki belirsizlik gideriliyor. Protestoya veya yazı ile bir defadan fazla istenilmesine rağmen borçlu tarafından ödenmemiş ve 3 bin lirayı aşmayan alacaklar, şüpheli alacak sayılacak. Şüpheli alacak hükümleri, işletme hesabı esasında defter tutan mükellefler açısından da uygulanabilecek.

Mevcut uygulamadaki tereddütlü hususlar gideriliyor

Amortismana tabi malların satılmasında mevcut uygulamadaki tereddütlü hususlar gideriliyor.

Satılan iktisadi kıymetlerin yenilenmesi veya benzer mahiyetteki bir iktisadi kıymetin iktisabı, işin niteliğine göre zorunlu bulunur veya bu hususta işletmeyi idare edenlerce karar verilmiş ve teşebbüse geçilmiş olursa, satıştan doğan kar, satışın yapıldığı tarihi takip eden üçüncü takvim yılının sonuna kadar pasifte geçici bir hesapta tutulabilecek. Bu süre içinde satılan iktisadi kıymetlerin yenilenmesi veya benzer mahiyetteki bir iktisadi kıymetin iktisabı gerçekleşmezse, geçici hesapta tutulan kar, satışın yapıldığı yılı takip eden üçüncü takvim yılının kar ve zarar hesabına eklenecek.

Yangın, deprem, sel, su basması gibi afetler yüzünden tamamen veya kısmen ziyaa uğrayan amortismana tabi iktisadi kıymetler için alınan sigorta tazminatı ile ziyaa uğrayan amortismana tabi iktisadi kıymetlerin yenilenmesi veya benzer mahiyetteki bir iktisadi kıymetin iktisabı işin niteliğine göre zorunlu bulunur veya bu hususta işletmeyi idare edenlerce karar verilmiş ve teşebbüse geçilmiş olursa tazminat fazlası, bilanço esasına göre defter tutan mükellef tarafından üçüncü takvim yılının sonuna kadar pasifte geçici bir hesapta tutulabilecek.

Pasifte geçici bir hesapta tutulan tazminat fazlası, finansal kiralama yoluyla edinilenler de dahil olmak üzere, iktisap edilen bir veya birden fazla kıymetin ayrılacak amortismanlarına mahsup edilecek. Bu mahsup tamamlandıktan sonra itfa edilmemiş olarak kalan değerlerin amortismanına devam olunacak.

Vergi ziyaı cezası yüzde 50 oranında artırılarak uygulanacak

Vergi ziyaına sebebiyet vermekten veya usulsüzlükten ceza kesilen ve cezası kesinleşenlere, vergi ziyaı cezasında; cezanın kesinleştiği tarihi izleyen günden itibaren 5. yılın isabet ettiği takvim yılının sonuna kadar, usulsüzlükte cezanın; kesinleştiği tarihi izleyen günden itibaren 2. yılın isabet ettiği takvim yılının sonuna kadar tekrar ceza kesilmesi durumunda, vergi ziyaı cezası yüzde 50, usulsüzlük cezası yüzde 25 oranında artırılarak uygulanacak. Artırım tutarı kesinleşen cezadan, kesinleşen birden fazla ceza olması durumunda tutar itibarıyla en yükseğinden fazla olamayacak.

Kağıt ortamında yapılan, tutulan kayıt ve defterlere yönelik olarak kayıt nizamına ilişkin hükümlere uyulmaması durumunda kesilecek cezalar ile elektronik kayıt ve defter uygulamalarındaki kayıt nizamına uyulmaması fiillerine uygulanacak cezaların aynı mahiyette olması ve bu fiillere karşılık olarak birinci derece usulsüzlük cezası kesilmesi temin edilerek uygulamada yaşanan tereddütler giderilecek.

Özel usulsüzlük cezası

Gider pusulasının hiç düzenlenmemiş sayıldığı durumlara bağlı olarak özel usulsüzlük cezası kesilebilmesi temin edilecek.

Tasdik kapsamına alınan konulara ilişkin ibraz edilmesi gereken yeminli mali müşavir tasdik raporunun, belirlenen sürede ibraz yükümlülüğünü yerine getirmeyen mükellef adına özel usulsüzlük cezası kesilecek.

Belge basımıyla ilgili bildirim görevini, belirlenen sürede yerine getirmeyen ya da bildirimi eksik veya hatalı yapan matbaa işletmecilerine 1400 lira özel usulsüzlük cezası verilecek.

Özel usulsüzlük cezası, bildirimin belirlenen sürenin sonundan başlayarak 30 gün içinde yapılması ya da eksik veya hatalı yapılan bildirimin aynı süre içinde tamamlanması, düzeltilmesi durumunda yarı oranında uygulanacak.

Yeminli mali müşavir tasdik raporunun belirtilen sürede ibraz edilmemesi durumunda, tasdik raporu ibraz şartı getirilen mükellef adına 50 bin liradan az ve 500 bin liradan fazla olmamak üzere, yararlanılması tasdik raporunun ibrazı şartına bağlanan tutarın yüzde 5'i nispetinde özel usulsüzlük cezası kesilecek.

İhtilafların azaltılması ve vergisel süreçlerde etkinliğin artırılması için 5 bin Türk lirasını aşan usulsüzlük ve özel usulsüzlük cezalarına ilişkin uzlaşma talep edilebilmesi ve bu tutarı aşmayan usulsüzlük cezaları içinse Vergi Usul Kanunu'nda belirtilen indirim oranının yüzde 50 artırımlı olarak uygulanması sağlanıyor.

Varlık yönetim şirketlerine, kuruldukları takvim yılı ve bunu izleyen 5 yıl süresince uygulanan damga vergisi, harç ve KKDF istisnası sürekli hale getirilecek. Bu şirketlere tanınan banka ve sigorta muameleleri vergisine ilişkin istisna kaldırılacak.

Kanuna göre mükellefler, usulüne uygun yürürlüğe konulmuş bir çifte vergilendirmeyi önleme anlaşması hükümlerine aykırı olarak vergilendirildiği veya bu şekilde vergilendirileceğine ilişkin kuvvetli emareler bulunduğu iddiasıyla anlaşmanın "karşılıklı anlaşma usulü" hükümlerine göre Gelir İdaresi Başkanlığına başvurabilecek. Çifte vergilendirmeyi önleme anlaşması hükümlerine bağlı olarak bu başvuru, anlaşmaya taraf diğer akit devlet yetkili makamları aracılığıyla da yapılabilecek.

Karşılıklı anlaşma usulüne göre başvuru, müracaat kapsamındaki tarh ve tebliğ edilen vergi ve cezalar ile ihtirazi kayıtla verilen beyanname üzerine tahakkuk eden vergiye ilişkin dava açma süresini durduracak. Yapılan başvuruya konu talebin reddi veya diğer akit devletin yetkili makamı ile anlaşmaya varılamaması durumunda, bu durum bir yazıyla mükellefe tebliğ edilecek. Mükellef, yazının tebliğ edildiği tarihten itibaren kalan dava açma süresi içerisinde vergi mahkemesi nezdinde dava açabilecek. Dava açma süresi, 15 günden az kalmışsa bu süre yazının tebliği tarihinden itibaren 15 gün olarak uzayacak.

Karşılıklı anlaşma usulü başvurusunun neticelendirilmesine ilişkin düzenleme getiriliyor. Buna göre, başvurunun Gelir İdaresi Başkanlığı ile diğer akit devletin yetkili makamı arasında anlaşmaya varılarak sonuçlandırılması halinde durum mükellefe bir yazı ile tebliğ edilecek. Yazının tebliğ tarihinden itibaren 30 gün içinde mükellefin varılan anlaşmayı kabul edip etmediğini, Gelir İdaresi Başkanlığına bildirecek. Mükellef bu süre içinde bildirimde bulunmadığı takdirde, varılan anlaşmayı kabul etmemiş sayılacak. Anlaşma sonucunun kabul edilmemesi veya kabul edilmemiş sayılması durumunda, 30 günlük sürenin bitiminden itibaren dava açma süresi yeniden işlemeye başlayacak ve vergi mahkemesi nezdinde dava açılabilecek. Dava açma süresi, 15 günden az kalmış ise bu süre 15 gün olarak uzatılacak.

Karşılıklı anlaşmanın vaki olduğu durumda üzerinde anlaşılan hususlar ve anlaşma uyarınca düzeltilen vergi ve cezalar hakkında dava açılamayacak ve hiçbir mercie şikayette bulunulamayacak. Söz konusu vergi ve cezalar, düzeltme işleminin mükellefe tebliğ edildiği tarihten itibaren 1 ay içerisinde ödenecek. Düzeltme işlemine konu verginin tamamı ile cezaların yarısının bu süre zarfında ödenmesi halinde, cezanın yarısı indirilecek.

Mükelleflerin uzlaşma talebine ilişkin düzenlemeler

Kanun, başvuru öncesi açılan davalar ve uzlaşma talebine ilişkin düzenlemeler de içeriyor.

Mükellef, yaptığı başvurudan önce dava açmışsa dava, karşılıklı anlaşma usulü başvurusu sonuca bağlanmadan vergi mahkemelerince incelenmeyecek. Dava herhangi bir sebeple incelenir ve karara bağlanırsa karşılıklı anlaşma başvurusuna ilişkin sonuç dikkate alınacak. Anlaşma sonucu, idare tarafından yargı mercilerine bildirilecek. Karşılıklı anlaşmanın gerçekleşmemesi halinde, durdurulmuş olan davanın görülmesine vergi mahkemesinde devam edilecek.

Uzlaşma talebinde bulunmuşsa uzlaşma, karşılıklı anlaşma usulü başvurusunun sonuca bağlanmasına kadar ertelenecek. Mükellef, anlaşmanın sonucunu beklemeksizin uzlaşma hakkını kullanmayı talep ettiği takdirde müracaatından vazgeçmiş sayılacak ve uzlaşmanın gerçekleştiği durumda, diğer akit devlete yönelik düzeltme talebi hariç, tekrar karşılıklı anlaşma usulü başvurusunda bulunamayacak.

Karşılıklı anlaşma sonucuna göre, Türkiye'de düzeltme yapılmasının gerekmesi durumunda, anlaşma sonucu, kanunun zamanaşımı hükümlerine bakılmaksızın uygulanacak. Anlaşma sonucunun uygulanması için çifte vergilendirmeyi önleme anlaşmasında bir süre öngörülmüş ise bu süre ile ilgili hükümler saklı kalacak.

Mükellef, karşılıklı anlaşmanın sonucunu kabul ettiği durumlar hariç olmak üzere, sürecin herhangi bir aşamasında başvurusunu geri çekebilecek, bu durumda duran zamanaşımı kaldığı yerden işlemeye devam edecek. Mükellefin, başvurusunu geri çektiği durumda, kanunun diğer hükümleri kapsamındaki müracaat hakları saklı kalacak. Karşılıklı anlaşma usulüne başvurulması, tahakkuk eden vergi ve cezaların tahsilatını durdurmayacak.

Bu düzenlemeler, 1 Ocak 2022 tarihinden itibaren yapılacak başvurulara uygulanmak üzere yayımı tarihinde yürürlüğe girecek.

Mükelleflerin istemeleri halinde, ilk kez yeniden değerleme yapacakları hesap döneminden önceki hesap döneminin sonu itibarıyla bilançolarına kayıtlı bulunan taşınmazlar ile amortismana tabi diğer iktisadi kıymetlerini, hükümlere uymak koşuluyla yeniden değerleyebilmelerine imkan sağlanacak. Bu madde, 1 Ocak 2022 tarihinde yürürlüğe girecek.

Damga vergisi istisnası

Yatırım izleme ve koordinasyon başkanlıkları, (YİKOB), Damga Vergisi Kanunu uygulamasında resmi daire kapsamına alınacak.

Damga Vergisi Kanunu'nda "Ticari ve medeni işlerle ilgili kağıtlar" başlıklı bölümünde yapılan düzenlemelerle, teminatlı sermaye piyasası araçlarının ihracında işlem maliyetlerinin azaltılması sağlanıyor. Sermaye Piyasası Kanunu kapsamında teminat yöneticisinin taraf oldukları dahil olmak üzere, sermaye piyasası araçlarının ihracına konu teminatlara ilişkin düzenlenen makbuz ve kağıtlara damga vergisi istisnası yapılacak.

Kamu Mali Yönetimi ve Kontrol Kanunu'na ekli (I) ve (II) sayılı cetvellerde yazılı genel ve özel bütçeli idarelerle, il özel idarelerine, yatırım izleme ve koordinasyon başkanlıklarına, belediyelere ve köylere yapılacak bağışlara ilişkin, ilgili idare ile bağışlayanlar arasında düzenlenen kağıtlara damga vergisi istisnası sağlanacak.

Gelir Vergisi Kanununun mükerrer 20/B maddesi kapsamında vergilendirilen kazançlara konu teslim ve hizmetler katma değer vergisinden istisna edilecek. Bu hüküm, 1 Ocak 2022 tarihinden itibaren söz konusu madde kapsamında vergilendirilen kazançlara konu teslim ve hizmetlere uygulanmak üzere yayımı tarihinde yürürlüğe girecek.

Sağlığa zararlı tütün mamulleriyle mücadelede etkinliğin artırılması ile otomotiv sektöründe oluşabilecek fiyat dalgalanmalarına uygun vergilemenin sağlanabilmesi, günün sosyal, ekonomik ve mali ihtiyaçlarına göre hızlı ve esnek karar alınabilmesi için Özel Tüketim Vergisi Kanunu ile Cumhurbaşkanına tanınan yetki değiştiriliyor. Kanunda yer verilen II sayılı listedeki mallar için belirlenen oranları ve oranlara esas özel tüketim vergisi matrahlarının alt ve üst sınırları 3 katına ve III sayılı liste B cetvelindeki mallar için asgari maktu vergi 3 katına kadar çıkarılabilecek.

ATV ve UTV'ye aynı oranda vergilendirme

Fiziksel ve teknik özelliklerine göre gümrük tarife cetvelinin farklı pozisyonlarında yer alan ATV (All Terrain Vehicle/her türlü arazide kullanılan araç) ve UTV (Utility Task Vehicle/çok amaçlı hizmet aracı) isimli araç tiplerinin aynı oranda vergilendirmeleri sağlanacak.

Ayrıca motor silindir hacmine ve özel tüketim vergisi matrahına göre farklı oranlarda vergilendirilen motorlu karavanlarda vergilendirmeye esas tek bir oran belirleniyor.

Bankacılık Kanunu'nda yapılan düzenleme ile varlık yönetim şirketlerine kuruldukları takvim yılı ve bunu izleyen 5 yıl süresince uygulanan damga vergisi, harç ve KKDF istisnası sürekli hale getirilecek, söz konusu şirketlere tanınan banka ve sigorta muameleleri vergisine ilişkin istisna kaldırılacak. Bu madde, 1 Ocak 2022 tarihinde yürürlüğe girecek.

Kurumlar Vergisi Kanunu'nda değişiklik

Kurumlar Vergisi Kanunu'nda yapılan değişiklikle, nakdi sermaye artışından kaynaklanan faiz indirimi müessesesiyle şirketlerin sermaye yapısı güçlendirilerek, özkaynakla finansman teşvik ediliyor. Düzenlemeyle, Türkiye'de yabancı sermaye, yurt dışından kaynak girişinin artırılması amaçlanıyor. Buna göre, nakdi sermaye artışlarının, yurt dışından getirilen nakitle karşılanan kısmı için oran yüzde 75 olarak uygulanacak. Bu hüküm, kanunun yayımı tarihinden itibaren madde kapsamında yapılacak nakdi sermaye artışlarına uygulanmak üzere yayımı tarihinde yürürlüğe girecek.

Yatırım teşvik belgesi bazında yapılan yatırım harcamasına yatırıma katkı oranının uygulanmasıyla belirlenen tutarın yüzde 10'luk kısmı, kurumlar vergisi beyannamesinin verilmesi gereken ayı takip eden ikinci ayın sonuna kadar talep edilmesi şartıyla, ÖTV ve KDV hariç olmak üzere tahakkuk etmiş diğer vergi borçlarından terkin edilmek suretiyle kullanılabilecek. Bu madde, 1 Ocak 2022 tarihinden itibaren yapılacak yatırım harcamalarına uygulanmak üzere yayımı tarihinde yürürlüğe girecek.

Kanunla, 1 Ocak 2022'de yürürlüğe girmesi öngörülen konaklama vergisinin yürürlük tarihi 1 Ocak 2023'e ertelendi.

Teklifin, kurumlar vergisi beyan sürelerini düzenleyen iki maddesi ise metinden çıkarıldı.

Meclis Başkanvekili Haydar Akar, birleşimi 19 Ekim Salı günü 15.00'te toplanmak üzere kapattı.
SIRA DEMİRÖREN BORCUNA NE ZAMAN GELECEK?”

Mehmet Şimşek, krediye ilişkin ayrıntıları “banka ve müşteri sırrı” gerekçesiyle açıklamamıştı. Şimdi soru daha da büyüyor: Devletin parası söz konusu olduğunda “sır” perdesi ne zaman kalkacak?
28.09.2026 19:40:00
Haber Merkezi
 
SIRA DEMİRÖREN BORCUNA NE ZAMAN GELECEK?”
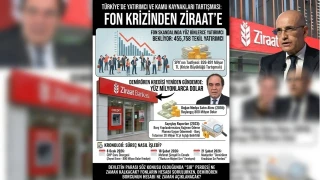
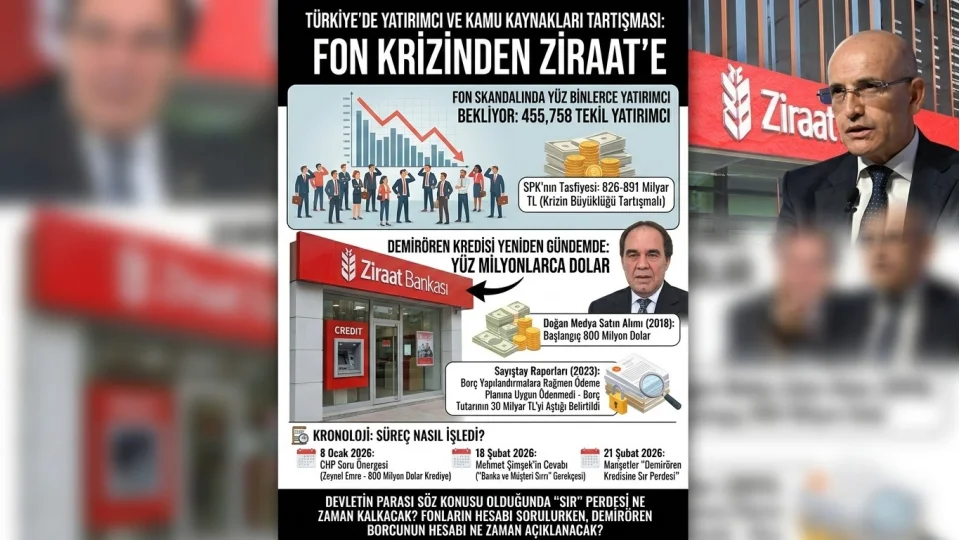
Türkiye'de yüz binlerce yatırımcıyı ilgilendiren fon krizinde paraların akıbeti ve denetim tartışılırken, yıllardır kamuoyunun yanıt beklediği başka bir dosya yeniden gündemde: Ziraat Bankası'ndan Demirören Grubu'na kullandırılan yüz milyonlarca dolarlık kredi. Mehmet Şimşek, krediye ilişkin ayrıntıları "banka ve müşteri sırrı" gerekçesiyle açıklamamıştı. Şimdi soru daha da büyüyor: Devletin parası söz konusu olduğunda "sır" perdesi ne zaman kalkacak?
Fon skandalında yüz binlerce yatırımcı bekliyor

Sermaye Piyasası Kurulu (SPK), 17 Eylül 2026'da 7 portföy yönetim şirketine ait 131 fonun tasfiyesine karar verdi. SPK'nın 23 Eylül'deki açıklamasına göre söz konusu fonlarda 455 bin 758 tekil yatırımcı bulunuyor.
Fon krizinde toplam büyüklük konusunda farklı rakamlar gündeme gelirken, tasfiye kapsamındaki fonların büyüklüğü çeşitli hesaplamalarda 826 milyar lira ile yaklaşık 891 milyar lira arasında gösteriliyor.

Süreç yalnızca finansal kayıplar açısından değil, denetim mekanizmalarının nasıl işlediği açısından da tartışılıyor. Soruşturma kapsamında 24 Eylül itibarıyla tutuklu sayısının 26'ya yükseldiği bildirildi.

BİR TARAFTA YATIRIMCININ PARASI, DİĞER TARAFTA KAMU BANKASININ KREDİSİ

Fon krizinde yüz binlerce yatırımcı parasının ne zaman ve hangi yöntemle geri ödeneceğini beklerken, kamuoyunun yıllardır yanıt aradığı başka bir dosya da yeniden hatırlanıyor.

Demirören Grubu'nun Doğan Medya Grubu'nu satın alma sürecinde Ziraat Bankası'ndan kullandığı 800 milyon dolarlık kredi, uzun süredir tartışma konusu.

Kredinin akıbetine ilişkin TBMM'ye yöneltilen sorulara Hazine ve Maliye Bakanı Mehmet Şimşek'in verdiği yanıtta ise ayrıntılar "banka ve müşteri sırrı" gerekçesiyle açıklanmadı.

NE OLMUŞTU?

Kredi, 2018 yılında Demirören Holding'in Doğan Medya Grubu'nu satın alması sürecinde gündeme geldi. Sayıştay raporlarına yansıyan bilgilere göre başlangıçta 800 milyon dolar olarak ifade edilen kredi, yeniden yapılandırmalar sonrasında 895,6 milyon dolarlık bir borç tutarına ulaştı ve 2022'de yüzde 4 faizle 14 yıl vadeye yayıldı.

Daha sonra Sayıştay'ın 2023 yılı incelemelerinde de borcun yapılandırmalara rağmen ödeme planına uygun şekilde ödenmediği ve 31 Aralık 2023 itibarıyla Demirören'e ilişkin borç tutarının 30 milyar 208 milyon TL'yi aştığı belirtildi.

8 Ocak 2026: CHP Parti Sözcüsü ve İzmir Milletvekili Zeynel Emre, Demirören Grubu'nun Doğan Medya Grubu'nu satın alması için Ziraat Bankası tarafından kullandırıldığı belirtilen 800 milyon dolarlık kredi konusunda Hazine ve Maliye Bakanı Mehmet Şimşek'in yanıtlaması istemiyle TBMM'ye soru önergesi verdi.

18 Şubat 2026: Önergeye Şimşek imzalı yazılı yanıt verildi. Yanıtta, Ziraat Bankası'nın açıklaması aktarıldı ve krediye ilişkin ayrıntıların 5411 sayılı Bankacılık Kanunu'nun 73. maddesindeki "sırların saklanması" hükümleri kapsamında banka/müşteri sırrı olduğu belirtilerek paylaşılmadı.

21 Şubat 2026: Bu yanıt basına 'Demirören kredisine sır perdesi' şeklinde yansıdı.

"SIRA DEMİRÖREN BORCUNA NE ZAMAN GELECEK?"

Fon krizinde SPK'nın müdahalesiyle birlikte "Kim denetledi, riskler neden daha önce görülmedi, yatırımcıların parası nasıl korunacak?" soruları sorulurken, kamu bankası kaynaklarının kullanıldığı Demirören kredisi konusunda da benzer bir şeffaflık tartışması yaşanıyor.

Buradaki kritik fark ise şu: Fon krizinde söz konusu olan yatırımcıların özel tasarrufları, Demirören dosyasında ise kamu bankası Ziraat'ın kullandırdığı kredi.

Dolayısıyla tartışmanın merkezindeki soru yalnızca "borç ne kadar?" değil.

Kamu bankasından verilen yüz milyonlarca dolarlık kredinin bugünkü durumu nedir, ne kadarı tahsil edildi, hangi koşullarda yapılandırıldı ve kamu bu süreçte ne kadar risk üstlendi?

Mehmet Şimşek'in "banka ve müşteri sırrı" gerekçesiyle ayrıntıları açıklamaması, bu soruların ortadan kalktığı anlamına gelmiyor.

Fon krizinin ardından gözler yeniden eski dosyalara çevrilirken, "Fonlardaki paranın hesabı sorulurken, Demirören'in kamu bankasına olan borcunun hesabı ne zaman açıklanacak?" sorusu da yeniden gündeme taşınıyor.

‘Casusluk’ soruşturmasında 3 tutuklama

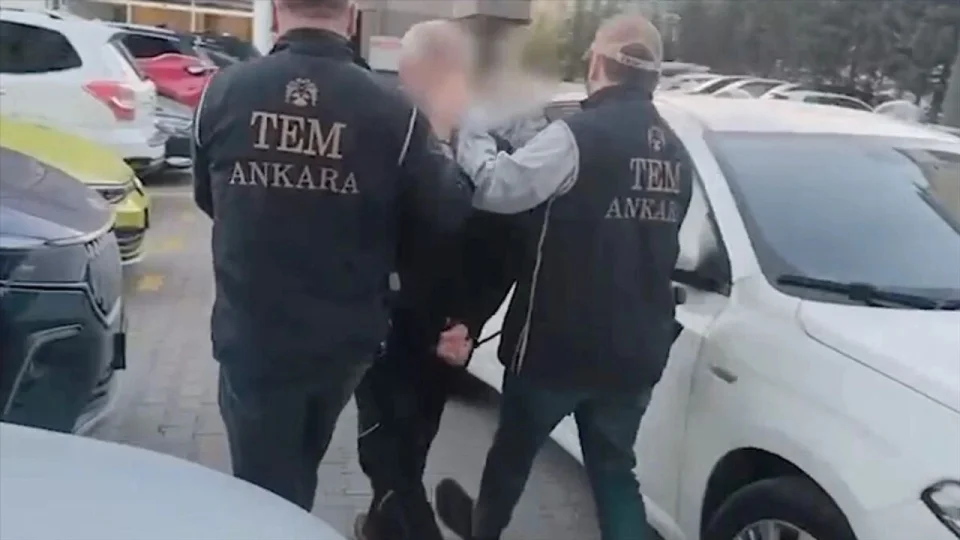
Mali Suçları Araştırma Kurulu (MASAK) Başkanlığının kritik dijital altyapısının geliştirilmesi ve sürdürülmesi süreçlerinde Fetullahçı Terör Örgütü'nün mahrem yapılanmasıyla bağlantılı kişi ve şirketlerin etkili olduğuna yönelik "siyasal veya askeri casusluk" soruşturması kapsamında gözaltına alınan 3 şüpheli tutuklandı

28.09.2026 19:20:00
Anadolu Ajansı
 
‘Casusluk’ soruşturmasında 3 tutuklama

İstanbul Cumhuriyet Başsavcılığınca 2012-2018 yılları arasında MASAK'ın kritik dijital altyapısının geliştirilmesi ve sürdürülmesi süreçlerinde FETÖ/PDY'nin mahrem yapılanmasıyla bağlantılı kişi ve şirketlerin etkili olduğuna yönelik yapılan tespitler doğrultusunda yürütülen soruşturma sürüyor.

Bu kapsamda gözaltına alınan 6 şüphelinin emniyetteki işlemleri tamamlandı. Şüpheliler sağlık kontrolünün ardından Çağlayan'daki İstanbul Adliyesi'ne getirildi.

Savcılıkta ifade veren şüpheliler Eda Aydoğan, Güner Eke, İnönü Akgün Alp ve Zehra Yılmaz tutuklama, Zeki Özcan ve Mehmet Yazıcı adli kontrol talebiyle sulh ceza hakimliğine sevk edildi.

Hakimlik, Eda Aydoğan, Güner Eke ve İnönü Akgün Alp'in tutuklanmasına, Zehra Yılmaz, Zeki Özcan ve Mehmet Yazıcı'nın ise adli kontrol tedbiriyle serbest bırakılmasına karar verdi.

Öte yandan, 2012-2018 arasında MASAK Başkanı olarak görev yapan Mürsel Ali Kaplan, İbrahim Hakkı Polat ve Osman Dereli'nin ise soruşturma kapsamında bugün bilgilerine başvuruldu.

Adalet Bakanı Gürlek'in açıklaması

Adalet Bakanı Akın Gürlek, sosyal medya hesabında, devletin mali istihbarat ağına yönelik casusluk faaliyeti yürütenlerin hukuk önünde hesap vereceğini açıklamıştı.

Açıklamada, "MASAK'ta kullanılan Entegre Mali İstihbarat Sistemi'ne (EMİS) yönelik yetkisiz işlemler ve sistem kayıtlarının güvenliğine ilişkin önemli bulgulara ulaşıldığını" ve "Soruşturmada, 2012-2018 yılları arasında MASAK'ın kritik dijital altyapısının geliştirilmesi ve sürdürülmesi süreçlerinde FETÖ/PDY'nin mahrem yapılanmasıyla bağlantılı kişi ve şirketlerin etkili olduğuna ilişkin tespitlere ulaşıldığını" belirtmişti.

Bakan Gürlek, soruşturma kapsamında aralarında olay tarihinde MASAK Başkan Yardımcısı olarak görev yapan kişinin de bulunduğu 22 şüpheli hakkında adli işlem başlatıldığını, 5 şüphelinin gözaltına alındığını, yurt dışında olduğu belirlenen 16 şüpheli hakkında siyasi ve askeri casusluk suçundan yakalama kararı çıkartıldığını ve 1 şüphelinin yakalanmasına yönelik çalışmaların sürdüğünü açıklamıştı.

Gürlek, "Soruşturma kapsamında AGMLAB AŞ ve MRD AŞ'ye mahkeme kararıyla el konulmuş ve Tasarruf Mevduatı Sigorta Fonu kayyum olarak atanmıştır. İlgili dönemlerde MASAK Başkanlığı görevinde bulunan üç eski başkanın da adli makamlarca ifadelerine başvurulacaktır." demişti. 

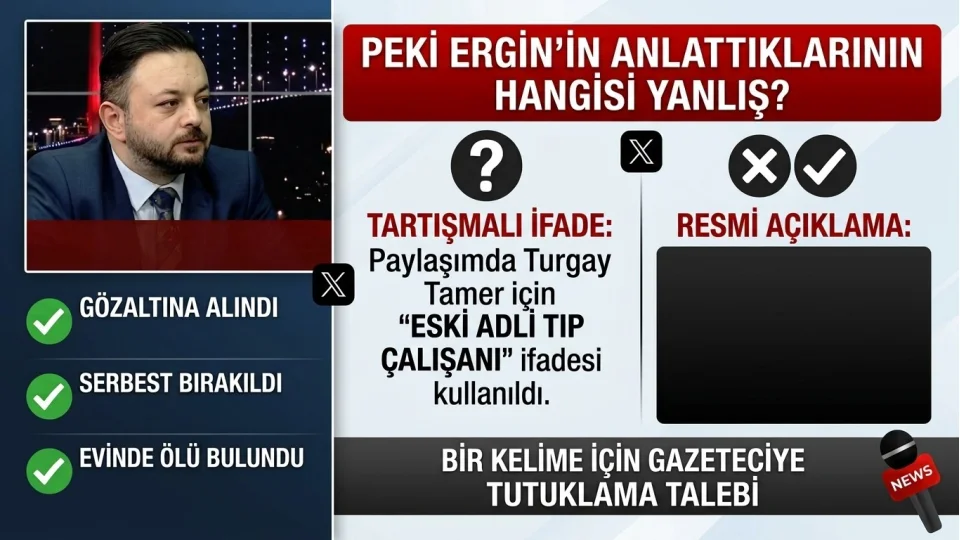
Fatih Ergin’in anlattıklarının hangisi yanlış?

Gazeteci Fatih Ergin, Kaşif Kozinoğlu’nun ölümüne ilişkin soruşturma kapsamında yaptığı sosyal medya paylaşımı nedeniyle “halkı yanıltıcı bilgiyi alenen yayma” suçlamasıyla tutuklama talebiyle hakimliğe sevk edildi

28.09.2026 18:47:00
Haber Merkezi
 
Fatih Ergin’in anlattıklarının hangisi yanlış?
Gazeteci Fatih Ergin, Kaşif Kozinoğlu'nun ölümüne ilişkin soruşturma kapsamında yaptığı sosyal medya paylaşımı nedeniyle "halkı yanıltıcı bilgiyi alenen yayma" suçlamasıyla tutuklama talebiyle hakimliğe sevk edildi.

Peki, Ergin'in paylaşımında hangi bilgiler yanlış, hangileri doğru? Kaynaklar karşılaştırıldığında tartışmanın merkezinde tek bir ifade bulunuyor: "eski Adli Tıp çalışanı."

Gazeteci Fatih Ergin, Kaşif Kozinoğlu'nun ölümüne ilişkin yeniden yürütülen soruşturma kapsamında gözaltına alınan Turgay Tamer'in daha sonra evinde ölü bulunmasına ilişkin sosyal medya hesabından paylaşım yaptı.

Ergin'in paylaşımında Tamer'in Kozinoğlu soruşturması kapsamında gözaltına alındığı, 14'ünde serbest bırakıldığı ve daha sonra evinde ölü bulunduğu aktarıldı.

Bu olayların önemli bölümü farklı haber kaynaklarında da yer aldı.

"GÖZALTINA ALINDI" BİLGİSİ DOĞRU

Turgay Tamer'in Kaşif Kozinoğlu soruşturması kapsamında gözaltına alındığı doğrulanıyor.

DHA'nın haberine göre Tamer, yaklaşık iki hafta önce soruşturma kapsamında gözaltına alındı ve "yurt dışına çıkış yasağı" şeklindeki adli kontrol tedbiriyle serbest bırakıldı.

Dolayısıyla Ergin'in "Tamer, kısa süre önce Kozinoğlu soruşturması kapsamında gözaltına alınıp serbest bırakılmıştı" şeklindeki aktarımının bu bölümü kaynaklarla örtüşüyor.

"SERBEST BIRAKILDI" BİLGİSİ DOĞRU

Tamer'in gözaltı işleminin ardından serbest bırakıldığı da doğrulanıyor.

DHA, Tamer'in adli kontrol tedbiri uygulanarak serbest bırakıldığını bildirirken, soruşturmayla ilgili diğer haberlerde de aynı bilgi yer alıyor.

"EVİNDE ÖLÜ BULUNDU" BİLGİSİ DE DOĞRU

Ergin'in paylaşımındaki en önemli bilgilerden biri olan Tamer'in evinde ölü bulunması da doğrulanıyor.

Tamer, Büyükçekmece'deki evinde eşi tarafından yerde yatarken bulundu. Sağlık ekipleri Tamer'in hayatını kaybettiğini belirledi. Cenazesi kesin ölüm nedeninin belirlenmesi amacıyla Adli Tıp Kurumu morguna gönderildi. DHA, ilk incelemede ölümün şüpheli bulunduğunu aktardı.

Dolayısıyla "evinde ölü bulundu" bilgisi de doğrulanmış durumda.

PEKİ YANLIŞ OLAN NE?

Tartışmanın asıl noktası Turgay Tamer'in mesleki tanımı.

Ergin'in paylaşımında Tamer için "eski Adli Tıp çalışanı" ifadesinin kullanıldığı aktarılıyor.

Ancak Silivri Cumhuriyet Başsavcılığı'nın açıklamasına göre Tamer, Adli Tıp doktoru değildi. Tamer, Kozinoğlu'nun tutuklu bulunduğu dönemde cezaevinde kampüs doktoru olarak görev yapıyordu. Başsavcılık ayrıca Tamer'in Kozinoğlu'nun sağlık durumunun kötüleştiğinden haberdar edilmediğini ve Kozinoğlu'na herhangi bir tıbbi müdahalede bulunmadığını açıkladı.

Yani resmi açıklamaya göre yanlış olan nokta Tamer'in "Adli Tıp çalışanı" olarak nitelendirilmesi.

BİR İFADE, TUTUKLAMA TALEBİ

Ergin'in gözaltına alınmasının ve ardından tutuklama talebiyle hakimliğe sevk edilmesinin, söz konusu paylaşım üzerinden yürütüldüğü haberleştirildi. Ergin hakkında "halkı yanıltıcı bilgiyi alenen yayma" suçlamasının yanı sıra, suçun basın ve yayın yoluyla işlendiği iddiasının da bulunduğu bildirildi.

Burada dikkat çeken tablo şu:

Tamer'in gözaltına alınması: doğrulanıyor.

Tamer'in serbest bırakılması: doğrulanıyor.

Tamer'in daha sonra evinde ölü bulunması: doğrulanıyor.

Tamer'in cezaevinde görev yapmış doktor olması: doğrulanıyor.

Tamer'in "Adli Tıp çalışanı" olması: Başsavcılık tarafından reddediliyor.

Dolayısıyla Ergin'in paylaşımındaki olayların tamamının yanlış olduğu söylenemiyor. Tartışmalı olan, Tamer'in görevine ilişkin kullanılan ifade.

GAZETECİLİKTE HATA NEREDE BİTER, SUÇ NEREDE BAŞLAR?

Fatih Ergin dosyasında hukuki sürecin nasıl sonuçlanacağı henüz belli değil. Ancak mevcut bilgiler üzerinden bakıldığında tartışma, paylaşımın ana olay örgüsünün yanlış olup olmadığı ile bir meslek tanımındaki hatanın "halkı yanıltıcı bilgi" kapsamında değerlendirilip değerlendirilemeyeceği noktasında düğümleniyor.

Ergin'in tutuklama talebiyle hakimliğe sevk edilmesiyle birlikte kamuoyunun önündeki soru da şu:

Bir gazetecinin haberindeki tek bir yanlış ifade, paylaşımın diğer bölümleri doğru olsa dahi "halkı yanıltıcı bilgiyi alenen yayma" suçlamasıyla tutuklama talebine dayanak yapılabilir mi?

Komedyen Deniz Göktaş ilk duruşmada tahliye edildi

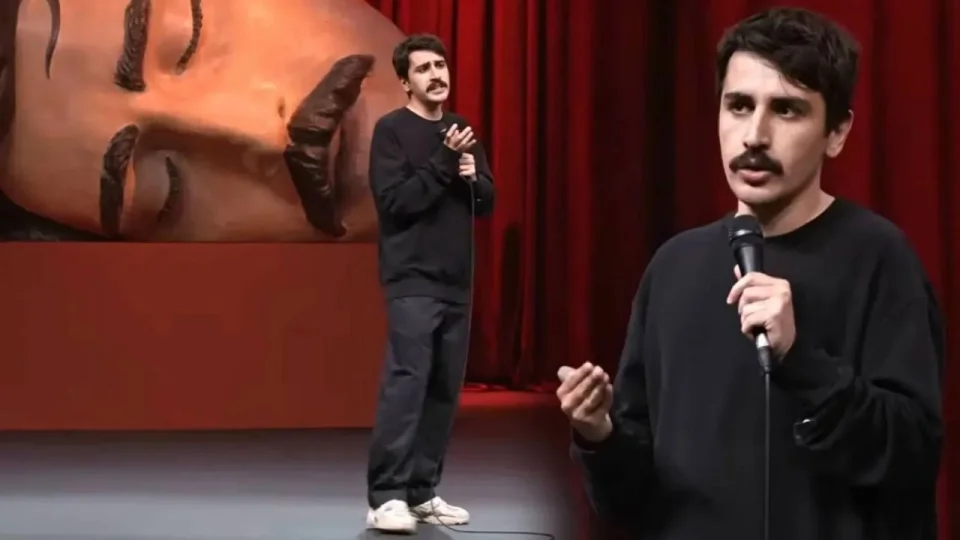
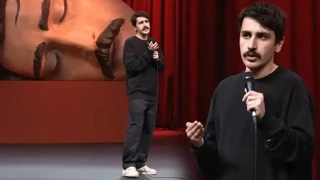
"Ölü Deniz" isimli stand-up gösterisindeki şakaları gerekçe gösterilerek 88 gündür "kuyu tipi" cezaevinde tutulan komedyen Deniz Göktaş, çıkarıldığı ilk duruşmada tahliye edildi. Mahkeme Göktaş'a toplam 1 yıl 7 ay hapis cezası verirken, hükümle birlikte serbest bırakılmasına hükmetti

28.09.2026 16:10:00
Haber Merkezi
 
Komedyen Deniz Göktaş ilk duruşmada tahliye edildi
YouTube üzerinden yayımladığı "Ölü Deniz" adlı stand-up gösterisi nedeniyle hakkında soruşturma başlatılan ve 3 Temmuz'dan bu yana cezaevinde bulunan ünlü komedyen Deniz Göktaş, İstanbul 14. Asliye Ceza Mahkemesi'nde ilk kez hâkim karşısına çıktı. Hakkında 12 yıl 2 aya kadar hapis cezası talep edilen davanın ilk duruşmasında mahkeme, Göktaş hakkında tahliye kararı verdi.

Yoğun güvenlik önlemlerinin alındığı ve salon yetersizliği nedeniyle İstanbul 4. Ağır Ceza Mahkemesi salonunda görülen duruşmayı siyasi parti temsilcileri, çok sayıda gazeteci, avukat ve yurttaş takip etti.

İki suçtan ceza, bir suçtan beraat

Kararını açıklayan mahkeme heyeti, Deniz Göktaş'ı "Cumhurbaşkanına alenen hakaret" suçundan 11 ay 20 gün, "halkı kin ve düşmanlığa alenen tahrik veya aşağılama" suçundan ise 7 ay 15 gün olmak üzere toplam 1 yıl 7 ay 5 gün hapis cezasına çarptırdı. "Daltonlar Çetesi" ile ilgili yaptığı espriler nedeniyle yöneltilen "suçu ve suçluyu övme" suçlamasından ise beraatine hükmedilen Göktaş, aldığı cezaların hükmüyle birlikte tahliye edildi.

"Cümle başına 22 gün hücrede kaldım"

Çorlu Karatepe Yüksek Güvenlikli Kapalı Ceza İnfaz Kurumu'nda (kuyu tipi cezaevi) tek kişilik hücrede geçirdiği 88 günü anlatarak savunmasına başlayan Deniz Göktaş, mizahın suç sayılamayacağını vurguladı. Göktaş savunmasında şu ifadelere yer verdi:

"3 Temmuz'dan beri kuyu tipi bir cezaevinde güneş görmeden, başka hiçbir insan temasım olmadan hücredeyim. Harbiye'de kurduğum 4 cümle ile suçlanıyorum ve kurduğum cümle başına tam 22 gündür hücredeyim. Yasalar değişmedi. Değişen ne? Şaka kaldıramayan, eleştiri kaldıramayan kırılgan yöneticiler."

Cumhurbaşkanı Erdoğan'a yönelik kullandığı "diktatör" ifadesinin hakaret değil, siyasi bir betimleme olduğunu savunan komedyen, "Bu coğrafyanın yüzlerce yıllık geleneği olan hicve açık olunmalıdır" dedi. İddianamedeki "oruç tutan canlı bombalar" ve "dalgıçlar (haşema)" şakalarının ise toplumsal gerginliklerin mizahi bir dille dışa vurumu olduğunu ekledi.

Adliyede yaşananları anlattı: "Zorla Kılıçdaroğlu ile görüştürüldüm"

Göktaş savunmasında, gözaltına alınma ve tutuklanma sürecindeki usulsüzlüklere de dikkat çekti. Yurt dışı tatilini kendi isteğiyle yarıda keserek Türkiye'ye döndüğünü belirten Göktaş, havalimanında ters kelepçeyle gözaltına alındığını söyledi. Göktaş, Çağlayan Adliyesi'nde yaşadığı ilginç bir anıyı da mahkeme salonunda paylaştı:

"Hâkimliğe çıkarılmayı beklerken bana üç kez 'Kemal Kılıçdaroğlu ile görüşmek istiyor musun?' diye soruldu. Görüşmek istemediğimi net bir şekilde söylememe rağmen emrivakiyle adliye koridorunda kendisiyle görüştürüldüm. Ters kelepçe yetmezmiş gibi bir de Kılıçdaroğlu ile görüştürüldüm. Kılıçdaroğlu bana 'Niye döndün, imkanım olsa bir dakika durmam burada' demeyen tek kişiydi."

88 günlük belirsiz bekleyişin ardından özgürlüğüne kavuşan Deniz Göktaş'ın tahliye kararı, adliye koridorlarında ve sosyal medyada büyük bir sevinçle karşılandı.

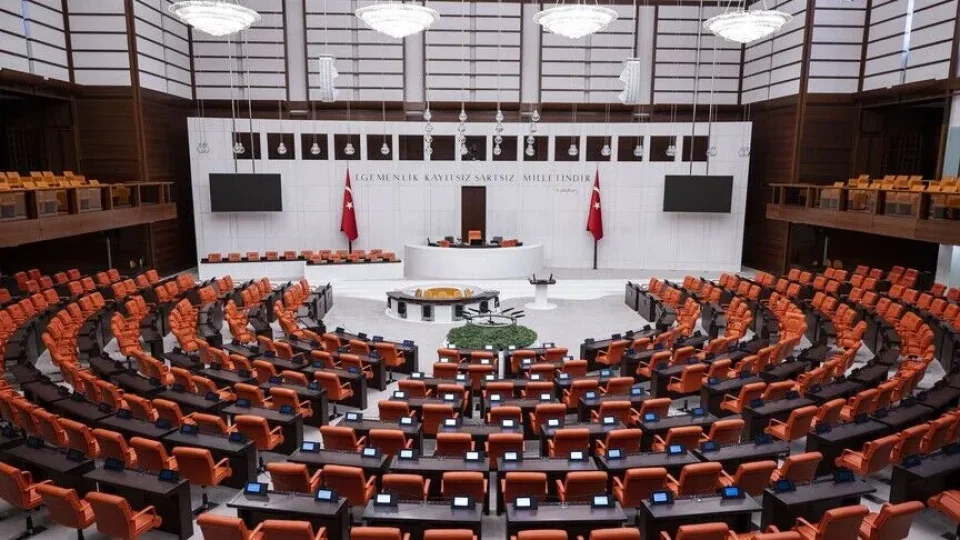
TBMM Genel Kurulu, 51 günlük aranın ardından yasama çalışmalarına 1 Ekim'de başlayacak

TBMM Genel Kurulu, 51 günlük aranın ardından yasama çalışmalarına 1 Ekim'de başlayacak

28.09.2026 13:35:00
AA
 
TBMM Genel Kurulu, 51 günlük aranın ardından yasama çalışmalarına 1 Ekim'de başlayacak
TBMM Başkanı Numan Kurtulmuş'un katılımıyla, 28. Dönem 5. Yasama Yılı açılışı dolayısıyla ilk olarak Meclis'teki Atatürk Anıtı'na saat 13.00'te çelenk konulacak, saygı duruşunda bulunulacak ve İstiklal Marşı okunacak.

Anıttaki törenin ardından TBMM Genel Kurulu, TBMM Başkanı Kurtulmuş başkanlığında saat 14.00'te açılacak.

Kurtulmuş, yapacağı sunuş konuşması sonrasında Genel Kurul'a Cumhurbaşkanı Recep Tayyip Erdoğan'ı takdim edecek, ardından İstiklal Marşı okunacak. Daha sonra Cumhurbaşkanı Erdoğan, Genel Kurul'a hitap edecek.

Meclis başkanlarının yasama yılı açılışı dolayısıyla geleneksel olarak verdiği resepsiyon, Kurtulmuş'un ev sahipliğinde TBMM Tören Salonu'nda saat 18.30'da gerçekleştirilecek.

Yasama yılının açılışında devlet protokolü ile davetiye gönderilen izleyiciler dışında TBMM'ye ziyaretçi kabul edilmeyecek.

Genel Kurul, yeni yasama yılının ilk mesaisini 6 Ekim'de yapacak.

Yeni Parti’nin hafta sonu düzenlenen ilçe başkanlıkları ön seçimleri kapsamında, Ankara’da sandık başına giden üyelerin oylarıyla 13 ilçe başkanı belli oldu

Yeni Parti’nin hafta sonu düzenlenen ilçe başkanlıkları ön seçimleri kapsamında, Ankara’da sandık başına giden üyelerin oylarıyla 13 ilçe başkanı belli oldu

28.09.2026 13:00:00
Haber Merkezi
 
 Yeni Parti’nin hafta sonu düzenlenen ilçe başkanlıkları ön seçimleri kapsamında, Ankara’da sandık başına giden üyelerin oylarıyla 13 ilçe başkanı belli oldu
 Yeni Parti’nin hafta sonu düzenlenen ilçe başkanlıkları ön seçimleri kapsamında, Ankara’da sandık başına giden üyelerin oylarıyla 13 ilçe başkanı belli oldu
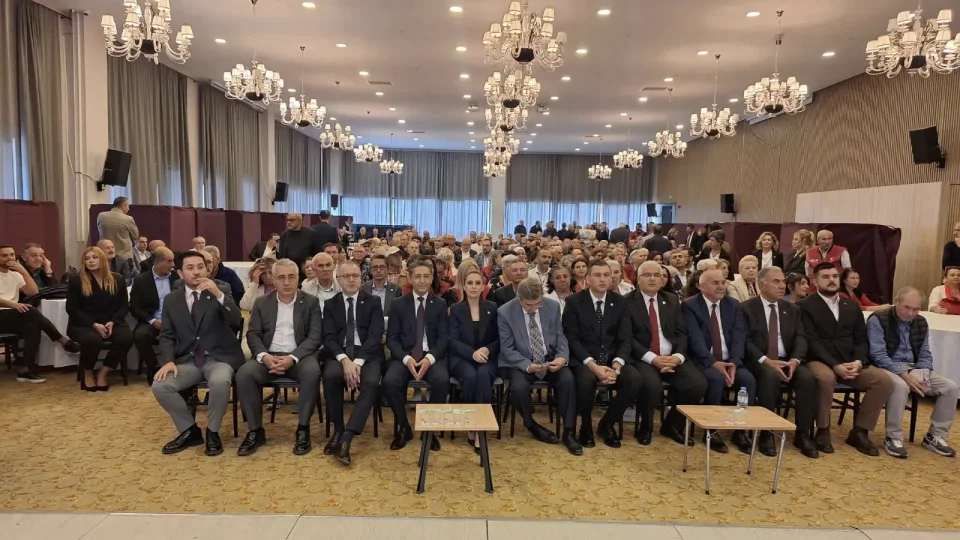
Yeni Parti'nin hafta sonu düzenlenen ilçe başkanlıkları ön seçimleri kapsamında, Ankara'da sandık başına giden üyelerin oylarıyla 13 ilçe başkanı belli oldu.

Yeni Parti'nin ilçe ön seçimleri 26-27 Eylül tarihlerinde, Türkiye genelinde kurulan sandıklarla gerçekleştirildi. 26 Ağustos tarihine kadar partiye üye olan tüm üyelerin oy kullanabildiği seçimlerde, Ankara'da da 13 ilçede sandık kuruldu. Ön seçim sonuçlarına göre Ankara'nın 13 ilçe başkanı şöyle:

Akyurt - Yalçın İpek

Altındağ - Gökhan Urun

Ayaş - Fatih Öztürk

Çankaya - Ercan Başal

Elmadağ - Mehmet Kurusakız

Etimesgut - Özgür Şahbaz

Gölbaşı - Nazım Sağlam

Keçiören - Görkem Cevahir Yıldırım

Mamak - Şeref Demirbaş

Nallıhan - Mustafa Sarıkaya

Pursaklar - Hüseyin Benek

Sincan - Önder Ağdede

Yenimahalle - Halil Alankuş

İBB davasının 88. duruşması başladı

İBB davasına ilişkin 57'si tutuklu 436 sanığın yargılandığı davanın 88. duruşması başladı

28.09.2026 12:09:00
Anadolu Ajansı
 
İBB davasının 88. duruşması başladı

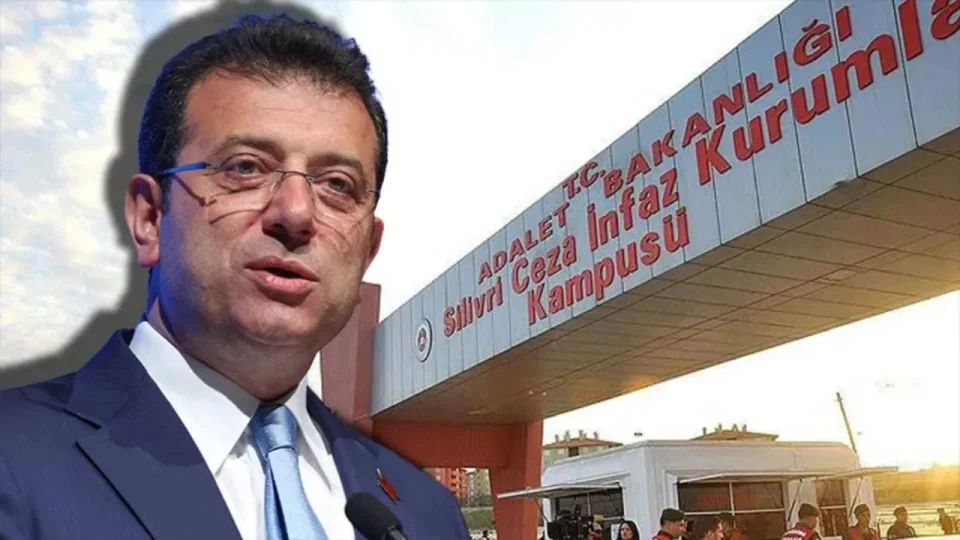
İstanbul 33. Ağır Ceza Mahkemesince, Marmara Kapalı Ceza İnfaz Kurumu karşısındaki salonda görülen duruşmaya, görevlerinden uzaklaştırılan İstanbul Büyükşehir Belediye (İBB) Başkanı Ekrem İmamoğlu ile Beylikdüzü Belediye Başkanı Mehmet Murat Çalık ve Medya AŞ Yönetim Kurulu Başkanı Murat Ongun'un da aralarında bulunduğu bazı tutuklu sanıklar katıldı.

Bazı tutuksuz sanıklar ile avukatlarının da bulunduğu duruşmada, sanıkların yakınları izleyici olarak yer aldı.

Duruşma, tutuksuz sanıkların savunmalarının alınmasıyla devam ediyor.

İddianameden

İstanbul Cumhuriyet Başsavcılığı Örgütlü Suçlar Soruşturma Bürosunca hazırlanan iddianamede, Mülkiye Teftiş Kurulu Başkanlığı "ihbar eden" sıfatıyla, Hazine ve Maliye, İçişleri, Enerji ve Tabii Kaynaklar, Tarım ve Orman bakanlıkları ile İstanbul Çevre, Şehircilik ve İklim Değişikliği İl Müdürlüğü, İBB Başkanlığı ve Şişli Belediye Başkanlığı "suçtan zarar gören" sıfatıyla yer alıyor.

İddianamede, 16 kişi "müşteki", 7'si firari, 5'i "müşteki sanık" olmak üzere toplam 407 kişi "sanık" olarak bulunuyor.

Suç örgütünün kurulduğu 2014'ten bugüne kadarki faaliyetleri anlatılan iddianamede, "İddianameye konu 143 eyleme ilişkin elde olunan menfaat ile sebep olunan kamu zararının, suç tarihleri itibarıyla (güncel değeri hariç) toplamda menkul olarak yaklaşık 160 milyar lira ve 24 milyon dolar, gayrimenkul olarak ise İstanbul ile ülke genelinde 95 taşınmazdan ibaret (örgüt elebaşı ve yöneticilerinin suç gelirlerinden elde ettikleri mal varlıkları hariç) olduğuna" ilişkin değerlendirme yapılıyor.

İddianamede yer alan örgüt şemasında, sanık Ekrem İmamoğlu'nun "örgüt elebaşı", sanıklar Murat Ongun, Fatih Keleş, Adem Soytekin, Ertan Yıldız, Hüseyin Gün ile firari sanık Murat Gülibrahimoğlu'nun da "örgüt yöneticisi" olduğu belirtiliyor.

Şemada, 10 örgüt üyesinin Ekrem İmamoğlu'na doğrudan bağlı olduğu aktarılarak örgüt üyelerinden 77'sinin Fatih Keleş'e, 35'inin Murat Ongun'a, 8'inin Ertan Yıldız'a, 7'sinin Hüseyin Gün'e, 6'sının Murat Gülibrahimoğlu'na ve 6'sının da Adem Soytekin'e bağlı olduğu gösteriliyor.

İddianamede, Ekrem İmamoğlu'nun "suç işleme amacıyla örgüt kurmak", "kişisel verilerin kaydedilmesi", "kişisel verileri ele geçirme ve yayma", "suç delillerini gizleme", "haberleşmenin engellenmesi", "kamu malına zarar verme", "rüşvet", "halkı yanıltıcı bilgiyi alenen yayma", "irtikap", "kamu, kurum ve kuruluşları zararına dolandırıcılık", "suçtan kaynaklanan malvarlığı değerlerini aklama", "ihaleye fesat karıştırma", "çevrenin kasten kirletilmesi", "Vergi Usul Kanunu'na muhalefet", "Orman Kanunu'na muhalefet" ve "Maden Kanunu'na muhalefet" suçlarından toplam 849 yıldan 2 bin 430 yıl 6 aya kadar hapisle cezalandırılması isteniyor.

İddianamede, Keleş'in 48 kez "rüşvet", "rüşvet alma" ve "rüşvet verme", 55 kez "ihaleye fesat karıştırma", 39 kez "kamu kurum ve kuruluşlarının zararına dolandırıcılık", 8 kez "suç gelirlerini aklama", "Maden Kanunu'na muhalefet", "Orman Kanunu'na muhalefet", "çevre kirliliğine neden olma", "Vergi Usul Kanunu'na muhalefet", "irtikap", "suç delillerini yok etme, gizleme veya değiştirme" ile "haberleşmenin engellenmesi" suçlarından 556 yıl 8 aydan 1542 yıl 8 aya kadar hapisle cezalandırılması talep ediliyor.

Ongun'un "rüşvet" ve 53 kez "ihaleye fesat karıştırma", 33 kez "kamu kurum ve kuruluşlarının zararına dolandırıcılık", "kişisel verileri başkasına verme, yayma veya ele geçirme", "halkı yanıltıcı bilgiyi alenen yayma" ile "suç gelirlerini aklama" suçlarından 287 yıl 6 aydan 779 yıl 6 aya kadar hapis cezasına çarptırılması istenen iddianamede, Yıldız'ın "rüşvet", "ihaleye fesat karıştırma", "kamu kurum ve kuruluşlarının zararına dolandırıcılık" suçlarından 86 yıldan 251 yıla kadar hapsi öngörülüyor.

İddianamede, Soytekin'in "rüşvet", "zincirleme şekilde rüşvet", "irtikap" ve "suç gelirlerini aklama" suçlarından 67 yıldan 194 yıla kadar hapisle cezalandırılması talep edilirken, Gülibrahimoğlu'nun "kamu kurum ve kuruluşlarının zararına dolandırıcılık", "suç gelirlerini aklama", "evrakta sahtecilik", "Maden Kanunu'na muhalefet", "Orman Kanunu'na muhalefet", "çevre kirliliğine neden olma" ve "Vergi Usul Kanunu'na muhalefet" suçlarından 19 yıl 6 aydan 51 yıla kadar hapisle cezalandırılması isteniyor.

Gün'ün "suç işlemek amacıyla örgüt kurma", "kişisel verileri başkasına verme, yayma veya ele geçirme" suçlarından 20 yıldan 40 yıla kadar hapsi talep edilen iddianamede, örgüt yöneticisi konumundaki bu sanıkların, örgütün kendilerine bağlı yapılanmalarının faaliyeti çerçevesinde işlenen bütün suçlardan ayrıca fail olarak cezalandırılmalarına karar verilmesi gerektiği belirtiliyor.

İddianamede, yakalandıktan sonra örgütün yapısı ve faaliyeti çerçevesinde işlenen suçlarla ilgili bilgi veren örgüt yöneticisi sanıklardan Adem Soytekin, Hüseyin Gün ve Ertan Yıldız hakkında "etkin pişmanlık" hükümlerinin uygulanması isteniyor.

Tutuklanmasının ardından görevinden uzaklaştırılan Şişli Belediye Başkanı Resul Emrah Şahan hakkında 5 kez "rüşvet alma", 2 kez "irtikap", "kişisel verilerin hukuka aykırı kaydedilmesi", "kişisel verileri hukuka aykırı olarak verme veya ele geçirme" ve "suç işlemek amacıyla kurulan örgüte üye olma" suçlarından toplamda 35 yıldan 91 yıla kadar hapis cezası istemine yer verilen iddianamede, tutuklanmasının ardından görevinden uzaklaştırılan Beylikdüzü Belediye Başkanı Mehmet Murat Çalık'ın ise 7 kez "rüşvet alma" ve "suç işlemek amacıyla kurulan örgüte üye olma" suçlarından toplam 30 yıldan 88 yıla kadar hapisle cezalandırılması talep ediliyor.

Birleşen dosya

Beyoğlu Belediye Başkanlığı görevinden uzaklaştırılan İnan Güney'in de aralarında bulunduğu 7 sanık hakkında hazırlanan iddianame de bu davayla birleştirilmişti.

İddianamede, sanıklar İnan Güney, İsmail Akkaya, Seyhan Özcan, Veysel Eren Güven, Sabriye Akkaya, Mehmet Akif Bulut ve Deniz Göleli'nin "suç işlemek amacıyla kurulan örgüte üye olmamakla birlikte yardım etme" ile "kamu kurum ve kuruluşlarının zararına dolandırıcılık" suçlarından 9 yıl 8 aydan 31 yıl 8'er aya kadar hapisle cezalandırılmaları isteniyor.

Birleşen ikinci dosya

Ağaç ve Peyzaj AŞ üzerinden usulsüzce kurgusal ihale sistematiği işletilerek ihalelere fesat karıştırıldığı iddiasıyla yürütülen soruşturma tamamlanmış ve 29 sanık hakkında hazırlanan iddianame de bu davayla birleştirilmişti.

Sanıklar Ekrem İmamoğlu, Fatih Keleş ve Ali Sukas'ın "ihaleye fesat karıştırma", "resmi belgede sahtecilik", "rüşvet alma ve verme" ile "rüşvete aracılık etme" suçlarından 62'şer yıldan 168'er yıla kadar hapisle cezalandırılmaları, diğer 26 sanık hakkında ise aynı suçlardan 3 yıldan 168 yıla kadar değişen sürelerde hapis cezası isteniyor.

Yargılama sürecinde, birleşen dosyalarla birlikte 59 sanığın tahliye edilmesiyle davada 57 tutuklu sanık bulunuyor.

Gaziantep’teki kazada ölen 7 kişinin kimlikleri belli oldu

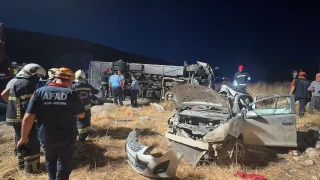
Gaziantep-Nurdağı kara yolunda yolcu otobüsü ile otomobilin kafa kafaya çarpıştığı feci kazada hayatını kaybeden 2'si çocuk 7 kişinin kimlikleri belirlendi. Otomobilde bulunan ve aynı aileden olan kurbanların cenazeleri otopsi işlemlerinin ardından Hatay'a gönderilirken, hastaneye kaldırılan 16 yaralıdan birinin durumunun ciddiyetini koruduğu açıklandı

28.09.2026 11:40:00 / Güncelleme: 28.09.2026 11:43:58
Haber Merkezi
 
Gaziantep’teki kazada ölen 7 kişinin kimlikleri belli oldu
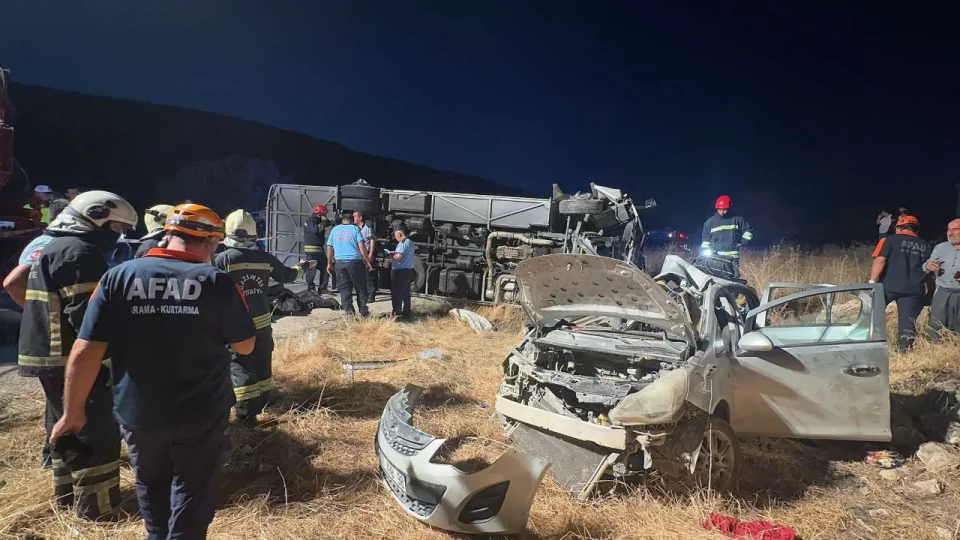
Gaziantep'in Şehitkamil ilçesi kırsal Acaroba Mahallesi yakınlarında dün akşam saat 18.06'da meydana gelen, 34 HBS 100 plakalı yolcu otobüsü ile 31 AHB 98 plakalı otomobilin çarpıştığı feci kazanın bilançosu netleşti.

Hatalı sollama sonucu kontrolden çıkan otomobilin şerit ihlali yaparak otobüsün önüne kırılmasıyla gerçekleşen kazada, adli tıp kurumundaki kimlik tespit çalışmaları tamamlandı.

Aynı aileden 7 can yok oldu

Yapılan incelemelerin ardından otomobilde can veren sürücü ve yolcuların tamamının Hatay nüfusuna kayıtlı akrabalar olduğu belirlendi. Feci kazada hayatını kaybeden vatandaşların isimleri şu şekilde açıklandı:

• Gülistan Özdemir (46)

• Nisanur Özdemir (23)

• Zeynep Alin Özdemir (6 - Çocuk)

• Senem Gökşen (44)

• Atakan Gökşen (1 - Bebek)

• Fatma Balık (73)

• Gülhan Yaman (47) 

Gaziantep Adli Tıp Kurumu morgunda geceden bu yana süren otopsi işlemlerinin tamamlanmasının ardından, 7 kişinin cenazesi ailelerine teslim edilerek defnedilmek üzere memleketleri Hatay'a uğurlandı.

1 kişinin hayati tehlikesi sürüyor

Kazanın ardından yan yatan midibüsten çıkarılarak kentteki çeşitli hastanelere sevk edilen 16 yaralının tedavisi hassasiyetle sürdürülüyor. Gaziantep Vali Yardımcısı İlker Eker, ilk saatlerde otobüsteki yolcuların büyük bölümünün hafif ve orta dereceli yaralanmalara sahip olduğunu bildirmişti.

Ancak gelişmeleri yakından takip eden İçişleri Bakanı Mustafa Çiftçi sosyal medya hesabından yaptığı son güncellemede, yaralılardan 1 vatandaşın sağlık durumunun ciddiyetini koruduğunu ve hayati tehlikesinin devam ettiğini duyurdu. Diğer 15 yaralının ise genel durumlarının iyi olduğu ve hayati risklerinin bulunmadığı öğrenildi.

Gaziantep Cumhuriyet Başsavcılığı tarafından görevlendirilen 1 Başsavcı Vekili ve 2 cumhuriyet savcısı eşliğinde, otobüs içi kameralar ve çevre güvenlik kameraları incelenerek kazayla ilgili geniş çaplı adli tahkikat sürdürülüyor.

Polisler iş bırakacak mı? EGM’den açıklama geldi

Emniyet Teşkilatı Sendikası’nın 28 Eylül’de Türkiye genelinde iş bırakma kararı almasının ardından “polisler greve gidiyor” iddiaları gündeme geldi

28.09.2026 10:37:00
Haber Merkezi
 
Polisler iş bırakacak mı? EGM’den açıklama geldi
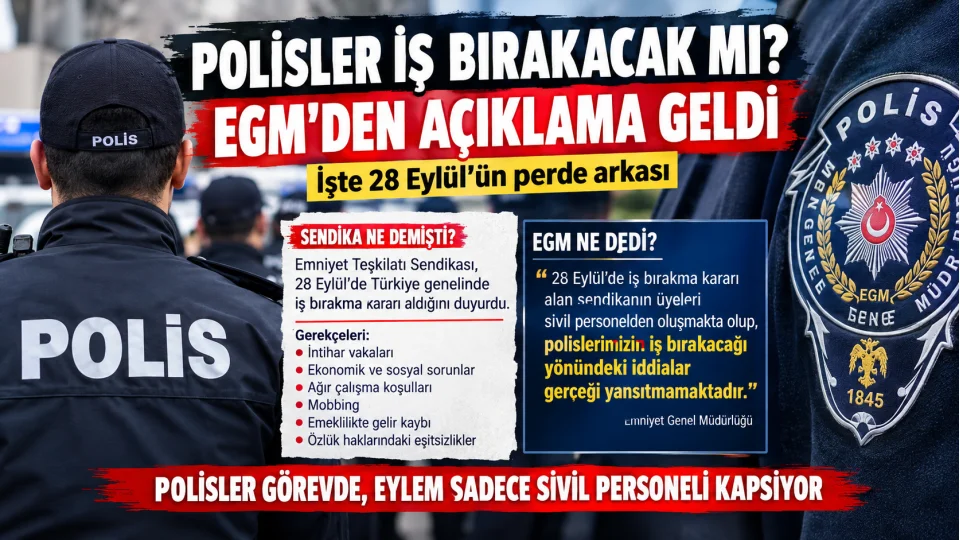
Emniyet Teşkilatı Sendikası'nın 28 Eylül'de Türkiye genelinde iş bırakma kararı almasının ardından "polisler greve gidiyor" iddiaları gündeme geldi. Emniyet Genel Müdürlüğü ise eylemin polisleri kapsamadığını açıkladı.

Emniyet Genel Müdürlüğü (EGM), sosyal medya ve bazı haber sitelerinde yayılan "polisler 28 Eylül'de iş bırakacak" iddialarına ilişkin açıklama yaptı. EGM, iş bırakma kararı alan sendikanın üyelerinin sivil personelden oluştuğunu belirterek polislerin iş bırakacağı yönündeki iddiaların gerçeği yansıtmadığını bildirdi.

Sendika neden iş bırakma kararı aldı?

Tartışmanın başlangıcında ise Emniyet Teşkilatı Sendikası'nın açıklaması bulunuyor. Sendika, 28 Eylül Pazartesi günü öğleden sonra Türkiye genelinde iş bırakma eylemi yapacağını duyurdu.

Sendika kararının gerekçeleri arasında emniyet teşkilatındaki intihar vakaları, ekonomik ve sosyal sorunlar, ağır çalışma koşulları, mobbing, emeklilikte yaşanan gelir kayıpları ve özlük haklarındaki eşitsizlikler gösterildi.

Sendika ayrıca son beş günde yedi emniyet teşkilatı mensubunun yaşamına son verdiğini, Bursa ve İstanbul'da iki teşkilat mensubunun ise intihar girişiminde bulunduğunu açıkladı. Anayasa Mahkemesi önündeki eylem sırasında emekli bir emniyet mensubunun yaşamına son vermesi de açıklamada hatırlatıldı.

"Bu tablo artık görmezden gelinemez"

Sendika, yaşananların ardından yalnızca sorunların dile getirilmesinin yeterli olmadığını belirterek eylem kararı aldığını duyurdu. Açıklamada 3600 ek gösterge, yardımcı hizmetler sınıfının sorunları, eşit işe eşit ücret ve Emniyet Meslek Kanunu gibi başlıklarda çözüm bekleyen sorunlara da dikkat çekildi.

EGM: Polisler eyleme katılmayacak

Tartışmaların "polisler bugün görev bırakacak" şeklinde yayılması üzerine EGM devreye girdi. Kurum, 28 Eylül'deki iş bırakma kararının sendika üyesi sivil personeli ilgilendirdiğini, polislerin iş bırakacağı yönündeki iddiaların ise gerçeği yansıtmadığını açıkladı.

Böylece 28 Eylül'deki iş bırakma tartışmasının, emniyet teşkilatındaki çalışma koşulları ve özlük haklarına ilişkin sorunlardan kaynaklandığı; ancak EGM'ye göre eylemin görevdeki polisleri kapsamadığı ortaya konuldu.

İstanbul'da gök gürültülü sağanak etkili oldu

İstanbul'da gök gürültülü sağanak hayatı olumsuz etkiledi, birçok ilçede su baskınları yaşandı

28.09.2026 06:30:00
AA
 
İstanbul'da gök gürültülü sağanak etkili oldu

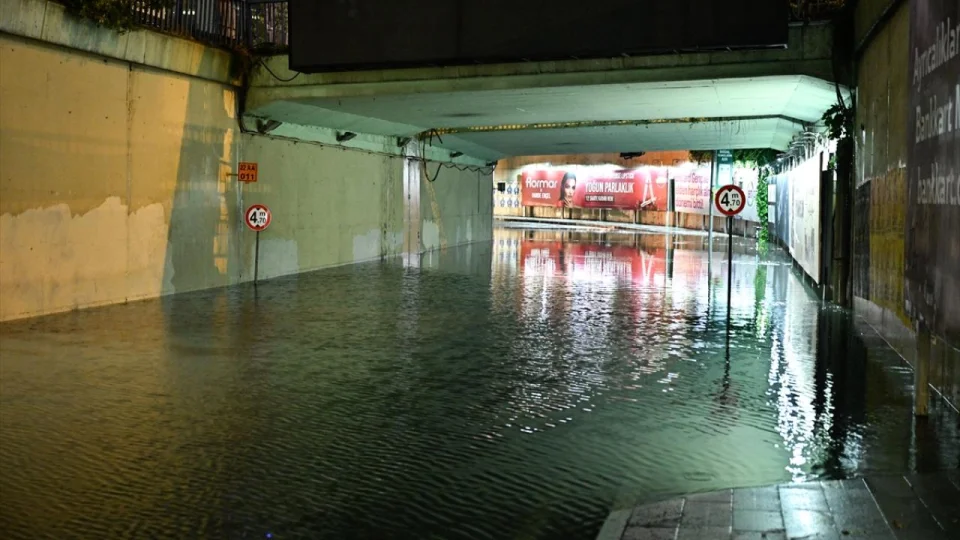
Meteoroloji Genel Müdürlüğünün uyarılarının ardından kentteki bazı bölgelerde kısa süreli etkili olan kuvvetli yağış nedeniyle cadde ve sokaklarda su birikintileri oluşurken bazı alt geçitleri, evleri ve iş yerlerini su bastı.

Avrupa Yakası'nda Beşiktaş, Fatih, Şişli, Bakırköy, Sultangazi, Eyüpsultan, Esenler, Küçükçekmece ve Kağıthane ilçelerinde gök gürültülü sağanak etkisini gösterdi.

Yoğun yağış nedeniyle Zincirlikuyu'daki su basan alt geçitte ekiplerin çalışmaları devam ediyor. Araç trafiğine kapatılan alt geçidin su tahliyesinin sabah saatlerine kadar süreceği öğrenildi.

Fatih'teki Zeyrek Mahallesi Eski Mutaflar Caddesi'nde bir otomobil ile kamyonet çökme sonucu meydana gelen çukura girdi. Çevredeki vatandaşlar araçları iterek, bulundukları yerden çıkardı. Yola şerit çekilerek trafiğe kapatıldı.

Eyüpsultan Merkez Mahallesi Sayfiye Sokak'ta ise binaların arasında kalan arsada yağışın etkisiyle toprak kayması yaşandı. İhbar üzerine bölgeye gelen itfaiye ve AFAD ekiplerince çevredeki binalarda yaşayan 25 kişi tahliye edildi. Bölge, şerit çekilerek emniyete alındı.

Esenler'de Mehmet Akif İnan Caddesi'nde seyir halindeki motosiklet, yağış nedeniyle sürücüsünün direksiyon hakimiyetini kaybetmesi sonucu devrildi. Kazada sürücü ve motosiklet savrulurken, olay anı güvenlik kamerasınca kaydedildi.

Küçükçekmece Kanarya Mahallesi Çalıkuşu Sokak'ta ise bir binanın bodrum katındaki otoparkı su bastı. Vatandaşlar otoparktaki araçlarını kendi imkanlarıyla dışarı çıkardı.

Yağış aralıklarla etkisini sürdürüyor. 

logo

Beşyol Mah. 502. Sok. No: 6/1
Küçükçekmece / İstanbul

Telefon: (212) 624 09 99
E-posta: internet@yenimesaj.com.tr gundogdu@yenimesaj.com.tr


WhatsApp iletişim: (542) 289 52 85


Tüm hakları Yeni Mesaj adına saklıdır: ©1996-2026

Yazılı izin alınmaksızın site içeriğinin fiziki veya elektronik ortamda kopyalanması, çoğaltılması, dağıtılması veya yeniden yayınlanması aksi belirtilmediği sürece yasal yükümlülük altına sokabilir. Daha fazla bilgi almak için telefon veya eposta ile irtibata geçilebilir. Yeni Mesaj Gazetesi'nde yer alan köşe yazıları sebebi ile ortaya çıkabilecek herhangi bir hukuksal, ekonomik, etik sorumluluk ilgili köşe yazarına ait olup Yeni Mesaj Gazetesi herhangi bir yükümlülük kabul etmez. Sözleşmesiz yazar, muhabir ve temsilcilere telif ödemesi yapılmaz.