

BDDK kredi kartlarında asgari ödemeyi yeniden düzenledi
Kredi kartı borçlarında yeni dönem başladı. BDDK, asgari ödeme oranlarını kart limitine göre üç ayrı kademeye böldü
20.11.2026 23:10:00
Haber Merkezi
Haber Merkezi



Kredi kartı borçlarında yeni dönem başladı. BDDK, asgari ödeme oranlarını kart limitine göre üç ayrı kademeye böldü.
Düzenleme, kredi kartı borçlarının kontrol altına alınması ve tüketicilerin borçlarını daha hızlı ödemeye yönlendirilmesi hedefini taşıyor. Ancak yüksek limitli kart sahipleri için aylık ödeme yükü de artabilecek.
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), 19 Kasım 2026 tarihli ve 11605 sayılı Kurul kararıyla kredi kartlarının asgari ödeme oranlarını yeniden belirledi.
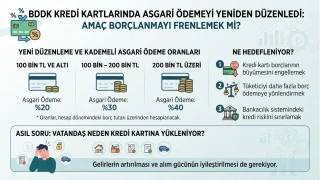
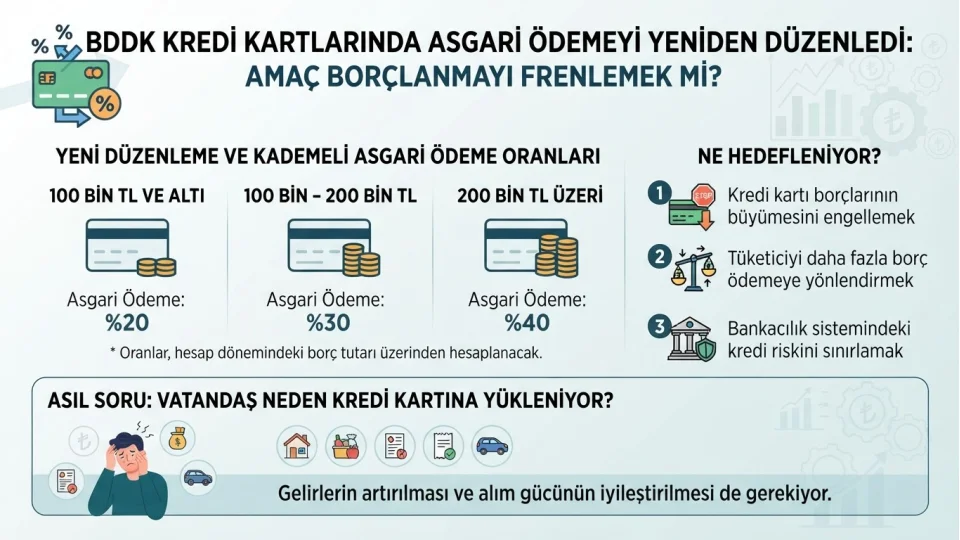
Yeni düzenlemeye göre asgari ödeme tutarları şöyle olacak:
Kredi kartı limiti Asgari ödeme
100 bin TL ve altı %20
100 bin – 200 bin TL %30
200 bin TL üzeri %40
Oranlar, kartın toplam limiti üzerinden değil, hesap dönemindeki borç tutarı üzerinden hesaplanacak.
NE HEDEFLENİYOR?
Düzenlemenin arkasında üç temel hedef bulunuyor:
1. Kredi kartı borçlarının büyümesini engellemek
Asgari ödeme oranlarının yüksek limitli kartlarda yüzde 40 olarak uygulanması, borcun sürekli asgari tutar ödenerek ötelenmesini zorlaştırmayı amaçlıyor.
2. Tüketiciyi daha fazla borç ödemeye yönlendirmek
Özellikle 200 bin TL üzerindeki kartlarda dönem borcunun yüzde 40'ının ödenmesi gerekiyor. Böylece yüksek limitli kart kullananların borçlarını daha hızlı azaltması hedefleniyor.
3. Bankacılık sistemindeki kredi riskini sınırlamak
Kredi kartı borçlarının ödenememesi, bankaların takipteki alacaklarını artırabiliyor. Yeni kademelendirme, bu riskin kontrol altında tutulmasına yönelik bir tedbir olarak değerlendirilebilir.
VATANDAŞIN CEBİNE NASIL YANSIYACAK?
Örneğin dönem borcu 50 bin TL olan bir tüketicinin ödeyeceği asgari tutar, kart limitine göre değişecek:
- Kart limiti 100 bin TL ise: 10 bin TL.
- Kart limiti 150 bin TL ise: 15 bin TL.
- Kart limiti 250 bin TL ise: 20 bin TL.
Burada dikkat çeken nokta şu: Borç aynı olsa bile kart limiti yükseldikçe vatandaşın ödemek zorunda olduğu asgari tutar artıyor.
ASIL SORU: VATANDAŞ NEDEN KREDİ KARTINA YÜKLENİYOR?
Düzenlemenin tartışılması gereken ekonomik boyutu da var.
Gelirinin önemli bölümünü kira, gıda, fatura ve temel ihtiyaçlara ayıran vatandaş, kredi kartını çoğu zaman ek gelir gibi kullanmak zorunda kalıyor.
Bu nedenle kredi kartı borçlarını azaltmak yalnızca asgari ödeme oranlarını değiştirmekle mümkün değil. Gelirlerin artırılması, hayat pahalılığının düşürülmesi ve vatandaşın alım gücünün iyileştirilmesi de gerekiyor.
Borçlanmayı sınırlamak isteyen düzenlemeler yapılırken vatandaşın neden borçlanmak zorunda kaldığı sorusu da yanıtlanmalı.
Düzenleme, kredi kartı borçlarının kontrol altına alınması ve tüketicilerin borçlarını daha hızlı ödemeye yönlendirilmesi hedefini taşıyor. Ancak yüksek limitli kart sahipleri için aylık ödeme yükü de artabilecek.
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), 19 Kasım 2026 tarihli ve 11605 sayılı Kurul kararıyla kredi kartlarının asgari ödeme oranlarını yeniden belirledi.
Yeni düzenlemeye göre asgari ödeme tutarları şöyle olacak:
Kredi kartı limiti Asgari ödeme
100 bin TL ve altı %20
100 bin – 200 bin TL %30
200 bin TL üzeri %40
Oranlar, kartın toplam limiti üzerinden değil, hesap dönemindeki borç tutarı üzerinden hesaplanacak.
NE HEDEFLENİYOR?
Düzenlemenin arkasında üç temel hedef bulunuyor:
1. Kredi kartı borçlarının büyümesini engellemek
Asgari ödeme oranlarının yüksek limitli kartlarda yüzde 40 olarak uygulanması, borcun sürekli asgari tutar ödenerek ötelenmesini zorlaştırmayı amaçlıyor.
2. Tüketiciyi daha fazla borç ödemeye yönlendirmek
Özellikle 200 bin TL üzerindeki kartlarda dönem borcunun yüzde 40'ının ödenmesi gerekiyor. Böylece yüksek limitli kart kullananların borçlarını daha hızlı azaltması hedefleniyor.
3. Bankacılık sistemindeki kredi riskini sınırlamak
Kredi kartı borçlarının ödenememesi, bankaların takipteki alacaklarını artırabiliyor. Yeni kademelendirme, bu riskin kontrol altında tutulmasına yönelik bir tedbir olarak değerlendirilebilir.
VATANDAŞIN CEBİNE NASIL YANSIYACAK?
Örneğin dönem borcu 50 bin TL olan bir tüketicinin ödeyeceği asgari tutar, kart limitine göre değişecek:
- Kart limiti 100 bin TL ise: 10 bin TL.
- Kart limiti 150 bin TL ise: 15 bin TL.
- Kart limiti 250 bin TL ise: 20 bin TL.
Burada dikkat çeken nokta şu: Borç aynı olsa bile kart limiti yükseldikçe vatandaşın ödemek zorunda olduğu asgari tutar artıyor.
ASIL SORU: VATANDAŞ NEDEN KREDİ KARTINA YÜKLENİYOR?
Düzenlemenin tartışılması gereken ekonomik boyutu da var.
Gelirinin önemli bölümünü kira, gıda, fatura ve temel ihtiyaçlara ayıran vatandaş, kredi kartını çoğu zaman ek gelir gibi kullanmak zorunda kalıyor.
Bu nedenle kredi kartı borçlarını azaltmak yalnızca asgari ödeme oranlarını değiştirmekle mümkün değil. Gelirlerin artırılması, hayat pahalılığının düşürülmesi ve vatandaşın alım gücünün iyileştirilmesi de gerekiyor.
Borçlanmayı sınırlamak isteyen düzenlemeler yapılırken vatandaşın neden borçlanmak zorunda kaldığı sorusu da yanıtlanmalı.