logo
28 EYLÜL 2026

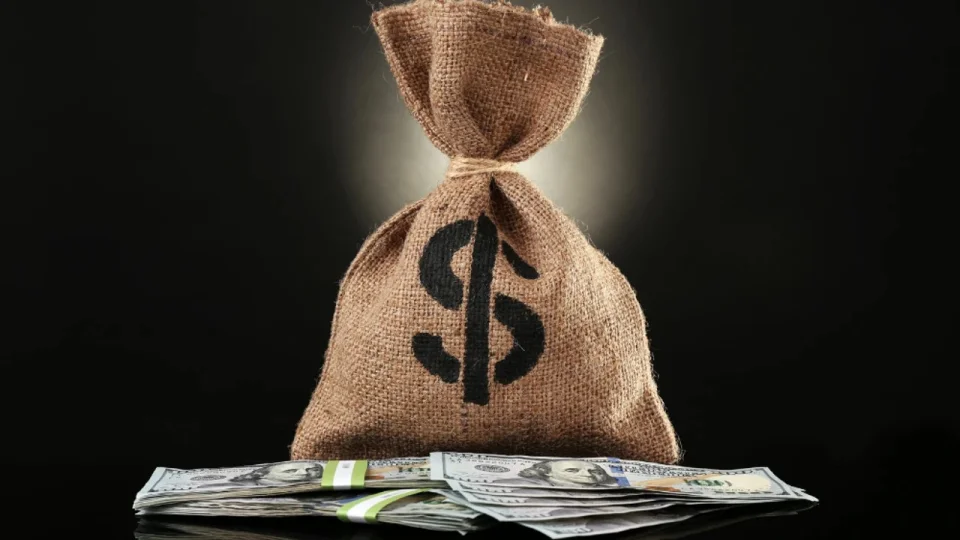
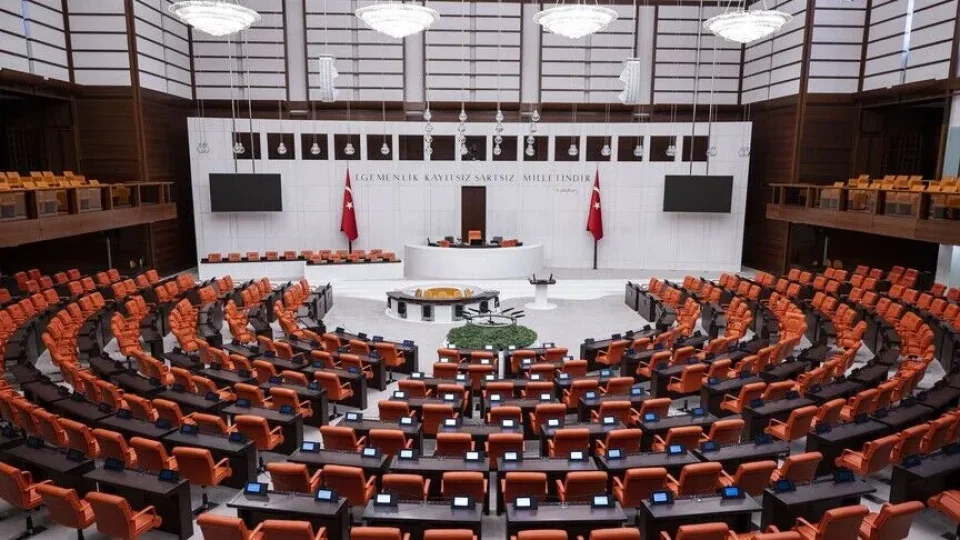
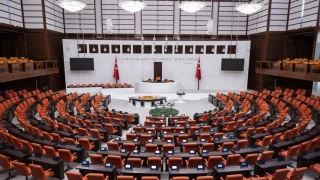
Vergiye yönelik düzenlemeleri de içeren kanun teklifi TBMM Genel Kurulunda kabul edildi

TBMM Genel Kurulunda vergiye yönelik düzenlemeleri de içeren Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi kabul edildi

21.05.2026 07:00:00
AA
 
Vergiye yönelik düzenlemeleri de içeren kanun teklifi TBMM Genel Kurulunda kabul edildi

Kanunla, Amme Alacaklarının Tahsil Usulü Hakkında Kanun'da değişiklik yapılıyor. Buna göre, amme borcunun vadesinde ödenmesi veya haczin tatbiki ya da haczolunmuş malların paraya çevrilmesi amme borçlusunu çok zor duruma düşürecekse, borçlu tarafından yazı ile istenmiş ve teminat gösterilmiş olmak şartıyla, alacaklı amme idaresince veya yetkili kılacağı makamlarca amme alacağı 72 ayı geçmemek üzere ve faiz alınarak tecil olunabilecek.

Amme borçlusunun alacaklı tahsil daireleri itibarıyla tecil edilen borçlarının toplamı 1 milyon lirayı aşmadığı takdirde teminat şartı aranılmayacak. Bu tutarın üzerindeki amme alacaklarının tecilinde, gösterilmesi zorunlu teminat tutarı 1 milyon lirayı aşan kısmın yarısı olacak. Cumhurbaşkanı, bu tutarı 10 katına kadar artırmaya, yarısına kadar indirmeye, yeniden kanuni tutarına getirmeye ve alacaklı amme idareleri itibarıyla bu hadler arasında farklı tutar belirlemeye yetkili olacak.

Veraset ve İntikal Vergisi Kanunu'na eklenen hükümle, ülkeye yabancı kaynak girişini teşvik ederek Gelir Vergisi Kanunu kapsamında Türkiye dışında elde edilen kazanç ve iratları gelir vergisinden müstesna tutulanlardan, bahse konu istisnadan yararlanılan süre içerisinde veraset ve intikal vergisine tabi veraset yoluyla mal intikallerinde alınacak vergi oranı yüzde 1 olacak.

Gelir Vergisi Kanunu'nda yapılan değişiklikle Sanayi ve Teknoloji Bakanlığınca belirlenen kriterleri haiz teknogirişim şirketlerinde çalışan personele işverenler tarafından bedelsiz veya indirimli olarak verilen ve ücret niteliğinde kabul edilen pay senetlerine yönelik gelir vergisi istisnasında düzenleme yapılıyor.

Buna göre, istisnaya konu edilebilecek üst sınır, ilgili yıldaki brüt ücretin iki katı olarak yeniden belirleniyor. Ayrıca bu şekilde iktisap edilen pay senetlerinin elde tutulma süreleri kısaltılarak söz konusu pay senetlerinin iktisap tarihinden itibaren 2 yıl içinde elden çıkarılması halinde istisna edilen verginin tamamı, 3 ila 4 yıl arasında elden çıkarılması halinde istisna edilen verginin yüzde 75'i, 5 ila 6 yıl arasında elden çıkarılması halinde ise istisna edilen verginin yüzde 25'inin gecikme faiziyle işverenden tahsil edilmesi düzenleniyor.

Yurt dışından elde edilen kazanç ve iratlar için vergi istisnası

Gelir Vergisi Kanunu'na "Yurt dışından elde edilen kazanç ve iratlar için vergi istisnası" başlıklı yeni madde ihdas ediliyor.

Buna göre, Türkiye'de yerleşmiş sayılan gerçek kişilerin, Türkiye'de yerleşmiş sayılmasından önceki son 3 takvim yılında Türkiye'de ikametgahının ve vergi mükellefiyetinin bulunmaması şartıyla Türkiye dışında elde ettiği kazanç ve iratları 20 yıl boyunca gelir vergisinden müstesna olacak.

Bu hüküm kapsamındaki gerçek kişilerin bu kapsama girmeden önce, Türkiye'de elde ettiği gayrimenkul sermaye iradı, menkul sermaye iradı veya değer artışı kazancı nedeniyle mükellefiyetinin bulunması bu istisnadan yararlanmasına engel teşkil etmeyecek. Bu kazanç ve iratlar için yıllık beyanname verilmeyecek, diğer gelirler nedeniyle beyanname verilmesi halinde de bu gelirler beyannameye dahil edilmeyecek. İstisna kazanç ve iratlara ilişkin gider ve maliyetler, vergiye tabi kazanç ve iratların tespitinde dikkate alınmayacak.

Bu istisna kapsamındaki kazanç ve iratlar nedeniyle yabancı memleketlerde ödenen vergiler Türkiye'de tarh edilen gelir vergisinden mahsup edilemeyecek. İstisnaya ilişkin şartların taşınmadığının sonradan tespit edilmesi halinde tahakkuk ettirilmeyen vergiler, ziyaa uğramış sayılacak. Hazine ve Maliye Bakanlığı hükmün uygulanmasına ilişkin usul ve esasları belirlemeye yetkili olacak. Bu hüküm, 1 Ocak 2026'dan itibaren Türkiye'ye yerleşmiş sayılanlara uygulanmak üzere yayımı tarihinde yürürlüğe girecek.

Gelir Vergisi Kanunu'nda yapılan değişikliğe göre, Doğrudan Yabancı Yatırımlar Kanunu'nda tanımlanan nitelikli hizmet merkezlerinde istihdam edilen nitelikli hizmet personelinin ücretlerinin brüt asgari ücretin 3 katını aşmayan kısmı için (Endüstri Bölgeleri Kanunu kapsamında kurulan endüstri bölgelerinde, bölgenin yabancı yatırım yoğunluğuna göre Cumhurbaşkanınca uygun bulunanlar ile katılımcı belgesi alarak İstanbul Finans Merkezinde faaliyet gösteren nitelikli hizmet merkezleri açısından brüt asgari ücretin 5 katı) gelir vergisi istisnası uygulanacak.

Cumhurbaşkanı, bu bentte yer alan 3 ve 5 katlarını birlikte veya ayrı ayrı bir kata kadar belirlemeye, iki katına kadar artırmaya yetkili olacak.

"Nitelikli hizmet merkezi"

Kanunla, Doğrudan Yabancı Yatırımlar Kanunu'na "Nitelikli hizmet merkezi" başlığıyla yeni hüküm ilave ediliyor.

Buna göre, nitelikli hizmet merkezi, en az 3 farklı ülkede aktif olarak faaliyet gösteren, ilişkili şirket veya şirketler topluluğuna yönelik hizmet sunmak ve ikinci fıkrada belirtilen faaliyetleri yapmak üzere kurulan, yıllık hasılatlarının en az yüzde 80'ini yurt dışındaki ilişkili şirketlerden veya şirketler topluluğundan elde eden sermaye şirketlerini ifade edecek.

Bu merkezler, finansal danışmanlık, stratejik yönetim danışmanlığı, risk yönetimi, nakit ve likidite yönetimi, fonlama ve borçlanma işlemleri, yatırım ve sermaye yapısı planlaması, bütçeleme, finansal raporlama ve analiz, uluslararası muhasebe ve uyum, denetim, dijital dönüşüm ve teknoloji danışmanlığı, yatırım ve veri analizi, hukuk danışmanlığı (yurtiçi faaliyetlere veya Türk hukukuna yönelik hukuk danışmanlığı, sadece Avukatlık Kanunu kapsamında hizmet verebilecek avukat veya avukat ortaklığından alınmak suretiyle), tanıtım, marka yönetimi, insan kaynakları ve eğitim hizmetleri ile bu hizmetlere ilişkin koordinasyon ve yönetim hizmetini; satış, satış sonrası destek, teknik destek, araştırma ve geliştirme, dış tedarik, yeni geliştirilen ürünlerin test edilmesi, laboratuvar hizmetleri gibi faaliyetlere ilişkin koordinasyon ve yönetim hizmetini sunacak.

Bu kapsamdaki hizmetleri doğrudan ifa eden ve destek personeli dışında kalan çalışanlar nitelikli hizmet personeli sayılacak. Sanayi ve Teknoloji Bakanlığı, Hazine ve Maliye ile Ticaret bakanlıklarının görüşünü alarak bu hükmün uygulanmasına ilişkin usul ve esasları belirlemeye yetkili olacak.

Transit ve nitelikli hizmet faaliyetlerinden elde edilen kazançlara yönelik vergi indirimleri

Kanunla, Kurumlar Vergisi Kanunu'nda değişiklik yapılıyor.

Buna göre, yurt dışından satın alınan malların Türkiye'ye getirilmeksizin yurt dışında satılmasından veya yurt dışında gerçekleşen mal alım satımlarına aracılık edilmesinden sağlanan kazançların indirim oranı yüzde 95 (Endüstri Bölgeleri Kanunu kapsamında kurulan endüstri bölgelerinden, bölgenin yabancı yatırım yoğunluğuna göre Cumhurbaşkanınca uygun bulunanlar ile İstanbul Finans Merkezi Kanunu hükümlerine göre katılımcı belgesi alarak İstanbul Finans Merkezi Bölgesinde faaliyette bulunan kurumlar bakımından bu oran yüzde 100) olacak.

Bu indirimden yararlanılabilmesi için kazancın elde edildiği hesap dönemine ilişkin yıllık kurumlar vergisi beyannamesinin verilmesi gereken tarihe kadar Türkiye'ye transfer edilmiş olması, aracılık faaliyetine ilişkin malların satıcısı ve alıcısının Türkiye'de olmaması şart olacak. Cumhurbaşkanı, söz konusu oranları sıfıra kadar indirmeye, yüzde 100'e kadar artırmaya yetkili olacak.

Doğrudan Yabancı Yatırımlar Kanunu kapsamında nitelikli hizmet merkezi olarak faaliyette bulunan kurumların, münhasıran bu faaliyetleri kapsamında yurt dışından elde ettikleri kazançların indirim oranı yüzde 95 (Endüstri Bölgeleri Kanunu kapsamında kurulan endüstri bölgelerinden, bölgenin yabancı yatırım yoğunluğuna göre Cumhurbaşkanınca uygun bulunanlar ile İstanbul Finans Merkezi Kanunu hükümlerine göre katılımcı belgesi alarak İstanbul Finans Merkezi Bölgesinde nitelikli hizmet merkezi olarak faaliyette bulunan kurumlar bakımından bu oran yüzde 100) olacak.

Söz konusu indirim, kazancın elde edildiği hesap dönemine ilişkin yıllık kurumlar vergisi beyannamesinin verilmesi gereken tarihe kadar Türkiye'ye transfer edilmesi şartıyla, nitelikli hizmet merkezinin faaliyete geçtiği hesap döneminden itibaren 20 hesap dönemi itibarıyla uygulanacak. Cumhurbaşkanı, bu oranları yüzde 50'ye kadar indirmeye, yüzde 100'e kadar artırmaya yetkili olacak.

Bu hüküm, 1 Temmuz 2026 tarihinden itibaren verilmesi gereken beyannamelerden başlamak ve 1 Ocak 2026 tarihinden itibaren başlayan vergilendirme dönemine ait kurum kazançları için geçerli olmak üzere yayımı tarihinde yürürlüğe girecek.

Gerçek veya tüzel kişilerce, yurt dışında bulunan para, altın, döviz, menkul kıymet ve diğer sermaye piyasası araçlarının 31 Temmuz 2027'ye kadar banka veya aracı kurumlara bildirilmesi halinde, söz konusu varlıklara isabet eden tutarlara ilişkin hiçbir suretle vergi incelemesi ve vergi tarhiyatı yapılmayacak.

Kurumlar Vergisi Kanunu'nda yapılan değişiklikle, kurumlar vergisi oranı, sanayi sicil belgesini haiz ve fiilen üretim faaliyetiyle iştigal eden kurumların münhasıran üretim faaliyetlerinden elde ettikleri kazançları ile zirai üretim faaliyetiyle iştigal eden kurumların münhasıran bu üretim faaliyetlerinden elde ettikleri kazançlarına yüzde 12,5 olarak uygulanacak. Bu hüküm kapsamında indirimden yararlanılan kazançlar için ayrıca ihracat kazançlarına uygulanan 5 puan indirimi uygulanmayacak.

Bu hüküm, 2027 yılı ve izleyen vergilendirme dönemlerinde elde edilen kazançlara, özel hesap dönemine tabi olan kurumların ise 2027 takvim yılında başlayan özel hesap dönemi ve izleyen vergilendirme dönemlerinde elde edilen kazançlarına uygulanmak üzere yayımı tarihinde yürürlüğe girecek.

Kurumlar Vergisi Kanunu'ndaki "Yurt içi asgari kurumlar vergisi" başlıklı hükmünde yapılan değişiklikle, transit ticaret ve nitelikli hizmet merkezleri kazançlarına sağlanan indirimler ile İstanbul Finans Merkezi Kanunu'nda finansal hizmet ihracına yönelik sağlanan kurumlar vergisi kazanç indiriminin yurt içi asgari kurumlar vergisinin hesaplamasına esas olan kurum kazancından düşülmesine yönelik düzenleme yapılacak. Bu hüküm 1 Temmuz 2026'dan itibaren verilmesi gereken beyannamelerden başlamak ve 1 Ocak 2026'dan itibaren başlayan vergilendirme dönemine (özel hesap dönemi tayin edilen kurumlar için 1 Ocak 2026'dan itibaren başlayan hesap dönemine) ait kurum kazançları için geçerli olmak üzere yayımı tarihinden itibaren yürürlüğe girecek.

Yurt dışından getirilerek ekonomiye kazandırılan varlıklar

Kanunla, vergiye gönüllü uyumun artırılması hedefi doğrultusunda gerçek ve tüzel kişilerce sahip olunan para, döviz, altın, hisse senedi, tahvil ve diğer menkul kıymetlerin Türkiye'ye getirilerek milli ekonomiye kazandırılmasının teşvik edilmesi amaçlanıyor.

Kurumlar Vergisi Kanunu'na eklenen hükme göre, vergiye gönüllü uyumu artırmak amacıyla, gerçek veya tüzel kişilerce, yurt dışında bulunan para, altın, döviz, menkul kıymet ve diğer sermaye piyasası araçları 31 Temmuz 2027'ye kadar banka veya aracı kurumlara bildirilecek. Bu kapsamda bildirilen varlıkların, bildirimin yapıldığı tarihten itibaren 2 ay içinde Türkiye'deki banka ya da aracı kurumlarda adlarına açılan hesaplara transfer edilmesi veya yurt dışından fiziki olarak getirilenlerin bu hesaplara yatırılması gerekecek. Fiziki olarak yurt dışından getirilen varlıkların yurda getirildiği Gümrük İdaresine yapılacak beyana ilişkin belgeler ile tevsik olunacak. Gümrük İdaresi, bu kapsamda aldığı beyanları, alındığı ayı takip eden ayın sonuna kadar Gelir İdaresi Başkanlığına bildirecek.

Gelir veya kurumlar vergisi mükelleflerince sahip olunan ve Türkiye'de bulunan ancak kanuni defter kayıtlarında yer almayan para, altın, döviz, menkul kıymet ve diğer sermaye piyasası araçları, 31 Temmuz 2027'ye kadar banka veya aracı kurumlara bildirilecek. Bildirilen varlıkların bildirim tarihi itibarıyla banka veya aracı kurumlara yatırılmak suretiyle tevsik edilmesi zorunlu olacak. Bu kapsamda bildirilen varlıklar Vergi Usul Kanunu uyarınca defter tutan mükellefler tarafından bildirim tarihi itibarıyla kanuni defterlere kaydedilecek. Bilanço esasına göre defter tutan mükellefler, bu kapsamdaki hükümler uyarınca kanuni defterlerine kaydettikleri kıymetler için pasifte özel fon hesabı açacak. Bu fon hesabı bildirim tarihinden itibaren 2 yıl geçmedikçe işletmeden çekilemeyecek. Sermayeye ilave dışında başka bir amaçla kullanılamayacak, işletmenin tasfiye edilmesi halinde ise vergilendirilmeyecek. Serbest meslek kazanç defteri ile işletme hesabı esasına göre defter tutan mükellefler, söz konusu kıymetleri defterlerinde ayrıca gösterecek. Bu varlıklar dönem kazancının tespitinde dikkate alınmayacak ve bildirim tarihinden itibaren 2 yıl geçmesi koşuluyla vergiye tabi kazancın ve kurumlar için dağıtılabilir kazancın tespitinde dikkate alınmaksızın işletmeden çekilebilecek.

Gelir ve kurumlar vergisi mükellefiyeti bulunmayanlar, bildirimde bulundukları varlıklarını belirtilen sürede Türkiye'ye getirmeleri, yurt içindeki varlıklarını bildirim tarihi itibarıyla banka veya aracı kurumlara yatırmak suretiyle tevsik etmeleri durumlarında söz konusu şartlar aranmaksızın bu hükümlerden yararlanacak.

Banka ve aracı kurumlar, kendilerine bildirilen varlıklara ilişkin olarak bildirim sahibinden, varlıkların değeri üzerinden yüzde 5 oranında peşin olarak tahsil ettikleri vergiyi, bildirimi izleyen ayın 15. günü akşamına kadar vergi sorumlusu sıfatıyla bir beyannameyle bağlı bulundukları vergi dairesine beyan edecek ve aynı sürede ödeyecek. Vergi oranı, bildirilen varlığın vadeli hesaplarda veya Kamu Finansmanı ve Borç Yönetiminin Düzenlenmesi Hakkında Kanun kapsamında ihraç edilen devlet iç borçlanma senetleri ile kira sertifikalarında veya girişim sermayesi yatırım fonlarında en az 5 yıl bulundurulacağının taahhüt edilmesi halinde yüzde 0, en az 4 yıl bulundurulacağının taahhüt edilmesi halinde yüzde 1, en az 3 yıl bulundurulacağının taahhüt edilmesi halinde yüzde 2, en az 2 yıl bulundurulacağının taahhüt edilmesi halinde yüzde 3, en az 1 yıl bulundurulacağının taahhüt edilmesi halinde ise yüzde 4 olarak uygulanacak. 1 Ocak 2027'den itibaren 31 Temmuz 2027'ye kadar (bu tarih dahil) yapılacak bildirimlerde bu oranlara yarım puan artırım yapılacak. Bu fıkra kapsamında verilecek taahhütnamelerden damga vergisi alınmayacak.

31 Temmuz 2027 tarihinin yetkiyle uzatılması halinde ise bu tarihten sonra yapılacak bildirimlerde vergi oranı ilave yarım puan artışla toplamda 1 puan artırımlı olarak uygulanacak. Bu hüküm kapsamında ödenen vergi, hiçbir suretle gider yazılamayacak ve başka bir vergiden mahsup edilemeyecek. Bildirime konu edilen varlıkların elden çıkarılmasından doğan zararlar, gelir veya kurumlar vergisi uygulaması bakımından gider veya indirim olarak kabul edilmeyecek.

Bildirilen varlıklara isabet eden tutarlara ilişkin hiçbir suretle vergi incelemesi ve vergi tarhiyatı yapılmayacak. Diğer mevzuat uyarınca alınması gereken tedbirler bu düzenlemeden etkilenmeyecek. Diğer nedenlerle başlayan vergi incelemeleri ile takdir komisyonu kararları sonucu bulunan matrah farkının madde kapsamında bildirilen varlıklar nedeniyle ortaya çıktığının tespiti ve bildirilen varlık tutarının, bulunan matrah farkına eşit ya da fazla olması durumunda matrah farkına ilişkin tarhiyat yapılmayacak. Bulunan matrah farkının, bildirilen varlıklar nedeniyle ortaya çıktığının tespitine rağmen söz konusu varlık tutarlarından büyük olması durumunda sadece aradaki fark tutar üzerinden vergi tarhiyatı yapılacak. Vergi incelemesi veya takdir komisyonu kararları sonucunda bildirime konu edilen varlıklar dışındaki nedenlerle matrah farkı tespit edilmesi durumunda, bu hüküm kapsamında bildirilen tutarlar, bulunan matrah farkından mahsup edilmeksizin tarhiyat yapılacak.

Bildirildiği halde, bildirilen varlıkların, bildirimin yapıldığı tarihten itibaren 2 ay içinde Türkiye'ye getirilmemesi veya Türkiye'deki banka ya da aracı kurumlarda açılacak bir hesaba transfer edilmemesi ya da bildirildiği halde belirtilen sürede banka ya da aracı kurumlara yatırılmaması ile bildirilen tutarlara ilişkin tarh edilen vergilerin süresinde ödenmemesi, taahhütlere uyulmaması ve bu hükümdeki diğer şartların yerine getirilmemesi hallerinde vergi tarhiyatı ve incelemesine yönelik hükümden yararlanılamayacak. Ayrıca zamanında tahakkuk ettirilmeyen vergiler, vergi ziyaı cezası uygulanmaksızın gecikme faiziyle birlikte tahsil olunacak. Vergi incelemesine başlanılan veya takdir komisyonuna sevk edilen tarihten sonra bu hüküm kapsamında yapılan bildirim dolayısıyla söz konusu inceleme veya takdir komisyonu kararları sonucunda yapılacak tarhiyatlar için de bu düzenleme hükmü uygulanmayacak. Tahakkuk eden verginin vadesinde ödenmemesi vergi aslının gecikme zammı ile birlikte Amme Alacaklarının Tahsil Usulü Hakkında Kanun uyarınca takip ve tahsiline engel teşkil etmeyecek. Tahsil edilmiş vergiler ret ve iade edilmeyecek. Bildirim süresi sona erdikten sonra bildirimlere ilişkin düzeltme yapılamayacak.

Cumhurbaşkanı, 31 Temmuz 2027 tarihini, bitim tarihinden itibaren her defasında 6 ayı geçmeyen süreler halinde bir yıla kadar uzatmaya, Hazine ve Maliye Bakanlığı hüküm kapsamına giren varlıkların Türkiye'ye getirilmesi ve bildirimi ile işletmeye dahil edilmelerine ilişkin hususları, bildirim ve beyana esas şekli ile hükmün uygulanmasında kullanılacak bilgi ve belgeler ile uygulamaya ilişkin usul ve esasları belirlemeye yetkili olacak.

"Teknogirişim" rozetine sahip halka açık olmayan şirketlere ilişkin düzenleme

Kanunla Araştırma, Geliştirme ve Tasarım Faaliyetlerinin Desteklenmesi Hakkında Kanunu'nda da düzenleme yapıldı.

Buna göre, Sanayi ve Teknoloji Bakanlığınca verilen "Teknogirişim" rozetine sahip halka açık olmayan şirketlerin paya dönüştürülebilir borç sözleşmelerine dayanarak yapacakları şarta bağlı sermaye artırımlarında Türk Ticaret Kanunu'nun şarta bağlı sermaye artırımına ilişkin hükümleri uygulanmayacak. Bu kapsamda yer alan şirketlerin şarta bağlı sermaye artırımlarının usul ve esasları Ticaret Bakanlığının görüşü üzerine Sanayi ve Teknoloji Bakanlığınca belirlenecek.

Teknoloji Geliştirme Bölgeleri Kanunu kapsamında kuluçka girişimcisi olmaya hak kazanmış girişimciler tarafından Sanayi ve Teknoloji Bakanlığınca belirlenecek dijital şirket tanımına uygun olarak kurulan ve işletilen şirketler, kuruluş tarihi itibarıyla 3 yıla kadar Türkiye Odalar ve Borsalar Birliği ile Odalar ve Borsalar Kanunu'nun ilgili hükmünde tanımlı ücret ve aidat ödemelerinden muaf olacak.

Kanunla İstanbul Finans Merkezi Kanunu'nda da değişiklik yapıldı. Buna göre, İstanbul Finans Merkezindeki finansal kurumlara sağlanan, yurt dışı tecrübesi olan personelin çalıştırılması halinde uygulanan gelir vergisi indirimi tüm katılımcıları kapsayacak şekilde genişletildi.

İstanbul Finans Merkezinde katılımcı belgesi alarak finansal faaliyette bulunan kuruluşların kazançları için yüzde 100 olarak uygulanan kurumlar vergisi indirimi uygulamasının süresi 2047 yılına kadar uzatıldı. Ayrıca bu kuruluşlara kuruluş ve izinleri için finansal faaliyet harçları yönünden 5 yıl süreyle sağlanan muafiyet 20 yıla çıkarıldı.

Genel Kurul bugün toplanmayacak

Düzenlemenin maddeleri üzerinde görüşmelerin tamamlanmasının ardından Genel Kurulda, Danışma Kurulu önerisi oylamaya sunuldu. Kabul edilen öneriye göre, TBMM Genel Kurulu bugün toplanmayacak.

Genel Kurul'da daha sonra yapılan oylamada vergiye yönelik düzenlemeleri de içeren Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun kabul edilerek yasalaştı.

TBMM Başkanvekili Celal Adan, daha sonra gündemde yer alan diğer kanun teklifinin ismini okudu. Komisyonun yerini almaması üzerine Adan, birleşimi, 2 Haziran Salı günü saat 15.00'te toplanmak üzere kapattı.
RTÜK'ten Osmaniye'deki saldırıya yayın yasağı

Radyo ve Televizyon Üst Kurulu (RTÜK), Osmaniye'de bir öğretmenin okul bahçesinde öldürülmesine ilişkin yürütülen soruşturma kapsamında yayın yasağı kararı alındığını açıkladı

28.09.2026 16:34:00
İhlas Haber Ajansı
 
RTÜK'ten Osmaniye'deki saldırıya yayın yasağı
Olaya ilişkin RTÜK'ten yapılan açıklamada, "Osmaniye 2. Sulh Ceza Hakimliğinin 28/09/2026 tarihli ve 2026/5294 D. İş sayılı kararı ile Osmaniye Cumhuriyet Başsavcılığınca yürütülen 2026/15733 sayılı soruşturma kapsamındaki olay hakkında yayın yasağı getirilmiştir.

Karar; toplum sağlığının ve ahlakın, milli güvenliğin, kamu düzeninin ve kamu güvenliğinin korunması, suç işlenmesinin önlenmesi ve yargı gücünün otorite ve tarafsızlığının sağlanması amacıyla verilmiştir. Kararda, soruşturma konusu olayla ilgili olarak her türlü haber, röportaj, eleştiri vb. yayınların, görsel ve sosyal medya ile internet ortamında yapılmasının 5187 sayılı Basın Kanunu'nun 3. maddesi uyarınca yasaklandığı belirtilmektedir.

Bu kapsamda, tüm medya hizmet sağlayıcılarının söz konusu kararın gereklerine titizlikle uyması önem arz etmektedir. Yayın yasağına aykırı yayın yapılması hâlinde, 6112 sayılı Radyo ve Televizyonların Kuruluş ve Yayın Hizmetleri Hakkında Kanun'un ilgili hükümleri uyarınca gerekli işlemler yapılacaktır. Kamuoyuna saygıyla duyurulur" ifadelerine yer verildi.

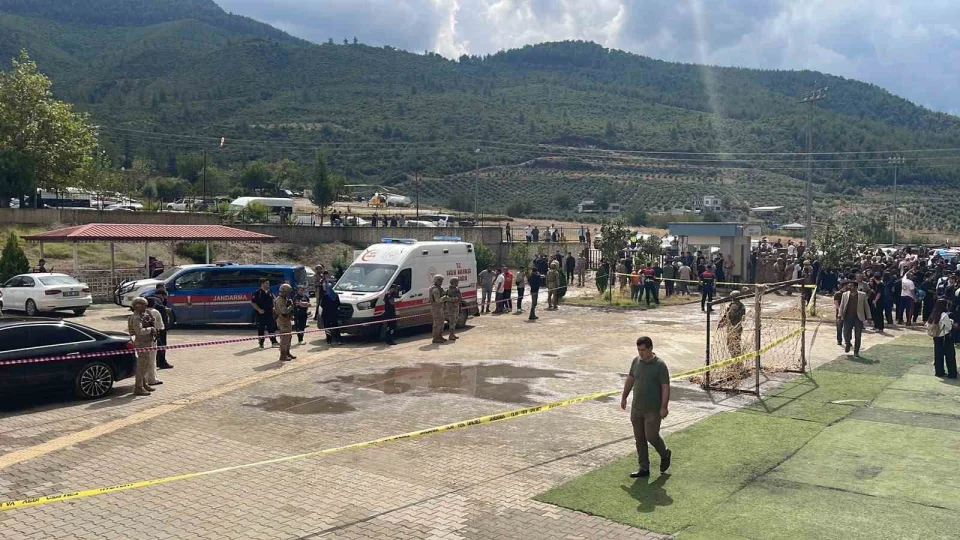
Lisede korku dolu anlar: Silahla vurulan öğretmen öldü

Osmaniye'de yeğeni tarafından görev yaptığı okulda silahla vurulan öğretmen hayatını kaybetti

28.09.2026 14:11:00 / Güncelleme: 28.09.2026 14:14:16
İHA
 
Lisede korku dolu anlar: Silahla vurulan öğretmen öldü
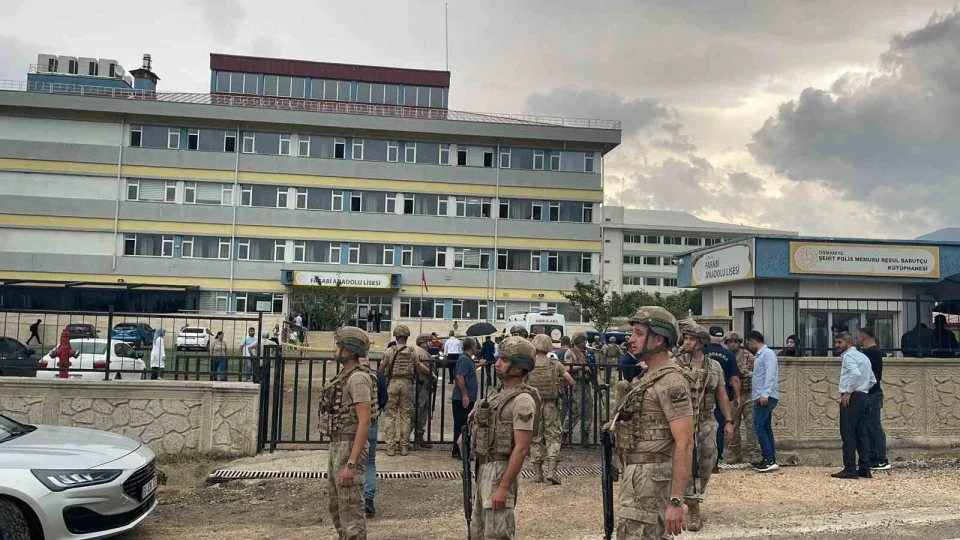
Olay, merkez Çardak köyündeki Farabi Anadolu Lisesi'nde yaşandı.

Okulda görev yapan Edebiyat Öğretmeni Mehmet Bilgili, ilk bilgilere göre yeğeni olan A.B. tarafından silahla vuruldu.


İhbar üzerine bölgeye polis ve sağlık ekibi sevk edildi.

Sağlık ekiplerinin kontrollerinde Bilgili'nin hayatını kaybettiği belirlendi.

Osmaniye’nin Merkez ilçesine bağlı Çardak Köyü’nde, Farabi Anadolu Lisesi’nin bahçesinde öğretmen Mehmet Bilgili silahlı saldırıda ağır yaralandı. Öğretmen tüm müdahalelere rağmen kurtarılamadı

Osmaniye'nin Merkez ilçesine bağlı Çardak Köyü'nde, Farabi Anadolu Lisesi'nin bahçesinde öğretmen Mehmet Bilgili silahlı saldırıda ağır yaralandı. Öğretmen tüm müdahalelere rağmen kurtarılamadı. Vali Mehmet Fatih Serdengeçti, saldırıyı gerçekleştirdiği belirtilen A.B.'nin yakalanarak gözaltına alındığını açıkladı

28.09.2026 13:44:00 / Güncelleme: 28.09.2026 13:50:04
Haber Merkezi
 
 Osmaniye’nin Merkez ilçesine bağlı Çardak Köyü’nde, Farabi Anadolu Lisesi’nin bahçesinde öğretmen Mehmet Bilgili silahlı saldırıda ağır yaralandı. Öğretmen tüm müdahalelere rağmen kurtarılamadı
 Osmaniye’nin Merkez ilçesine bağlı Çardak Köyü’nde, Farabi Anadolu Lisesi’nin bahçesinde öğretmen Mehmet Bilgili silahlı saldırıda ağır yaralandı. Öğretmen tüm müdahalelere rağmen kurtarılamadı
Osmaniye'nin Merkez ilçesine bağlı Çardak Köyü'nde, Farabi Anadolu Lisesi'nin bahçesinde öğretmen Mehmet Bilgili ilahlı saldırı sonucu ağır yaralandı. Hastaneye kaldırılan öğretmen tüm müdahalelere rağmen hayatını kaybetti. Osmaniye Valisi Mehmet Fatih Serdengeçti, şüpheli A.B.'nin kısa sürede yakalanarak belirtirken saldırganın öğretmenin yeğeni olduğunu açıkladı.

Yeğeni olduğu ortaya çıktı
Valiliğin açıklamasına göre olay, 28 Eylül 2026 tarihinde meydana geldi. Merkeze bağlı Çardak köyündeki Farabi Anadolu Lisesi'nin bahçesinde Türk dili ve edebiyatı öğretmeni Mehmet Bilgili, aralarında husumet bulunan yeğeni A.E. Bilgili'nin silahlı saldırısına uğradı. İhbar üzerine okula 112 Acil Sağlık ve jandarma ekipleri yönlendirildi.
Tabancayla açılan ateş sonucu ağır yaralanan öğretmen, ambulansla kaldırıldığı hastanede müdahaleye rağmen kurtarılamadı. Okula giden Vali Mehmet Fatih Serdengeçti, yetkililerden bilgi aldı.

Zanlının psikolojik sorunları olduğu açıklandı
Serdengeçti, gazetecilere, saldırının eğitim öğretimle alakası olmadığını söyledi.
Öğretmen ile yeğeni arasında husumet bulunduğunu dile getiren Serdengeçti, şöyle konuştu:
"Zanlı şizofren, psikiyatri bağlamında uzun yıllardır tedavisi devam ediyor. Daha önce öğretmenimizin kendisini yetiştirdiği, evlat olarak baktığına yönelik bilgiler var elimizde. Fakat son dönemlerde husumet oluşuyor, şizofreni kaynaklı çeşitli iddialardan kaynaklı bu menfur saldırıyı gerçekleştiriyor. Gerek kolluk kuvvetlerimizce gerek Cumhuriyet Başsavcılığınca aydınlatacaktır. Burada öğrenci ve eğitime dönük bir saldırı değil."
Vali Serdengeçti, saldırganın amcası olan öğretmeni hedef aldığını belirterek, "Okulumuzun bahçesinde hedef alıyor. Geçmiş olsun, başımız sağ olsun." dedi. Serdengeçti, şüphelinin yakalandığını ve olayda kullanılan ruhsatsız tabancanın ele geçirildiğini ifade ederek, "Kendisinin, öğretmene husumete dönük çeşitli iddiaları var fakat saldıran kişinin şizofreni belirtileri olduğunu biliyoruz." diye konuştu.

TBMM Genel Kurulu, 51 günlük aranın ardından yasama çalışmalarına 1 Ekim'de başlayacak

TBMM Genel Kurulu, 51 günlük aranın ardından yasama çalışmalarına 1 Ekim'de başlayacak

28.09.2026 13:35:00
AA
 
TBMM Genel Kurulu, 51 günlük aranın ardından yasama çalışmalarına 1 Ekim'de başlayacak
TBMM Başkanı Numan Kurtulmuş'un katılımıyla, 28. Dönem 5. Yasama Yılı açılışı dolayısıyla ilk olarak Meclis'teki Atatürk Anıtı'na saat 13.00'te çelenk konulacak, saygı duruşunda bulunulacak ve İstiklal Marşı okunacak.

Anıttaki törenin ardından TBMM Genel Kurulu, TBMM Başkanı Kurtulmuş başkanlığında saat 14.00'te açılacak.

Kurtulmuş, yapacağı sunuş konuşması sonrasında Genel Kurul'a Cumhurbaşkanı Recep Tayyip Erdoğan'ı takdim edecek, ardından İstiklal Marşı okunacak. Daha sonra Cumhurbaşkanı Erdoğan, Genel Kurul'a hitap edecek.

Meclis başkanlarının yasama yılı açılışı dolayısıyla geleneksel olarak verdiği resepsiyon, Kurtulmuş'un ev sahipliğinde TBMM Tören Salonu'nda saat 18.30'da gerçekleştirilecek.

Yasama yılının açılışında devlet protokolü ile davetiye gönderilen izleyiciler dışında TBMM'ye ziyaretçi kabul edilmeyecek.

Genel Kurul, yeni yasama yılının ilk mesaisini 6 Ekim'de yapacak.

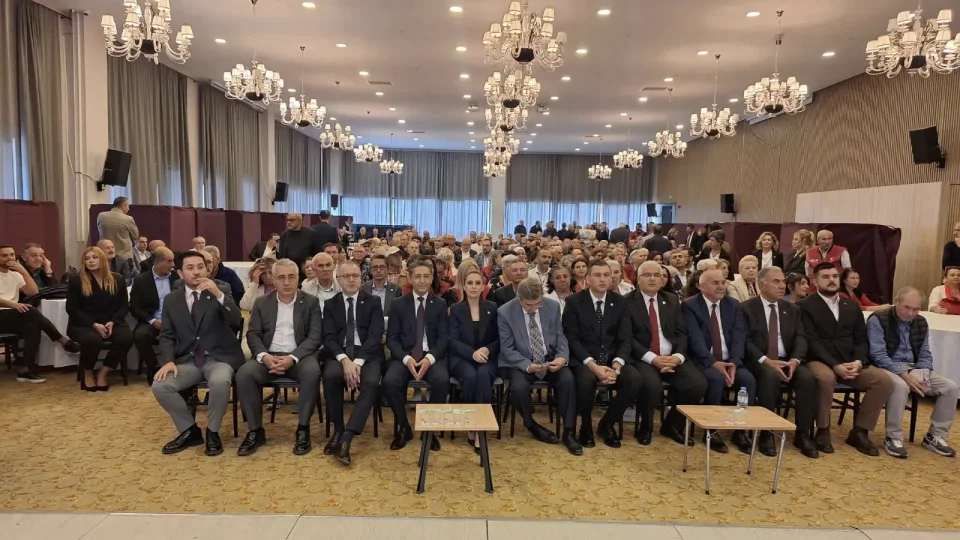
Yeni Parti’nin hafta sonu düzenlenen ilçe başkanlıkları ön seçimleri kapsamında, Ankara’da sandık başına giden üyelerin oylarıyla 13 ilçe başkanı belli oldu

Yeni Parti’nin hafta sonu düzenlenen ilçe başkanlıkları ön seçimleri kapsamında, Ankara’da sandık başına giden üyelerin oylarıyla 13 ilçe başkanı belli oldu

28.09.2026 13:00:00
Haber Merkezi
 
 Yeni Parti’nin hafta sonu düzenlenen ilçe başkanlıkları ön seçimleri kapsamında, Ankara’da sandık başına giden üyelerin oylarıyla 13 ilçe başkanı belli oldu
 Yeni Parti’nin hafta sonu düzenlenen ilçe başkanlıkları ön seçimleri kapsamında, Ankara’da sandık başına giden üyelerin oylarıyla 13 ilçe başkanı belli oldu
Yeni Parti'nin hafta sonu düzenlenen ilçe başkanlıkları ön seçimleri kapsamında, Ankara'da sandık başına giden üyelerin oylarıyla 13 ilçe başkanı belli oldu.

Yeni Parti'nin ilçe ön seçimleri 26-27 Eylül tarihlerinde, Türkiye genelinde kurulan sandıklarla gerçekleştirildi. 26 Ağustos tarihine kadar partiye üye olan tüm üyelerin oy kullanabildiği seçimlerde, Ankara'da da 13 ilçede sandık kuruldu. Ön seçim sonuçlarına göre Ankara'nın 13 ilçe başkanı şöyle:

Akyurt - Yalçın İpek

Altındağ - Gökhan Urun

Ayaş - Fatih Öztürk

Çankaya - Ercan Başal

Elmadağ - Mehmet Kurusakız

Etimesgut - Özgür Şahbaz

Gölbaşı - Nazım Sağlam

Keçiören - Görkem Cevahir Yıldırım

Mamak - Şeref Demirbaş

Nallıhan - Mustafa Sarıkaya

Pursaklar - Hüseyin Benek

Sincan - Önder Ağdede

Yenimahalle - Halil Alankuş

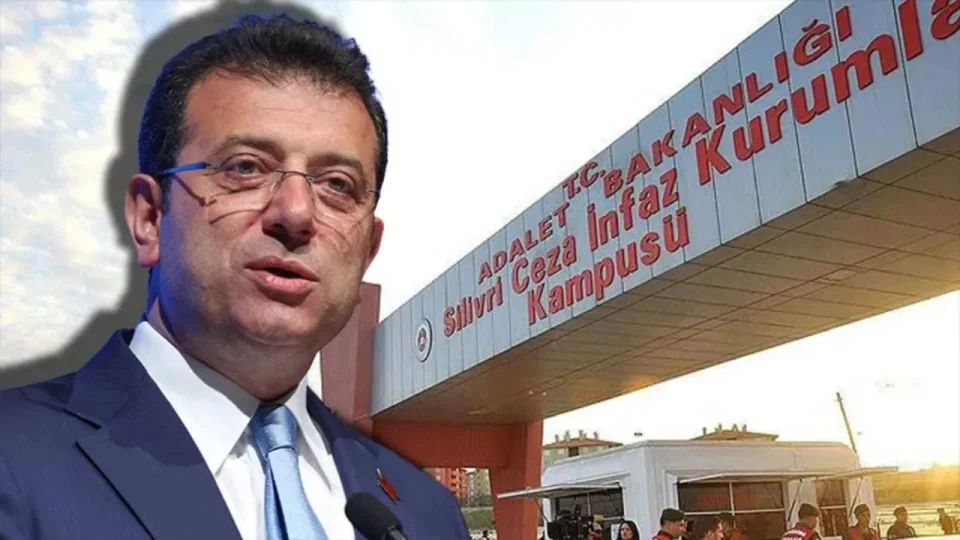
İBB davasının 88. duruşması başladı

İBB davasına ilişkin 57'si tutuklu 436 sanığın yargılandığı davanın 88. duruşması başladı

28.09.2026 12:09:00
Anadolu Ajansı
 
İBB davasının 88. duruşması başladı

İstanbul 33. Ağır Ceza Mahkemesince, Marmara Kapalı Ceza İnfaz Kurumu karşısındaki salonda görülen duruşmaya, görevlerinden uzaklaştırılan İstanbul Büyükşehir Belediye (İBB) Başkanı Ekrem İmamoğlu ile Beylikdüzü Belediye Başkanı Mehmet Murat Çalık ve Medya AŞ Yönetim Kurulu Başkanı Murat Ongun'un da aralarında bulunduğu bazı tutuklu sanıklar katıldı.

Bazı tutuksuz sanıklar ile avukatlarının da bulunduğu duruşmada, sanıkların yakınları izleyici olarak yer aldı.

Duruşma, tutuksuz sanıkların savunmalarının alınmasıyla devam ediyor.

İddianameden

İstanbul Cumhuriyet Başsavcılığı Örgütlü Suçlar Soruşturma Bürosunca hazırlanan iddianamede, Mülkiye Teftiş Kurulu Başkanlığı "ihbar eden" sıfatıyla, Hazine ve Maliye, İçişleri, Enerji ve Tabii Kaynaklar, Tarım ve Orman bakanlıkları ile İstanbul Çevre, Şehircilik ve İklim Değişikliği İl Müdürlüğü, İBB Başkanlığı ve Şişli Belediye Başkanlığı "suçtan zarar gören" sıfatıyla yer alıyor.

İddianamede, 16 kişi "müşteki", 7'si firari, 5'i "müşteki sanık" olmak üzere toplam 407 kişi "sanık" olarak bulunuyor.

Suç örgütünün kurulduğu 2014'ten bugüne kadarki faaliyetleri anlatılan iddianamede, "İddianameye konu 143 eyleme ilişkin elde olunan menfaat ile sebep olunan kamu zararının, suç tarihleri itibarıyla (güncel değeri hariç) toplamda menkul olarak yaklaşık 160 milyar lira ve 24 milyon dolar, gayrimenkul olarak ise İstanbul ile ülke genelinde 95 taşınmazdan ibaret (örgüt elebaşı ve yöneticilerinin suç gelirlerinden elde ettikleri mal varlıkları hariç) olduğuna" ilişkin değerlendirme yapılıyor.

İddianamede yer alan örgüt şemasında, sanık Ekrem İmamoğlu'nun "örgüt elebaşı", sanıklar Murat Ongun, Fatih Keleş, Adem Soytekin, Ertan Yıldız, Hüseyin Gün ile firari sanık Murat Gülibrahimoğlu'nun da "örgüt yöneticisi" olduğu belirtiliyor.

Şemada, 10 örgüt üyesinin Ekrem İmamoğlu'na doğrudan bağlı olduğu aktarılarak örgüt üyelerinden 77'sinin Fatih Keleş'e, 35'inin Murat Ongun'a, 8'inin Ertan Yıldız'a, 7'sinin Hüseyin Gün'e, 6'sının Murat Gülibrahimoğlu'na ve 6'sının da Adem Soytekin'e bağlı olduğu gösteriliyor.

İddianamede, Ekrem İmamoğlu'nun "suç işleme amacıyla örgüt kurmak", "kişisel verilerin kaydedilmesi", "kişisel verileri ele geçirme ve yayma", "suç delillerini gizleme", "haberleşmenin engellenmesi", "kamu malına zarar verme", "rüşvet", "halkı yanıltıcı bilgiyi alenen yayma", "irtikap", "kamu, kurum ve kuruluşları zararına dolandırıcılık", "suçtan kaynaklanan malvarlığı değerlerini aklama", "ihaleye fesat karıştırma", "çevrenin kasten kirletilmesi", "Vergi Usul Kanunu'na muhalefet", "Orman Kanunu'na muhalefet" ve "Maden Kanunu'na muhalefet" suçlarından toplam 849 yıldan 2 bin 430 yıl 6 aya kadar hapisle cezalandırılması isteniyor.

İddianamede, Keleş'in 48 kez "rüşvet", "rüşvet alma" ve "rüşvet verme", 55 kez "ihaleye fesat karıştırma", 39 kez "kamu kurum ve kuruluşlarının zararına dolandırıcılık", 8 kez "suç gelirlerini aklama", "Maden Kanunu'na muhalefet", "Orman Kanunu'na muhalefet", "çevre kirliliğine neden olma", "Vergi Usul Kanunu'na muhalefet", "irtikap", "suç delillerini yok etme, gizleme veya değiştirme" ile "haberleşmenin engellenmesi" suçlarından 556 yıl 8 aydan 1542 yıl 8 aya kadar hapisle cezalandırılması talep ediliyor.

Ongun'un "rüşvet" ve 53 kez "ihaleye fesat karıştırma", 33 kez "kamu kurum ve kuruluşlarının zararına dolandırıcılık", "kişisel verileri başkasına verme, yayma veya ele geçirme", "halkı yanıltıcı bilgiyi alenen yayma" ile "suç gelirlerini aklama" suçlarından 287 yıl 6 aydan 779 yıl 6 aya kadar hapis cezasına çarptırılması istenen iddianamede, Yıldız'ın "rüşvet", "ihaleye fesat karıştırma", "kamu kurum ve kuruluşlarının zararına dolandırıcılık" suçlarından 86 yıldan 251 yıla kadar hapsi öngörülüyor.

İddianamede, Soytekin'in "rüşvet", "zincirleme şekilde rüşvet", "irtikap" ve "suç gelirlerini aklama" suçlarından 67 yıldan 194 yıla kadar hapisle cezalandırılması talep edilirken, Gülibrahimoğlu'nun "kamu kurum ve kuruluşlarının zararına dolandırıcılık", "suç gelirlerini aklama", "evrakta sahtecilik", "Maden Kanunu'na muhalefet", "Orman Kanunu'na muhalefet", "çevre kirliliğine neden olma" ve "Vergi Usul Kanunu'na muhalefet" suçlarından 19 yıl 6 aydan 51 yıla kadar hapisle cezalandırılması isteniyor.

Gün'ün "suç işlemek amacıyla örgüt kurma", "kişisel verileri başkasına verme, yayma veya ele geçirme" suçlarından 20 yıldan 40 yıla kadar hapsi talep edilen iddianamede, örgüt yöneticisi konumundaki bu sanıkların, örgütün kendilerine bağlı yapılanmalarının faaliyeti çerçevesinde işlenen bütün suçlardan ayrıca fail olarak cezalandırılmalarına karar verilmesi gerektiği belirtiliyor.

İddianamede, yakalandıktan sonra örgütün yapısı ve faaliyeti çerçevesinde işlenen suçlarla ilgili bilgi veren örgüt yöneticisi sanıklardan Adem Soytekin, Hüseyin Gün ve Ertan Yıldız hakkında "etkin pişmanlık" hükümlerinin uygulanması isteniyor.

Tutuklanmasının ardından görevinden uzaklaştırılan Şişli Belediye Başkanı Resul Emrah Şahan hakkında 5 kez "rüşvet alma", 2 kez "irtikap", "kişisel verilerin hukuka aykırı kaydedilmesi", "kişisel verileri hukuka aykırı olarak verme veya ele geçirme" ve "suç işlemek amacıyla kurulan örgüte üye olma" suçlarından toplamda 35 yıldan 91 yıla kadar hapis cezası istemine yer verilen iddianamede, tutuklanmasının ardından görevinden uzaklaştırılan Beylikdüzü Belediye Başkanı Mehmet Murat Çalık'ın ise 7 kez "rüşvet alma" ve "suç işlemek amacıyla kurulan örgüte üye olma" suçlarından toplam 30 yıldan 88 yıla kadar hapisle cezalandırılması talep ediliyor.

Birleşen dosya

Beyoğlu Belediye Başkanlığı görevinden uzaklaştırılan İnan Güney'in de aralarında bulunduğu 7 sanık hakkında hazırlanan iddianame de bu davayla birleştirilmişti.

İddianamede, sanıklar İnan Güney, İsmail Akkaya, Seyhan Özcan, Veysel Eren Güven, Sabriye Akkaya, Mehmet Akif Bulut ve Deniz Göleli'nin "suç işlemek amacıyla kurulan örgüte üye olmamakla birlikte yardım etme" ile "kamu kurum ve kuruluşlarının zararına dolandırıcılık" suçlarından 9 yıl 8 aydan 31 yıl 8'er aya kadar hapisle cezalandırılmaları isteniyor.

Birleşen ikinci dosya

Ağaç ve Peyzaj AŞ üzerinden usulsüzce kurgusal ihale sistematiği işletilerek ihalelere fesat karıştırıldığı iddiasıyla yürütülen soruşturma tamamlanmış ve 29 sanık hakkında hazırlanan iddianame de bu davayla birleştirilmişti.

Sanıklar Ekrem İmamoğlu, Fatih Keleş ve Ali Sukas'ın "ihaleye fesat karıştırma", "resmi belgede sahtecilik", "rüşvet alma ve verme" ile "rüşvete aracılık etme" suçlarından 62'şer yıldan 168'er yıla kadar hapisle cezalandırılmaları, diğer 26 sanık hakkında ise aynı suçlardan 3 yıldan 168 yıla kadar değişen sürelerde hapis cezası isteniyor.

Yargılama sürecinde, birleşen dosyalarla birlikte 59 sanığın tahliye edilmesiyle davada 57 tutuklu sanık bulunuyor.

Polisler iş bırakacak mı? EGM’den açıklama geldi

Emniyet Teşkilatı Sendikası’nın 28 Eylül’de Türkiye genelinde iş bırakma kararı almasının ardından “polisler greve gidiyor” iddiaları gündeme geldi

28.09.2026 10:37:00
Haber Merkezi
 
Polisler iş bırakacak mı? EGM’den açıklama geldi
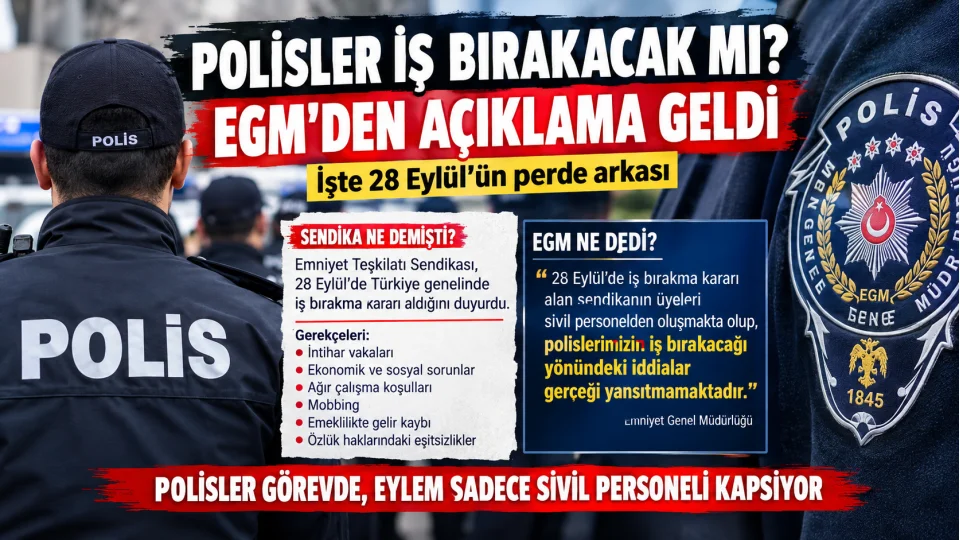
Emniyet Teşkilatı Sendikası'nın 28 Eylül'de Türkiye genelinde iş bırakma kararı almasının ardından "polisler greve gidiyor" iddiaları gündeme geldi. Emniyet Genel Müdürlüğü ise eylemin polisleri kapsamadığını açıkladı.

Emniyet Genel Müdürlüğü (EGM), sosyal medya ve bazı haber sitelerinde yayılan "polisler 28 Eylül'de iş bırakacak" iddialarına ilişkin açıklama yaptı. EGM, iş bırakma kararı alan sendikanın üyelerinin sivil personelden oluştuğunu belirterek polislerin iş bırakacağı yönündeki iddiaların gerçeği yansıtmadığını bildirdi.

Sendika neden iş bırakma kararı aldı?

Tartışmanın başlangıcında ise Emniyet Teşkilatı Sendikası'nın açıklaması bulunuyor. Sendika, 28 Eylül Pazartesi günü öğleden sonra Türkiye genelinde iş bırakma eylemi yapacağını duyurdu.

Sendika kararının gerekçeleri arasında emniyet teşkilatındaki intihar vakaları, ekonomik ve sosyal sorunlar, ağır çalışma koşulları, mobbing, emeklilikte yaşanan gelir kayıpları ve özlük haklarındaki eşitsizlikler gösterildi.

Sendika ayrıca son beş günde yedi emniyet teşkilatı mensubunun yaşamına son verdiğini, Bursa ve İstanbul'da iki teşkilat mensubunun ise intihar girişiminde bulunduğunu açıkladı. Anayasa Mahkemesi önündeki eylem sırasında emekli bir emniyet mensubunun yaşamına son vermesi de açıklamada hatırlatıldı.

"Bu tablo artık görmezden gelinemez"

Sendika, yaşananların ardından yalnızca sorunların dile getirilmesinin yeterli olmadığını belirterek eylem kararı aldığını duyurdu. Açıklamada 3600 ek gösterge, yardımcı hizmetler sınıfının sorunları, eşit işe eşit ücret ve Emniyet Meslek Kanunu gibi başlıklarda çözüm bekleyen sorunlara da dikkat çekildi.

EGM: Polisler eyleme katılmayacak

Tartışmaların "polisler bugün görev bırakacak" şeklinde yayılması üzerine EGM devreye girdi. Kurum, 28 Eylül'deki iş bırakma kararının sendika üyesi sivil personeli ilgilendirdiğini, polislerin iş bırakacağı yönündeki iddiaların ise gerçeği yansıtmadığını açıkladı.

Böylece 28 Eylül'deki iş bırakma tartışmasının, emniyet teşkilatındaki çalışma koşulları ve özlük haklarına ilişkin sorunlardan kaynaklandığı; ancak EGM'ye göre eylemin görevdeki polisleri kapsamadığı ortaya konuldu.

Sermaye piyasası işlemleri soruşturmalarında 45 firma ve 19 fon üzerindeki mal varlığı tedbiri kaldırıldı

İstanbul'da sermaye piyasasında gerçekleştirilen işlemlere ilişkin soruşturmalar kapsamında 45 firma ve 19 fon üzerindeki mal varlığı tedbiri kaldırıldı

28.09.2026 06:00:00
AA
 
Sermaye piyasası işlemleri soruşturmalarında 45 firma ve 19 fon üzerindeki mal varlığı tedbiri kaldırıldı

İstanbul Cumhuriyet Başsavcılığı Terörizmin Finansmanı ve Aklama Suçları Soruşturma Bürosunca, sermaye piyasasında gerçekleştirilen işlemlere ilişkin soruşturmalar sürüyor.

Soruşturma kapsamında Başsavcılığın ilgili kurumlara yazdığı müzekkerede kişi ve kurumların hesaplarında bulunan sermaye piyasası araçlarının dondurulmasının talep edildiği bildirildi.

Yazıda, ilgili kurumlar nezdinde mal varlığı ve para hareketlerine yönelik tedbir uygulanan firmalar ve fonlarla alakalı olarak, Sermaye Piyasası Kurulu (SPK) ve ilgili kurullar tarafından yeni değerlendirme ve bildirimlerin yapıldığı belirtildi.

Bu doğrultuda, söz konusu tedbirlerin ve mal varlığının dondurulması kararının kaldırılmasına karar verildiği kaydedildi.

Soruşturmada tedbir kararı kaldırılan 45 firma ile 19 fonun bulunduğu, gerçek kişiler üzerindeki tedbirin ise devam ettiği öğrenildi.

Soruşturma

İstanbul Cumhuriyet Başsavcılığının MASAK'a 17 Eylül'de gönderdiği müzekkerede, Pusula Finans Holding AŞ, Tera Yatırım Menkul Değerler AŞ, Hedef Holding AŞ ve Bulls Yatırım Menkul Değerler AŞ ile bunların alt şirketlerinin yöneticilerine ilişkin mali verilerin temini talep edilmişti.

Şirketlerin tüm yöneticilerinin açık kimlik bilgilerinin tespit edilmesi, bunların 2024'ten bugüne kadar yurt dışına gerçekleştirdikleri para ve kripto varlık transferleri ile tüm para giriş-çıkışlarının ham veri halinde Başsavcılığa gönderilmesi istenmişti.

İstanbul Cumhuriyet Başsavcılığı Terörizmin Finansmanı ve Aklama Suçları Soruşturma Bürosunca yürütülen soruşturmada, Tera Yatırım Holding Yönetim Kurulu Başkanı Emre Tezmen, Tera Yatırım Holding Yönetim Kurulu Üyesi Emre Alkin, Tera Yatırım Bağımsız Yönetim Kurulu Üyesi Kerem Alkin, Tera Portföy Genel Müdürü Alper Öztürk, Pusula Holding Yönetim Kurulu Başkanı Serdar Turhan, Pusula Portföy Yönetimi AŞ Yönetim Kurulu Başkanı Muhammed Yarız, Namık Kemal Gökalp, Altunç Kumova ve İbrahim Bekçi tutuklanmıştı.

Gözaltına alınan Enver Çevik ve Kemal Akkaya, savcılıktaki ifadelerinin ardından serbest bırakılmıştı.

Soruşturma kapsamında gözaltına alınan Doğa Sigorta Yönetim Kurulu Başkanı Nihat Kırmızı, Tera Yatırım Yönetim Kurulu üyeleri Bülent Uygun ve Abdulkadir Özkan da adliyeye sevk edilmiş ve tutuklanmıştı.

Adliyeye sevk edilen şüphelilerden Furkan Baki, Murat Keçeci, Ramazan Erbey, İlhan Aygül, Salih Can Bülbül, Selçuk Kahya, Uğur Akkafa, Samet Çetinel, Celal Yarız, İsmail Ege, Mehmet Yıldırım, Lütfi Çetinel, Berkan Gülen ve Mehmet Erbey'in tutuklanmasına, 3 şüpheli hakkında ise adli kontrol tedbirinin uygulanmasına karar verilmişti.

Soruşturma kapsamında gözaltına alınan ve Çağlayan'daki İstanbul Adliyesi'ne sevk edilen 19 şüpheli tutuklanmış, 2 zanlı ise adli kontrol şartıyla salıverilmişti.

Devam eden soruşturmada 8 zanlı daha gözaltına alınmış, 6'sının tutuklanmasına hükmedilmişti.

Böylece soruşturmada tutuklananların sayısı 51'e ulaşmıştı.

Tera Portföy CEO'su Emir Münir Sarpyener'le birlikte hakkında yakalama kararı çıkarılan Tera Portföy Yönetim Kurulu Başkanı Erdin Özel de gözaltına alınmıştı. 

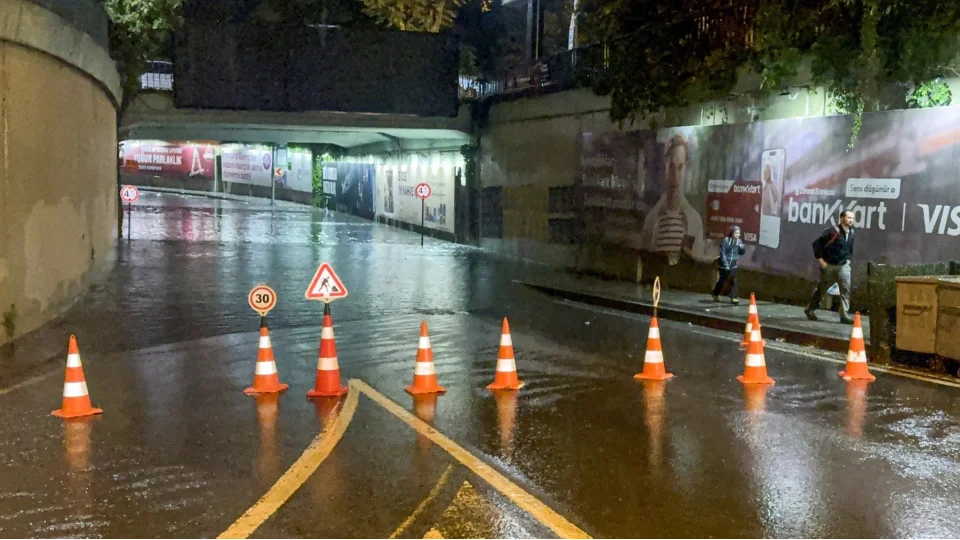
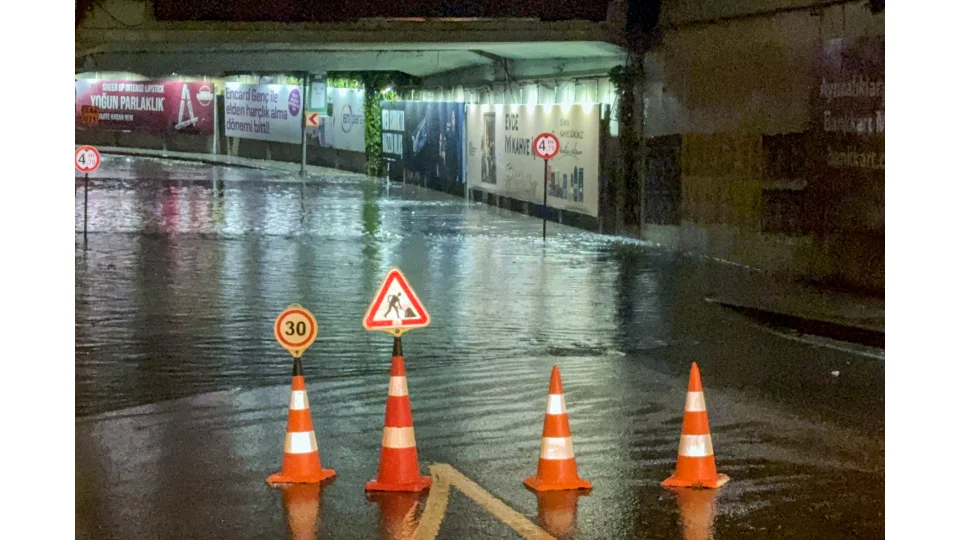
İstanbul'daki sağanak nedeniyle Zincirlikuyu'daki alt geçidi su bastı

İstanbul'da etkili olan sağanak nedeniyle su basan Zincirlikuyu'daki alt geçit, araç trafiğine kapatıldı

28.09.2026 00:10:00
AA
 
İstanbul'daki sağanak nedeniyle Zincirlikuyu'daki alt geçidi su bastı

İstanbul Büyükşehir Belediyesi Afet Koordinasyon Merkezinin (AKOM) uyarılarının ardından kentteki bazı bölgelerde sağanak etkisini gösterdi.

Yağış nedeniyle caddelerde su birikintileri oluştu, sürücüler ve yayalar zor anlar yaşadı.

Yoğun yağış nedeniyle Zincirlikuyu'daki alt geçidi su bastı. Alt geçidin araç trafiğine kapatılması nedeniyle bazı otobüsler seferlerini yapamadı.

Kağıthane'de de Güzeldere Caddesi'nde su birikintisi oluştu. Caddede ilerleyen araçlar güçlük çekti.

Beylikdüzü, Esenyurt ve Sultangazi'de de yağış aralıklarla etkisini sürdürüyor.


Yeni Parti milletvekili Mustafa Erdem hakkında rüşvet soruşturması başlatıldı

Ankara Cumhuriyet Başsavcılığı, Yeni Parti Antalya Milletvekili Mustafa Erdem hakkında Türk Ceza Kanunu’nun 252. maddesi kapsamında resen soruşturma başlattı. Başsavcılığın açıklamasında soruşturmanın ayrıntılarına yer verilmedi
27.09.2026 21:00:00
Haber Merkezi
 
Yeni Parti milletvekili Mustafa Erdem hakkında rüşvet soruşturması başlatıldı
Ankara Cumhuriyet Başsavcılığı, Yeni Parti Antalya Milletvekili Mustafa Erdem hakkında Türk Ceza Kanunu'nun 252. maddesi kapsamında resen soruşturma başlattı. Başsavcılığın açıklamasında soruşturmanın ayrıntılarına yer verilmedi.
Ankara Cumhuriyet Başsavcılığı, Yeni Parti Antalya Milletvekili Mustafa Erdem hakkında "rüşvet" suçundan resen soruşturma başlattı. Başsavcılık açıklamasında, soruşturmanın TCK'nin 252. maddesi uyarınca yürütüldüğü belirtildi.
Soruşturmayı ekonomik suçlar bürosu yürütüyor
Açıklamaya göre dosya, Başsavcılığın Kaçakçılık, Narkotik ve Ekonomik Suçlar Soruşturma Bürosu tarafından yürütülüyor. Soruşturma kapsamında elde edilen deliller üzerine resen işlem başlatıldığı bildirildi.

Başsavcılık ayrıntı paylaşmadı
Başsavcılığın kamuoyuna duyurduğu açıklamada, iddianın dayanağına, soruşturmanın kapsamına veya izlenecek adımlara ilişkin ek bilgi verilmedi.
logo

Beşyol Mah. 502. Sok. No: 6/1
Küçükçekmece / İstanbul

Telefon: (212) 624 09 99
E-posta: internet@yenimesaj.com.tr gundogdu@yenimesaj.com.tr


WhatsApp iletişim: (542) 289 52 85


Tüm hakları Yeni Mesaj adına saklıdır: ©1996-2026

Yazılı izin alınmaksızın site içeriğinin fiziki veya elektronik ortamda kopyalanması, çoğaltılması, dağıtılması veya yeniden yayınlanması aksi belirtilmediği sürece yasal yükümlülük altına sokabilir. Daha fazla bilgi almak için telefon veya eposta ile irtibata geçilebilir. Yeni Mesaj Gazetesi'nde yer alan köşe yazıları sebebi ile ortaya çıkabilecek herhangi bir hukuksal, ekonomik, etik sorumluluk ilgili köşe yazarına ait olup Yeni Mesaj Gazetesi herhangi bir yükümlülük kabul etmez. Sözleşmesiz yazar, muhabir ve temsilcilere telif ödemesi yapılmaz.