

Yeni vergi düzenlemesi Meclis'te
Vergi kanunlarına ilişkin düzenleme içeren kanun teklifi TBMM'de
01.10.2021 14:43:00


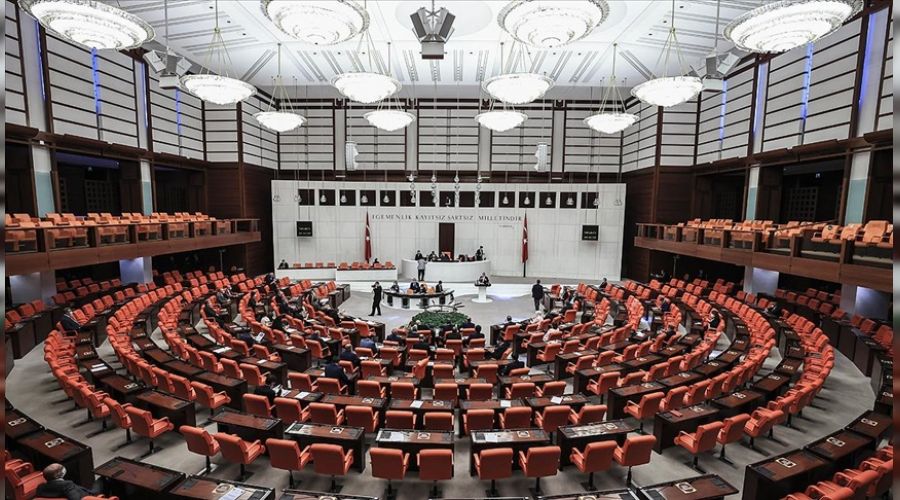

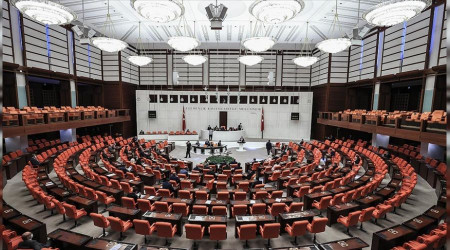
AK Parti milletvekilleri, mükelleflerin vergiye uyumlarını gözeten, vergi güvenliğini artıran, sosyal adaleti ve rekabet ortamını güçlendiren, yatırımları teşvik edip ihtilafları sonlandıran ve vergi uygulamalarında öngörülebilirliği sağlayan değişikliklerin hayata geçirilmesi için çeşitli vergi kanunlarında değişiklikler yapılmasını içeren kanun teklifini, Meclis Başkanlığına sundu.
AK Parti Manisa Milletvekili Uğur Aydemir ile AK Parti'li milletvekillerinin imzasını taşıyan, 64 maddelik Vergi Usul Kanunu ile Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi'ne göre, basit usulde vergilendirilen mükelleflerin kazançları gelir vergisinden istisna tutulacak.
"Küçük esnaf" olarak ifade edilen ve 850 bin civarında olan bu mükellef grubunun kazançlarının istisna edilmesiyle yıllık beyanname vermemeleri sağlanacak.
Sosyal içerik üreticiliği ile mobil cihazlar için uygulama geliştiriciliğinde kazanç istisnası getirilecek. Buna göre, internet ortamındaki sosyal ağ sağlayıcıları üzerinden metin, görüntü, ses, video gibi içerikler paylaşan sosyal içerik üreticilerinin bu faaliyetlerinden elde ettikleri kazançlar ile akıllı telefon veya tablet gibi mobil cihazlar için uygulama geliştirenlerin elektronik uygulama paylaşım ve satış platformları üzerinden elde ettikleri kazançlar gelir vergisinden istisna tutulacak. Bu istisnadan faydalanılabilmesi için Türkiye'de kurulu bankalarda bir hesap açılması ve bu faaliyetlere ilişkin tüm hasılatın münhasıran bu hesap aracılığıyla tahsil edilmesi şart olacak.
Bankalar, bu kapsamda açılan hesaplara aktarılan hasılat tutarı üzerinden, aktarım tarihi itibarıyla yüzde 15 oranında gelir vergisi tevkifatı yapmak ve Gelir Vergisi Kanunu'nun "muhtasar beyanname" ve "vergi tevkifatının yatırılması" başlıklı maddelerindeki esaslar çerçevesinde beyan edip ödemekle yükümlü olacak. Bu tutar üzerinden ayrıca tevkifat yapılmayacak.
Mükelleflerin, düzenleme kapsamı dışında başka faaliyetlerinden kaynaklanan kazanç ya da iratlarının bulunması istisnadan faydalanmalarına engel olmayacak.
İstisnaya ilişkin şartların taşınmadığının tespit edilmesi halinde eksik tahakkuk etmiş olan vergi, vergi ziyaı cezası kesilmek suretiyle gecikme faiziyle birlikte tahsil olunacak.
Cumhurbaşkanı, düzenlemedeki tevkifat oranını her bir faaliyet türü için ayrı ayrı sıfıra kadar indirmeye, bir katma kadar artırmak suretiyle yeniden tespit etmeye yetkili olacak.
Tarımsal destek ödemeleri gelir vergisinden istisna olacak
Tarım sektörü ve çiftçilerin desteklenmesi için kamu kurum ve kuruluşları tarafından yapılan destekleme ödemeleri, gelir vergisinden istisna tutulacak ve bu ödemelerden herhangi bir vergi kesintisi yapılmayacak.
Teklifle, birden fazla takvim yılına sirayet eden inşaat ve onarma işleri üzerinden gelir elde eden mükelleflerin verecekleri yıllık gelir vergisi beyannamelerini, işlerin ikmal edildiği takvim yılını takip eden yılın şubat ayının başından yirmibeşinci günü akşamına kadar vermeleri amaçlanıyor.
Bir takvim yılında elde edilen gelirler, şubat ayının başından yirmibeşinci günü akşamına kadar yıllık gelir vergisi beyannamesi ile beyan edilecek.
Yıllık beyanname ile bildirilen gelir üzerinden tahakkuk ettirilen gelir vergisi, şubat ve haziran aylarında olmak üzere iki eşit taksitte ödenecek. Düzenlemeyle cari vergilendirme döneminin ilk dokuz ayı, üçer aylık dönemler itibariyle geçici vergi dönemleri olarak belirlenecek. Buna göre, cari vergilendirme dönemi içindeki üç, altı ve dokuz aylık periyodlar üçer aylık dönemler itibariyle geçici vergi dönemleri kabul edilecek.
İlgili takvim yılı veya hesap döneminin son üç aylık dönemi ise geçici vergi dönemi kapsamında sayılmayacak, madde kapsamındaki mükellefler tarafından bu dönem için geçici vergi beyannamesi verilmeyecek.
Elektronik ortamda vergi dairesi kurulabilecek
Vergiye uyumlu mükelleflerin vergi indirimden yararlanma koşulu olan "indirimin hesaplanacağı beyannamenin ait olduğu yıl ile önceki iki yılda haklarında tarhiyat yapılmamış olması" koşulu, yapılan tarhiyatların kesinleşmesine bağlı olacak.
Söz konusu süre içinde kesinleşen tarhiyatın indirim tutar sınırının yüzde 1'inden az olması durumunda da indirimden yararlanma şartları ihlal edilmemiş sayılacak.
Yapılan tarhiyatın indirimden yararlanıldıktan sonra kesinleşmesi durumunda yararlanılan indirimin mükelleften geri alınmasına ilişkin hüküm, madde metninden çıkarılıyor. Kesinleşmiş tarhiyat bulunmaması kuralı, vergi beyannameleriyle sınırlandırılacak.
Fiziki ortamdan bağımsız olarak elektronik ortamda vergi dairesi kurulabilecek. Elektronik ortamda kurulan vergi dairelerinin diğer vergi dairelerinin şubesi olarak belirlenerek mükelleflere hızlı ve etkin hizmet verilebilmesinin sağlanması, vergi dairesince yapılan işlemlerin elektronik ortamda kurulan vergi daireleri tarafından da yerine getirilmesini temin edecek düzenlemeler yapma konusunda Hazine ve Maliye Bakanlığına yetki veriliyor.
Gelir İdaresi Başkanlığının görev alanına ilişkin işlerde hizmet alımı yoluyla çalıştırılanlar ile hizmet alımı yapılanların ortak ve yöneticileri de öğrendikleri sırlar ve gizli kalması gereken diğer hususlar açısından yasaklara, bu görevlerinden ayrılsalar dahi uymak zorunda olacak.
Yabancı memleketlerde bulunan Türk vatandaşlarına yapılacak tebligatlar, Gelir İdaresi Başkanlığına gönderilmeksizin, vergi dairesi başkanlıkları veya defterdarlıklar tarafından doğrudan yurtdışı temsilciliklerine gönderilecek.
3 bin 600 Türk lirasından fazla vergi veya vergi cezasına taalluk ettiği takdirde, ilan yazısı Hazine ve Maliye Bakanlığına bağlı vergi daireleri açısından Gelir İdaresi Başkanlığının, diğerleri için ilgili idarenin resmi internet sitesi üzerinden de duyurulacak.
Gelir İdaresi Başkanlığı, vergi ve mükellefiyet türü ile düzeltmeye konu tutarı ayrı ayrı veya birlikte dikkate alarak düzeltme yetkisinin devredilmesi ile düzeltmenin bağlı olunan vergi dairesi dışındaki vergi daireleri tarafından yapılmasına izin vermeye ve uygulamaya ilişkin usul ve esasları belirlemeye yetkili olacak.
Uzaktan inceleme
Ticari faaliyetlerin icrasında değişen iş yeri kavramı, vergi incelemesine taraf olan mükelleflerin büyük çoğunluğunun elektronik defter ve belge kullanması, dijital olarak veri depolama olanaklarının çeşitlenmiş olması, incelemelerin daha çok teknolojik ekipmanlar kullanılmak suretiyle yapılması, inceleme süreçlerinin dijital ortama taşınması gibi gelişmelerin "uzaktan incelemeyi" mümkün hale getirdiği gerekçesiyle, teklifle, vergi incelemesinin uzaktan yapılabilmesine yönelik düzenlemeler yapılıyor.
Hazine ve Maliye Bakanlığı, mükelleflerin bildirmeye mecbur olduğu bilgilerin, kamu kurum ve kuruluşları tarafından Bakanlığa yazılı veya elektronik olarak bildirilmesi durumunda, bu bildirimi mükellefler tarafından yapılmış bildirim olarak kabul etmeye, bu şekilde kabul edilecek bildirimleri faaliyet konusu, gelir unsuru ile mükellefiyet, vergi, iş yeri ve şirket türlerini ayrı ayrı veya birlikte dikkate alarak tespit etmeye ve uygulamaya ilişkin usul ve esasları belirlemeye yetkili olacak.
Fiziki ortamda tutulan defterlerde bulunan tasdik zorunluluğuna benzer şekilde, Hazine ve Maliye Bakanlığının Ticaret Bakanlığı ile müştereken veya kendisi tarafından belirlediği usul, esas ve süreler dahilinde söz konusu defterler için berat alınması veya defterlerin onaylanması tasdik hükmünde sayılacak; berat alınması ve onay işlemlerinde belirlenen usul, esas ve sürelere uyulmaması halinde ise defterlerin tasdik ettirilmemiş sayılacak.
Mükelleflere kullanma mecburiyeti getirilen belgelerin, öngörülen zorunlu bilgileri taşımaması halinde bu belgelerin vergi kanunları bakımından hiç düzenlenmemiş sayılması uygulaması kapsamına elektronik belge olarak düzenlenmesi gereken belgeler de dahil ediliyor.
Yararlanılması, yeminli mali müşavirlerce düzenlenmiş tasdik raporu ibrazı şartına bağlanan muafiyet, istisna, zarar mahsubu ve benzeri konularda, tasdik raporunun gerekli süre içerisinde ibraz edilmemesi durumunda, mükellefe tebliğ edilmek şartı ile 60 günlük bir mühlet verilecek ve bu süre içinde verilmesi halinde tasdik raporunun zamanında verilmiş sayılacak.
Vergi mahremiyeti hükümleri, yetkili ortak, yönetici ve çalışanlara da uygulanacak
Düzenlemeyle söz konusu Kanun'a, "elektronik defter beratı" ve "elektronik muhasebe fişi" tanımları ekleniyor. Buna göre, elektronik defter beratı, elektronik ortamda tutulan defterlere ilişkin olarak Gelir idaresi Başkanlığı tarafından belirlenen standartlara uygun bilgileri içeren ve Gelir idaresi Başkanlığı tarafından onaylanmış elektronik dosya; elektronik muhasebe fişi ise şekil hükümlerinden bağımsız olarak Gelir İdaresi Başkanlığı tarafından belirlenen standart ve içeriğe uygun olarak elektronik ortamda düzenlenen, imzalanan, muhafaza ve ibraz edilebilen muhasebe fişine ait elektronik kayıtlar bütünü şeklinde tanımlanıyor.
Teklifle, mükelleflerin defter ve belgelerini elektronik ortamda ibraz edilebilmesine imkan sağlanırken, vergi mahremiyetine ilişkin hükümlerin elektronik defter, belge ve kayıtların oluşturulması, imzalanması, iletilmesi ve saklanması hususlarından herhangi biri için hizmet verme konusunda yetkilendirilen mükelleflerin ortak, yönetici ve çalışanları hakkında da uygulanması imkanı getiriliyor.
Hazine ve Maliye Bakanlığınca, tutulması ve düzenlenmesi zorunlu defter, kayıt ve belgelerin, mikro film, mikro fiş veya elektronik bilgi ve kayıt araçlarıyla yapılması veya bu kayıt ortamlarında saklanmasının yanı sıra mikro film, mikro fiş veya elektronik bilgi ve kayıt araçlarıyla ibraz edilmesine de izin verilmesi veya zorunluluk getirilmesi için yetki veriliyor.
Maliyet bedeline dahil edilecek giderler
Düzenlemeyle Vergi Usul Kanunu'ndaki iktisadi kıymet değerlerinin değerleme ölçütleri arasına "alış bedeli" de ekleniyor.
İktisadi kıymetlerin değerleme ölçüsü olarak dikkate alınan "maliyet bedeli" tanımına girmesi zorunlu olan ve olmayan unsurlar kapsamlı sayılarak söz konusu Kanun'a dercediliyor. Böylece uygulamada tereddütlere neden olan, maliyet bedeline zorunlu veya ihtiyari olarak dahil edilmesi öngörülen giderler sayılarak maliyet bedelinin nelerden oluştuğunun açıklığa kavuşturulması hedefleniyor.
Buna göre, iktisadi kıymetin, iktisap edilmesi veya değerinin artırılmasıyla doğrudan ilgili gümrük vergileri, gümrük komisyonları, yükleme, boşaltma, nakliye ve montaj giderleri; iktisadi kıymetin iktisap edilmesi veya değerinin artırılmasıyla doğrudan ilgili resim ve harçlar, noter, tapu, mahkeme, değer tespiti, danışmanlık, komisyon ve ilan giderleri; iktisadi kıymetin finansmanında kullanılan kredilere ait faiz giderleri ve bunlara ilişkin kur farklarının emtiada emtianın stoklara girdiği tarihe kadar, diğer iktisadi kıymetlerde ise iktisadi kıymetin envantere alındığı hesap döneminin sonuna kadar olan kısmı ile söz konusu kredilere ilişkin giderler; iktisadi kıymetin stoklara veya envantere alındığı tarihe kadarki depolama ve sigorta giderleri ile gayrimenkullerde mevcut bir binanın satın alınarak yıkılmasından ve arsasının tesviyesinden mütevellit giderler, maliyet bedeline dahil edilecek.
Gayrimenkullerle doğrudan ilgili olması şartıyla bunların envantere alındığı hesap dönemi sonuna kadar alınan hibeler maliyet bedelinden indirilecek. Mükelleflere, iktisadi kıymetin (emtia hariç) iktisap edilmesi veya değerinin artırılmasıyla ilgili özel tüketim vergisi, indirilemeyecek katma değer vergisi, banka ve sigorta muameleleri vergisi ile kaynak kullanımını destekleme fonunu, maliyet bedeline dahil edebilme veya genel giderler arasında gösterebilme serbestliği getiriliyor.
Teklifle, Kanun'a değerleme ölçüsü olarak eklenen "alış bedeli", bir iktisadi kıymetin satın alma bedeli olarak tanımlanıyor. Buna göre, iktisadi bir kıymetin iktisap edilmesiyle ilgili diğer giderler alış bedeline dahil edilmeyecek.
Yeniden değerleme oranı düzenlemesi
Vergi Usul Kanunu'nda yapılan değişiklikle "Enflasyon düzeltmesi, yeniden değerleme oranı ve yeniden değerleme" başlığı düzenleniyor. Buna göre, tam mükellefiyete tabi ve bilanço esasına göre defter tutan gelir veya kurumlar vergisi mükellefleri, enflasyon düzeltmesi yapanlar ile kayıtlarını TL dışında başka bir para birimiyle tutmalarına izin verilenler hariç, enflasyon düzeltmesi yapma şartlarının gerçekleşmediği hesap dönemlerinin sonu itibarıyla bilançolarına dahil bulunan amortismana tabi iktisadi kıymetlerini ve bunlar üzerinden ayrılmış olup bilançolarının pasifinde gösterilen amortismanları, kanun teklifinde belirlenen şartlar doğrultusunda yeniden değerleyebilecek.
Yeniden değerleme yapılacak yılın ekim ayında bir önceki yılın aynı dönemine göre Türkiye İstatistik Kurumu (TÜİK) Yİ-ÜFE'de meydana gelen ortalama fiyat artış oranı, yeniden değerleme oranı olarak dikkate alınacak. Kendilerine özel hesap dönemi tayin olunan mükellefler için özel hesap döneminin başladığı takvim yılına ait oran esas alınacak. Geçici vergi dönemleri itibarıyla yapılacak değerlemede esas alınacak yeniden değerleme oranı ise bir önceki yılın Kasım ayından başlamak üzere; 3, 6 ve 9'uncu aylarda bir önceki 3, 6 ve 9 aylık dönemlere göre Yİ-ÜFE'de meydana gelen ortalama fiyat artış oranı esas alınmak suretiyle belirlenecek.
Yeniden değerlemede iktisadi kıymetlerin değerinde meydana gelen değer artışı, yeniden değerlemeye tabi tutulan iktisadi kıymetlerin her birine isabet eden değer artışı ayrıntılı olarak görünecek şekilde bilançonun pasifinde özel bir fon hesabında gösterilecek.
İktisadi kıymetlerini bu fıkra kapsamında yeniden değerlemeye tabi tutan mükellefler bu kıymetlerini, yeniden değerleme sonrasında bulunan değerleri üzerinden amortismana tabi tutmaya devam edecek.
Pasifte özel bir fon hesabında gösterilen değer artışı tutarının, sermayeye ilave edilme dışında herhangi bir şekilde başka bir hesaba nakledilen veya işletmeden çekilen kısmı, bu işlemin yapıldığı dönem kazancı ile ilişkilendirilmeksizin bu dönemde gelir veya kurumlar vergisine tabi tutulacak.
Yeniden değerlemeye tabi tutulan iktisadi kıymetlerin elden çıkarılması halinde, bunlara isabet eden pasifte özel bir fon hesabında gösterilen değer artışları aynen amortismanlar gibi muameleye tabi tutulacak.
Her yılın yeniden değerleme oranı ancak o yıla ait değerlemede nazara alınabilecek. Yeniden değerlemenin herhangi bir yıl yapamamasından veya değerleme oranının düşük uygulanmasından dolayı daha sonraki yıllarda geçmiş dönemlere ilişkin yeniden değerleme yapılamayacak.
Hesap dönemi içinde aktife giren iktisadi kıymetler için aktife girdiği hesap döneminde, yeniden değerleme yapılmayacak.