

Şimşek’in 1,8 trilyon dolar hesabı var, vatandaşın borç hesabı!
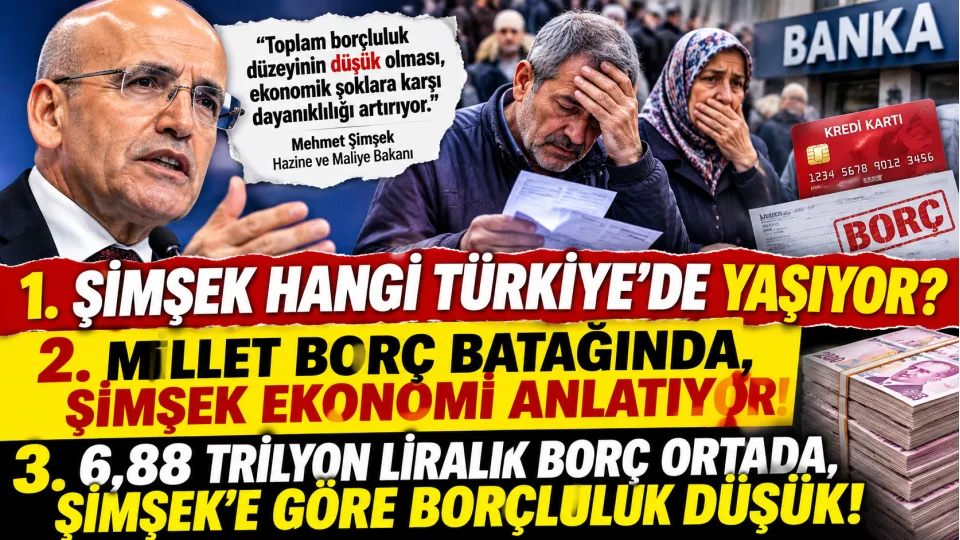
Hazine ve Maliye Bakanı Mehmet Şimşek, Türkiye’nin toplam borçluluk düzeyinin düşük olduğunu savunarak ekonomik dayanıklılık mesajı verdi
23.10.2026 19:29:00
Haber Merkezi
Haber Merkezi



Hazine ve Maliye Bakanı Mehmet Şimşek, Türkiye'nin toplam borçluluk düzeyinin düşük olduğunu savunarak ekonomik dayanıklılık mesajı verdi.
Millî gelirin 1,8 trilyon dolara ulaşmasını beklediklerini açıklayan Şimşek'in sözleri, geçim derdiyle boğuşan ve borçla ayakta kalmaya çalışan milyonlarca vatandaşın yaşadığı gerçeklerle karşılaştırıldığında yeni soruları gündeme getirdi.
Şimşek, 22 Ekim'de yaptığı açıklamada şu ifadeleri kullandı:
"Toplam borçluluk düzeyinin düşük olması, ekonomik şoklara karşı dayanıklılığı artırıyor. Milli gelirimizin, mevcut döviz kurlarıyla bu yıl yaklaşık 1,8 trilyon dolara, satın alma gücü paritesine göre ise yaklaşık 4 trilyon dolara ulaşmasını bekliyoruz."
Bakan, küresel borçluluğun dünya genelinde millî gelirin yüzde 300'ünü, gelişmekte olan piyasalarda ise yüzde 230'unu aştığını belirterek Türkiye'nin bu açıdan avantajlı konumda olduğunu söyledi. Ayrıca Türkiye'nin bütçe açığının millî gelire oranının gelişmekte olan piyasaların ortalamasının yaklaşık yarısı, kamu borcunun millî gelire oranının ise yaklaşık üçte biri düzeyinde bulunduğunu ifade etti.
Ancak Şimşek'in değerlendirmesinde öne çıkan kamu borcu ve toplam borçluluk göstergeleri, vatandaşın bireysel borç yüküyle aynı anlama gelmiyor.
VATANDAŞIN BANKALARA 6,88 TRİLYON LİRA BORCU VAR
Bankacılık Düzenleme ve Denetleme Kurumunun (BDDK) 16 Ekim 2026 tarihli haftalık verileri, vatandaşların bankalara olan borçlarının boyutunu ortaya koyuyor.
Verilere göre tüketici kredileri ve bireysel kredi kartı bakiyelerinin toplamı yaklaşık 6 trilyon 879 milyar liraya ulaştı.
Bu tutarın dağılımı şöyle:
İhtiyaç kredileri: 2 trilyon 600 milyar lira
Konut kredileri: 846,9 milyar lira
Taşıt kredileri: 41,8 milyar lira
Bireysel kredi kartları: 3 trilyon 390 milyar lira
Bireysel kredi kartı borçlarının 2 trilyon 72 milyar liralık bölümü taksitsiz bakiyelerden oluşuyor. Bu rakamlar, vatandaşın borç yükünün yalnızca konut veya otomobil alımından kaynaklanmadığını; kredi kartlarının da hane bütçesinde büyük bir yer tuttuğunu gösteriyor.
Üstelik söz konusu toplam, bankacılık sistemi dışındaki borçları ve vatandaşın aile, eş dost ya da diğer kaynaklardan aldığı borçları kapsamıyor.
MİLLÎ GELİR BÜYÜYORSA VATANDAŞ NEDEN BORÇLANIYOR?
Türkiye ekonomisinin dolar cinsinden büyüklüğünün artması, tek başına vatandaşın refahının yükseldiğini göstermiyor. Millî gelir, ülke genelindeki ekonomik üretimi ifade ediyor; bu gelirin toplum kesimleri arasında nasıl dağıldığı ise ayrı bir mesele.
Asgari ücretle çalışan, emekli maaşıyla geçinmeye çalışan veya gelirinin önemli bölümünü kira, gıda ve faturalara ayıran vatandaş açısından asıl soru, ekonominin kaç trilyon dolara ulaştığından çok, ay sonunda elinde ne kadar para kaldığı.
Kredi kartı ve ihtiyaç kredisi borçlarının büyüklüğü de bu nedenle önem taşıyor. Ancak yalnızca toplam borç rakamından hareketle bütün vatandaşların borçlarını ödeyemediği sonucuna varılamaz. Borçların hane gelirine oranı, faiz yükü, gelir dağılımı ve ödeme güçlüğü yaşayanların sayısı birlikte değerlendirilmelidir.
ŞİMŞEK MİLLETİN GEÇİM DERDİNİ GÖRÜYOR MU?
Türkiye'nin kamu borcunun uluslararası karşılaştırmalarda düşük olması, vatandaşın borç yükünün de düşük olduğu anlamına gelmiyor. Kamu maliyesindeki göstergelerle hane halkının kredi kartı ve ihtiyaç kredisi borçları farklı ölçütlerdir.
Bu nedenle Şimşek'in "düşük borçluluk" değerlendirmesi, vatandaşın günlük hayatındaki ekonomik baskıları ortadan kaldırmıyor.
Milyarlarca liralık kredi kartı ve ihtiyaç kredisi bakiyesi ortadayken, milyonlarca insanın geçim sıkıntısı yaşadığı bir ortamda ekonomi yönetiminin yalnızca millî gelir ve kamu borcu göstergelerine odaklanması yeterli mi?